الخبر — 2 نوفمبر 2026
بحسب أرقام، بلغت إيرادات المواساة للربع الثالث 856.4 مليون ريال مقابل 777.3 مليون، وصافي الربح العائد لمساهمي الشركة 188.0 مليون مقابل 199.7 مليون. وللتسعة أشهر بلغت الإيرادات 2,566.6 مليون مقابل 2,338.0 مليون، وصافي الربح العائد للمساهمين 600.4 مليون مقابل 583.7 مليون. المقارنة بين 2026 و2025، والمبالغ مقربة إلى منزلة عشرية واحدة. الأرقام المالية: أرقام.
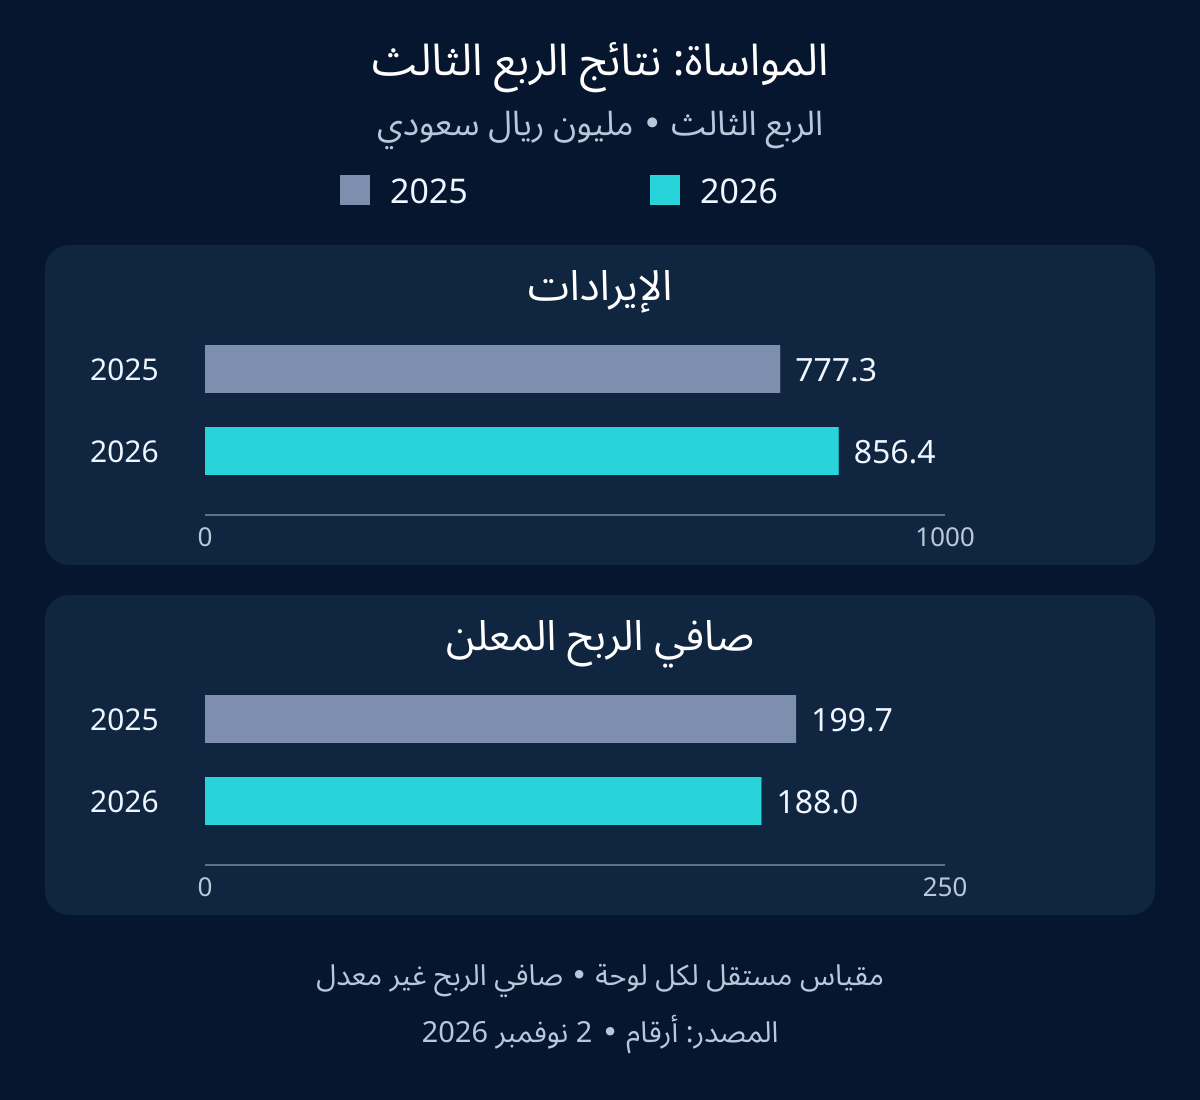
رسم أصلي للربع الثالث فقط. البيانات: أرقام. النتائج التراكمية في النص.
سياق المقارنة مهم قبل الاستنتاج
تنقل صحيفة اليوم عن الشركة أن مقارنة الربح الفصلية تأثرت بتحصيل ذمم مدينة مشكوك في تحصيلها خلال العام السابق، وأن نمو صافي الربح يصبح 4.3% عند استبعاد هذا الأثر. هذه مقارنة معدلة بحسب الشركة، وليست النتيجة المعلنة، ولم نعد احتسابها بصورة مستقلة. تغطية اليوم. وتنقل تغطية عاجل، المؤرخة في 2 نوفمبر 2026، التفسير نفسه.
ويتوافر سياق توسع موثق بصورة منفصلة. ففي إعلان رسمي مؤرخ 22 يناير 2026، قالت المواساة إنها استلمت الترخيص النهائي لتشغيل مستشفى ينبع الصناعية، وحددت بدء استقبال المراجعين في 1 فبراير 2026. يثبت الإعلان الجدول الزمني للافتتاح، لا المساهمة المالية المنفردة للمستشفى. إعلان الشركة الأصلي.
مصدر الأرقام المالية أعلاه هو أرقام. وتعذرت قراءة إفصاح تداول المحدد بسبب قيد وصول في شبكة التوزيع؛ لذلك لا ندّعي الاطلاع على الإفصاح الأصلي. نميز هنا بين معلومات الشركة التشغيلية، والتغطية الثانوية للنتائج، والتحقق المالي المباشر الذي لم يتوفر.
التحليل: عنوان الأرباح ليس تشخيصًا للطلب
الأقسام التالية تحليل تطبيقي مستقل، وليست نتائج فحص لتسويق المواساة أو موظفيها أو إجراءات السداد لديها. انخفاض الربح المعلن لا يثبت وحده ضعف الطلب على الخدمات، كما أن المقارنة المعدلة لا تثبت جودة أداء كل تخصص. البداية المنضبطة هي تحديد السؤال الذي يجيب عنه كل مؤشر، قبل تحويل الخبر إلى قرار بزيادة حملة أو خفض ميزانيتها.
ينبغي فصل توليد الطلب عن الوصول إلى المواعيد، وتنفيذ الخدمة، وتحقق الأثر المالي. لهذه المراحل توقيتات مختلفة: قد يصل الاستفسار اليوم، وتحدث الزيارة لاحقًا، ويأتي السداد في وقت آخر. والمبلغ المحصل عن نشاط سابق لا يروي القصة نفسها التي ترويها الحملة الجارية وقت التحصيل، حتى لو ظهر الاثنان في تقرير إداري واحد.
ابنوا المراجعة على هذه التوقيتات المنفصلة. اسألوا عما تغير في الاستفسارات المناسبة، وما تغير في المواعيد المتاحة، وما تسجله المالية وما تحصله. لا تجمعوا الإجابات في تفسير واحد لمجرد تطابق تاريخ التقرير. الرواية المتماسكة تحتاج إلى بيانات يمكن مطابقتها، لا إلى مؤشرات ملونة تتحرك معًا فتبدو كأنها تثبت علاقة سببية لم تُختبر.
اجعلوا التوفر مدخلًا لقرار الاستحواذ
قبل الترويج لخدمة، أنشئوا سجل توفر عمليًا لكل موقع ذي صلة. يتضمن الخدمة، ومسار الحجز، وجدول التشغيل، والمسؤول عن المعلومات، وتاريخ آخر تحقق. ويمكن إضافة المتطلبات الإدارية التي يستطيع الفريق المخول شرحها بدقة. الغرض ليس بناء أداة عامة تقرر الملاءمة الطبية؛ تقدير الحالة والاحتياج السريري يبقى لدى المختصين، لا لدى منصة الإعلان أو نموذج التسويق.
استخدموا السجل لتحديد الوعد الذي تستطيع الرسالة تقديمه. فقد تكون الخدمة جاهزة للتعريف العام، أو للحجز، أو محدودة التوفر مؤقتًا. لكل حالة صياغة مناسبة. يمكن لحملة تعريف بالموقع شرح مكان المستشفى دون الإيحاء بأن كل تخصص متاح فورًا. أما حملة الحجز فتحتاج إلى مسار محدث يقود إلى خدمة متاحة فعلًا، لا مجرد نموذج يجمع الطلبات.
حددوا من يغير الرسالة عند تغير التوفر. من دون مسؤولية واضحة، قد يستمر التسويق في شراء اهتمام لا يستطيع التشغيل تحويله إلى تجربة مناسبة. هذه آلية مقترحة لمنشأة أخرى، وليست ادعاءً بوجود هذا التعارض لدى المواساة. هدفها تجنب الإحباط الذي يمكن منعه، بدل اعتبار زيادة الاستفسارات نجاحًا بصرف النظر عن قدرة المنشأة على الاستجابة المناسبة.
افصلوا تعلم الموقع الجديد عن نمو الشبكة
في شبكة مستشفيات افتراضية، يطرح افتتاح موقع سؤالًا مهمًا: ما النشاط الجديد على الشبكة، وما النشاط الذي انتقل بين فروعها؟ النتيجتان مختلفتان، رغم أن الموقع الأقرب قد يحسن الوصول لدى مرضى قائمين. لذلك لا يصح اعتبار كل زيارة أولى لفرع جديد اكتسابًا لمريض جديد. قد يكون التحسن في سهولة الوصول مهمًا دون أن يحمل تعريف الاستحواذ نفسه.
اتفقوا على التعريفات قبل إعداد تقرير الإطلاق. فرّقوا بين أول تواصل مع الشبكة، وأول حضور في الموقع، وتكرار الزيارة، والإحالة بين الفروع. استخدموا فترات متابعة متقاربة، واشرحوا فجوات البيانات. ويكفي عادة تقرير مجمع لقرار التسويق؛ لا حاجة إلى نقل تفاصيل طبية تحدد هوية الأشخاص إلى لوحات الاستحواذ المعتادة من أجل تحسين مظهر القياس.
قيّموا الموقع وفق ظروف تشغيله، بدل مطالبته بأن يشبه فرعًا مستقرًا فورًا. هل يستطيع الشخص العثور على معلومات صحيحة؟ وهل يصل إلى قناة الحجز المناسبة ويحضر خدمة متاحة؟ هذه أسئلة وصول إلى الخدمة، وليست توقعًا بموعد النضج المالي. ومن دون البيانات اللازمة، لا يثبت خبر الافتتاح أو إجمالي النتائج وحده حجم مساهمة الموقع الجديد أو أثره التفصيلي.
وضوح جهة الدفع والتحصيل مساران مختلفان
يمكن لفريق الاستحواذ شرح الخطوة الإدارية التالية دون ضمان تغطية فردية. مشاركة المنشأة مع جهة دفع لا تعني أن كل خدمة مقصودة مشمولة لكل عضو. ينبغي توجيه الأسئلة الخاصة بالحالة إلى الفريق المخول، وتحديث الشرح العام. ولا ينبغي مطالبة منصات الحملات بجمع معلومات طبية لمجرد تسهيل الربط بين الإعلان والزيارة أو جعل تقارير الإسناد أكثر تفصيلًا.
أما التحصيل فيحتاج إلى مراجعة أخرى. تميز المالية بين سداد يتعلق بنشاط حالي، وتسوية أرصدة قديمة، والمعالجة المحاسبية ذات الصلة. لا يحتسب التسويق رصيدًا قديمًا حُصل هذا الشهر باعتباره عملًا جديدًا اكتسبته حملة الشهر. وبالمثل، لا يثبت تأخر السداد تلقائيًا أن الاستفسار الأصلي كان منخفض الجودة؛ يلزم دليل من الفريق المسؤول عن المرحلة التي وقع فيها التعثر.
لذلك يفضل أن ينتهي الاجتماع المشترك بمخرجات محددة: مشكلة وصول تحتاج إصلاحًا، أو معلومة إدارية تحتاج توضيحًا، أو سؤال مالي يحتاج تحقيقًا. ليست كل مشكلة سببًا لتغيير حملة. هذا الفصل يمنع إيقاف تواصل مفيد تعويضًا عن تعثر نشأ في موضع آخر من رحلة الخدمة أو السداد، ويجعل المسؤولية موزعة على أساس ما يستطيع كل فريق التحقق منه ومعالجته.
تجربة افتراضية للاستحواذ المرتبط بالطاقة المتاحة
لنتخيل شبكة مستشفيات تملك معلومات مواعيد دقيقة، لكن يصعب العثور عليها في صفحات المواقع. يمكن اختبار توضيح الموقع ووصف الخدمة وخطوة الحجز التالية، مع إبقاء الادعاءات الطبية والأسعار وتوفر المواعيد دون تغيير. هذه تجربة افتراضية في تصميم المعلومات، وليست وصفًا لحملة نفذتها المواساة، ولا افتراضًا بأن صفحاتها تعاني من هذه المشكلة أو تحتاج إلى هذا الحل بعينه.
حددوا النتيجة المطلوبة باعتبارها مواعيد مناسبة مكتملة، لا نقرات فقط. تابعوا المراحل الوسطية لفهم موضع التغير، وأضيفوا مؤشرات حماية مثل الحجز في موقع غير مقصود، والتحويلات الممكن تجنبها، والإلغاء، والأسئلة الإدارية غير المحسومة. ينبغي أن يستطيع الموظف الإبلاغ عن صياغة مضللة حتى لو تحسنت نسبة التحويل الظاهرة؛ فالرسالة التي تنتج ارتباكًا ليست نجاحًا لمجرد زيادة الاستجابة لها.
استخدموا مقارنة مناسبة، ويفضل التوزيع العشوائي حيث يمكن تطبيقه بصورة سليمة. سجّلوا تغير الجداول والموظفين والتوفر ومزيج القنوات، لأنها قد تؤثر في تفسير النتيجة. وحددوا فترة التقييم بحسب البيانات المطلوبة والقرار، لا وفق مدة ثابتة يُفترض أنها مناسبة للجميع. قد ينجح تحديث الصفحة تقنيًا بينما تظل الأدلة التجارية غير حاسمة، وينبغي أن يعكس التقرير هذا الفرق بوضوح.
عند المراجعة، قرروا الإبقاء على التغيير أو تعديله أو سحبه. زيادة الاستفسارات دون تحسن المواعيد المناسبة المكتملة لا تكفي لتوسيع الإنفاق. وعلى العكس، قد يكون انخفاض الاستفسارات مع تحسن ملاءمتها مفيدًا إذا ظلت مؤشرات حماية الخدمة سليمة. القرار يعتمد على رحلة الوصول كاملة، دون تشجيع علاج غير ضروري أو تقديم وعود بنتيجة طبية، ودون اختيار المؤشر الذي يبدو أفضل فقط.
الدرس العملي
اقرؤوا النتيجة المعلنة، وافهموا تعديل المقارنة المنسوب إلى الشركة، ثم اطلبوا الدليل التشغيلي اللازم للقرار التالي. الانضباط المفيد للتسويق الصحي هو مواءمة الاستحواذ مع التوفر الحقيقي، مع الإبقاء على قراءات منفصلة للوصول إلى الخدمة والإيراد والتحصيل. هذا تحليل أعمال، وليس توصية استثمارية أو تقييمًا للسهم أو ادعاء خبرة شخصية داخل الشركة، ولا يحول فرضية تشغيلية إلى حقيقة عن أدائها.
المصادر ونطاق استخدامها
- أرقام: الأرقام المالية مع تقريب موحد.
- اليوم وعاجل: نقل تفسير الشركة لأساس المقارنة؛ وتتضمن عاجل تاريخ الخبر.
- إعلان المواساة عن ينبع: المصدر الأصلي لموعد بدء استقبال المراجعين.
- إفصاح تداول: الرابط الأصلي المحدد؛ تعذرت قراءة محتواه.
التعليقات
لا توجد تعليقات منشورة بعد.