لماذا تحتاج محفظتك إلى سؤال أصعب من «أي منتج يبيع أكثر؟»
عندما يطلب كل فريق زيادة ميزانيته، لا تكفي مقارنة المبيعات وحدها لاتخاذ قرار جيد. قد يحقق منتج إيرادًا كبيرًا لكنه يحتاج إلى مخزون وتمويل وخدمة يستهلكان معظم النقد. وقد يبدأ عرض صغير داخل سوق ينمو بسرعة، لكنه لا يملك بعد سببًا مقنعًا يجعل العملاء يفضلونه. وبينهما منتج مستقر يمول جزءًا مهمًا من النشاط، وعرض محدود يخدم شريحة مربحة رغم أن حجمه لا يلفت الانتباه. هنا نحتاج إلى النظر إلى المحفظة، لا إلى ترتيب المنتجات من الأكبر إلى الأصغر فقط.
مصفوفة BCG تساعد على تنظيم هذا الحوار. لكنها لا تقدم آلة حاسبة تُدخل فيها المبيعات فتخرج منها الميزانية الصحيحة. قيمتها العملية أنها تجبر الفريق على الجمع بين سؤالين مختلفين: ما وضع السوق الذي نعمل فيه؟ وما قوة موقعنا مقارنة بالمنافسة داخل هذا السوق؟ بعد ذلك تبدأ الأسئلة الأصعب عن الاقتصاديات والتنفيذ والخيارات والقيود. الرسم هو بداية التشخيص، وليس نهاية القرار، ولا يعفي الإدارة من فحص ما تستطيع المؤسسة تمويله وتقديمه فعلًا.
في هذا الدرس نفصل بين شرح النموذج وبين تطويره إلى طريقة عمل. أصل المحورين والخانات موثق في مصادر النموذج، أما خطوات المراجعة والمثالان والأرقام وقواعد التجربة المقترحة فهي تطبيقات تعليمية أصلية. لا تصف نتائج شركة حقيقية، ولا تدعي أنها وصفة مضمونة. الهدف أن تنتهي بقرار يمكن شرحه ومراجعته، لا بمجرد أربع خانات ملونة تضع فيها المنتجات ثم تنساها حتى الاجتماع التالي.
الفكرة الأصلية باختصار
تقدم BCG مصفوفة النمو والحصة بوصفها إطارًا لإدارة المحفظة. وتوضح صفحتها التاريخية أن آلان زاكون رسم تصورها الأول وطوّره مع زملائه، وأن بروس هندرسون نشر الفكرة على نطاق أوسع في مقال «محفظة المنتجات» سنة 1970. المحوران هما نمو السوق والحصة السوقية النسبية، والخانات الأربع هي النجوم، وعلامات الاستفهام، والأبقار الحلوب، والأنشطة منخفضة النمو والحصة التي تسمى تقليديًا Dogs أو Pets. المصدر الأصلي: شرح BCG لمصفوفة النمو والحصة.
وتتناول ملفات المقرر العربية الفكرة في الصفحة الفعلية 93 من «شرح استراتيجية التسويق الرقمي»، والصفحة الفعلية 125 من «شرح مقدمة التسويق الرقمي»، ضمن مادة المقرر المنسوبة إلى London School of Business Administration والمحاضِرة Jenna Tiffany. أستخدم المقرر لتحديد موضوع الدرس، لا لاعتبار كل تبسيط في الشريحة قاعدة مطلقة. أمثلة المشروبات الموجودة فيه تعليمية تاريخية؛ لا نستخدمها لإثبات حصة أي علامة أو أرباحها اليوم، ولا نستبدل بها بيانات السوق الذي نحلله.
ابدأ بتحديد وحدة التحليل
قبل رسم المصفوفة، اكتب ما الذي ستضعه داخلها: شركة تابعة، أم خط منتجات، أم خدمة، أم عرض موجه إلى شريحة محددة؟ لا تجمع مستويات مختلفة دون سبب. مقارنة نشاط تجاري كامل بمنتج واحد داخله تجعل الحجم والموارد والاعتماد المتبادل غير واضحة. وإذا حللت المنتج نفسه في بلدين يختلفان في المنافسة والتبني، فقد تحتاج إلى نقطتين منفصلتين بدل نقطة عالمية تخفي اختلافًا يؤثر مباشرة في القرار التسويقي.
ثم عرف السوق بعبارة يستطيع شخص آخر اختبارها. عبارة «سوق البرمجيات» واسعة جدًا لمنتج يدير حجوزات صالات التدريب الصغيرة. وفي المقابل، تعريف السوق بأنه «العملاء الذين يريدون خصائصنا تحديدًا» قد يضيق المنافسة اصطناعيًا ويمنحنا حصة مضللة. ابحث عن البدائل التي يعتبرها العميل قابلة للاستبدال لأداء المهمة نفسها، وعن المنطقة والقناة والفئة السعرية عندما تكون مؤثرة. اكتب أيضًا ما استبعدته ولماذا، حتى لا يتغير المقام بصمت أثناء النقاش.
هذه الخطوة ليست تفصيلًا أكاديميًا. إذا بدلت تعريف السوق بعد رؤية النتيجة كي تنقل منتجك إلى خانة أفضل، فأنت تستخدم الأداة لتبرير قرار سابق لا لتحسينه. احتفظ بتعريف أولي ثابت، ثم اختبر تعريفًا بديلًا بصورة معلنة إذا كان هناك سبب مهني لذلك. قد تختلف النتيجة بين سوق واسع وسوق متخصص، وهذا اختلاف يستحق النقاش بدل إخفائه داخل رسم واحد يبدو أكثر يقينًا مما تسمح به البيانات.
المحور الأول: نمو السوق وليس نمو مبيعاتك
نمو السوق يصف تغير إجمالي النشاط في السوق المحدد خلال فترة متسقة. في مثال حسابي افتراضي، إذا ارتفعت قيمة السوق من 100 مليون ريال إلى 112 مليونًا خلال سنة، يكون النمو 12%: الفرق 12 مليونًا مقسومًا على قيمة البداية 100 مليون. يجب أن تتطابق الحدود والفترة وطريقة القياس في الرقمين. لا تقارن تقديرًا يشمل قنوات جديدة هذا العام بتقدير يستبعدها في العام السابق ثم تنسب الفرق كله إلى نمو الطلب.
أما نمو مبيعات شركتك فهو مؤشر مختلف. قد تنمو مبيعاتك 20% في سوق ينمو 35%، فتتراجع حصتك رغم أن تقرير المبيعات يبدو إيجابيًا. وقد تنخفض المبيعات قليلًا في سوق يتراجع أسرع، فتزداد الحصة بينما تتدهور الإيرادات. لذلك ضع المؤشرين جنبًا إلى جنب ولا تستخدم أحدهما بدل الآخر. وإذا كانت الأرقام بالقيمة، افحص أثر ارتفاع الأسعار؛ فقد يزيد الإيراد الاسمي بينما يظل عدد الوحدات ثابتًا أو يتراجع.
ولا توجد عتبة واحدة للنمو المرتفع تصلح لكل القطاعات وكل الفترات. اختيار 10% في تدريب لا يجعلها قانونًا عالميًا. حدد معيار الفصل قبل تصنيف المنتجات، وفسر علاقته بالسوق ودورة الأعمال والبيانات المتاحة. إذا كان تقدير النمو غير مستقر، اعرض نطاقًا بدل رقم قاطع. وقد يكون من الأفضل وضع النشاط على الحدود مع علامة عدم يقين بدل إجباره على خانة تعطي انطباعًا زائفًا بالدقة.
المحور الثاني: الحصة النسبية وما الذي تعنيه
للتطبيق التعليمي هنا، نحسب الحصة السوقية النسبية بقسمة حصتنا على حصة أكبر منافس لنا داخل السوق نفسه. إذا كانت حصتنا 24% وحصة أكبر منافس 16%، فالنسبة 1.5. وإذا كانت حصتنا 8% وحصة المنافس 20%، فالنسبة 0.4. وعندما نكون نحن القائد، يكون المقام حصة أكبر منافس آخر، وليس حصتنا نحن. الرقم ليس نسبة مئوية جديدة؛ هو معامل مقارنة بين حصتين متجانستين.
يجب أن تأتي الحصتان من تعريف السوق نفسه ومن الفترة نفسها وبالوحدة نفسها. حصة الإيراد وحصة الوحدات قد تختلفان بسبب الأسعار والتشكيلة. لا تخلط بينهما كي يكتمل الجدول بسرعة. كذلك لا تستخدم عدد متابعي الحساب أو النقرات أو مرات الظهور بديلًا مباشرًا للحصة السوقية. هذه مؤشرات لقنوات أو تفاعلات، وقد تكون مفيدة في تحليل الإعلان، لكنها لا تثبت موقع النشاط داخل إجمالي المبيعات أو الطلب.
يمكن استخدام الواحد حدًا تفسيريًا للمقارنة مع أكبر منافس في هذا التطبيق: أكثر من واحد يعني أننا أكبر منه وفق القياس المستخدم، وأقل من واحد يعني العكس. لكن التفوق العددي لا يثبت وجود ميزة يصعب تقليدها، ولا يضمن هامشًا جيدًا. قد تشتري الشركة حصتها بخصومات أو خدمة مكلفة. لذلك نضع الحصة بجانب مؤشرات المساهمة والاحتفاظ والتكلفة والقدرة التشغيلية، ولا نستخرج الربحية من اسم الخانة.
اقرأ الخانات الأربع بوصفها أسئلة
النجوم تجمع نمو السوق المرتفع مع حصة نسبية مرتفعة. السؤال العملي ليس «كم نضيف من الإعلان؟» فقط، بل كيف نحافظ على موقع قوي بينما يتوسع الطلب وتتغير المنافسة. قد يكون الاستثمار المطلوب في المنتج أو التوزيع أو التدريب أو القدرة على التسليم، وليس في الوصول الإعلامي وحده. نراجع ما إذا كانت زيادة الإنفاق ستعالج القيد الحقيقي، وما إذا كان النمو يحافظ على تجربة العملاء بدل أن يزيد الشكاوى والإلغاءات.
علامات الاستفهام تعمل داخل سوق سريع النمو لكن موقعها النسبي ما زال ضعيفًا. هذا لا يعني أن كل واحدة تستحق التمويل حتى تصبح كبيرة. نحتاج إلى فرضية واضحة عن سبب إمكانية التحسن: شريحة غير مخدومة، أو ميزة قابلة للإثبات، أو قناة توزيع أفضل، أو تغيير يزيل عائقًا مهمًا. إذا لم نستطع وصف الطريق إلى موقع تنافسي واقتصاديات مقبولين، يصبح الإنفاق تعبيرًا عن الأمل أكثر منه استثمارًا يمكن اختباره.
الأبقار الحلوب تجمع سوقًا أبطأ نموًا مع موقع نسبي قوي. الاسم لا يبرر استنزاف الخدمة أو إهمال المنتج. اسأل عن الحد اللازم لحماية الجودة والاحتفاظ والامتثال والقدرة على الاستمرار، ثم قيّم النقد المتاح بعد هذه الاحتياجات. قد يؤدي خفض الدعم اليوم إلى توفير قصير الأجل وخسارة طويلة الأجل. ولا تفترض أن كل الإيراد قابل للتحويل إلى نشاط آخر؛ هناك مخزون وذمم والتزامات وصيانة واستثمار قد تحتاجها الوحدة نفسها.
الخانة منخفضة النمو والحصة لا تستدعي إغلاقًا آليًا. قد تضم نشاطًا محدودًا لكنه مربح، أو منتجًا يكمل عرضًا آخر، أو خدمة مرتبطة بالتزامات تجاه عملاء حاليين. وفي حالات أخرى قد يكون التخارج أو إعادة التموضع أفضل من الاستمرار. المطلوب مقارنة بدائل حقيقية، مع حساب التكاليف التي ستختفي فعلًا والتكاليف التي ستبقى. حذف الإيراد من الجدول لا يعني أن المصروفات المشتركة ستختفي بالنسبة نفسها.
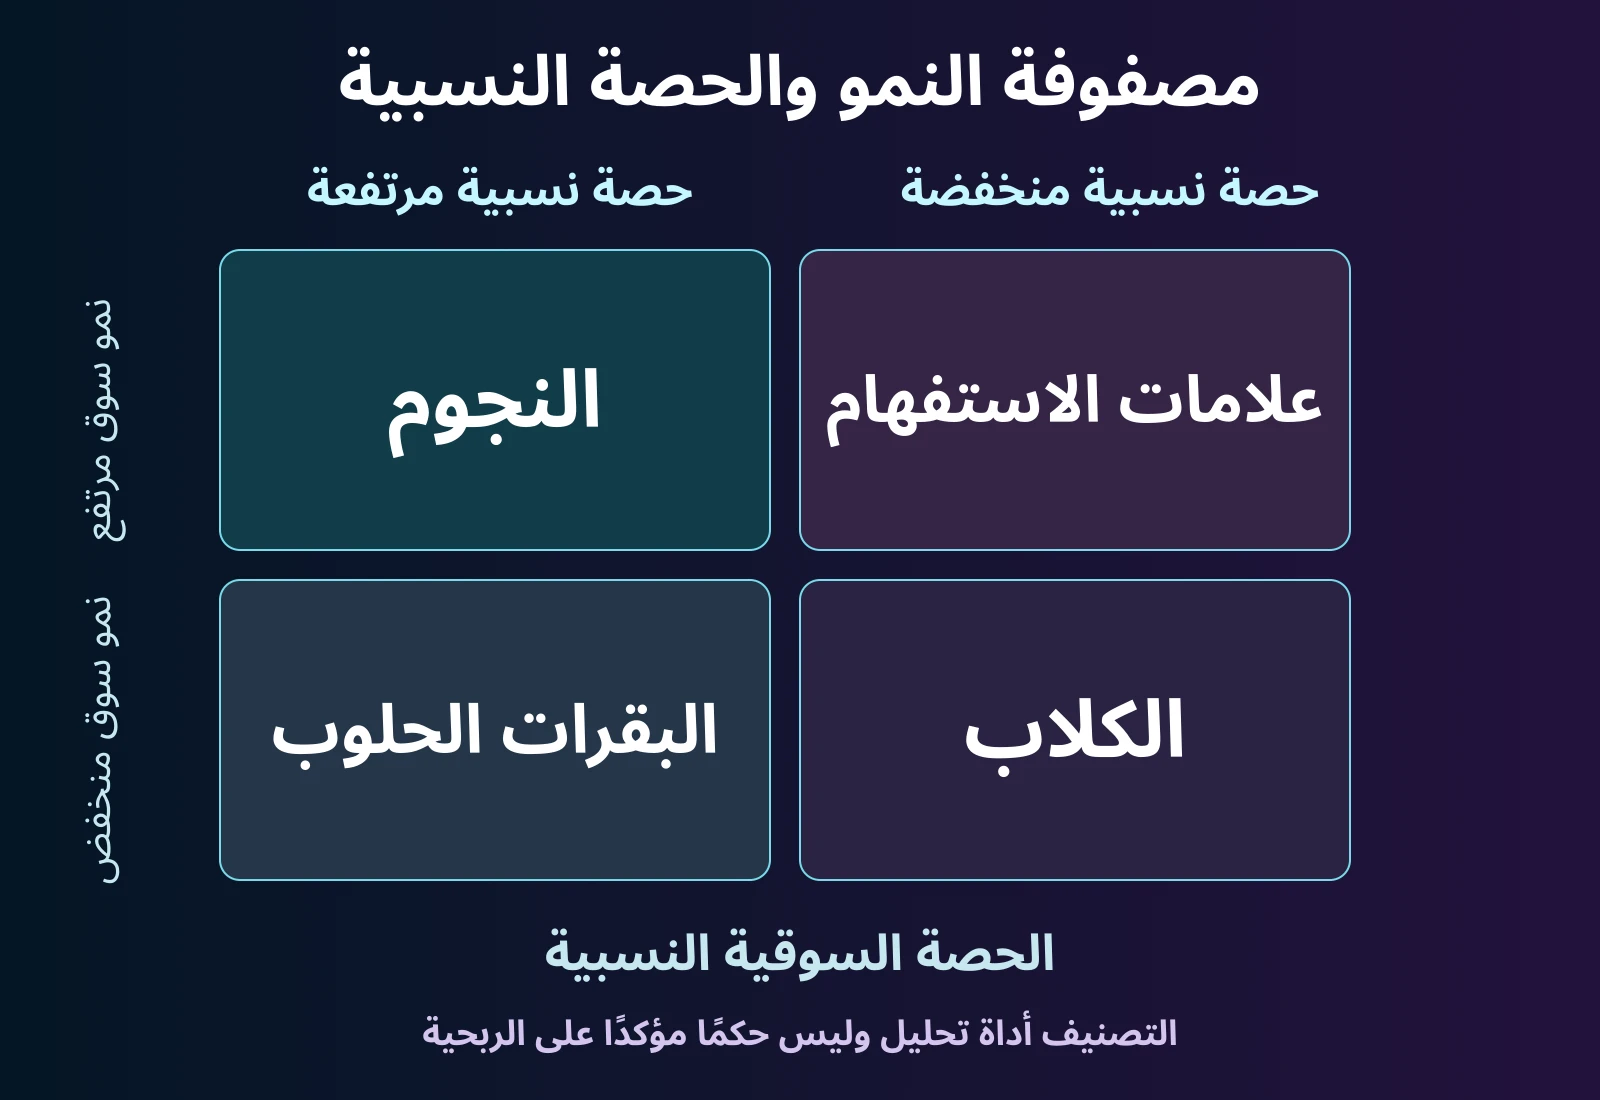
رسم تعليمي أصلي؛ المواضع تصنيف للمحورين وليست توقعًا للربح أو مسارًا حتميًا بين الخانات.
لا تحول المصفوفة إلى قصة انتقال حتمية
يمكن أن تتغير مواقع الأنشطة مع تغير السوق والحصة، لكن لا يوجد مسار مضمون تمر به جميع المنتجات. علامة الاستفهام قد تتحسن لتصبح نجمًا، أو تبقى ضعيفة، أو تخرج من السوق. والنشاط القوي قد يفقد موقعه. كذلك لا يصح عرض انتقال من علامة استفهام إلى بقرة حلوب ثم نجم باعتباره تسلسلًا إلزاميًا؛ كل خانة نتيجة لمحورين يتغيران، وليست درجة في سلم واحد نصعده بالترتيب.
وهنا يظهر الفرق عن دورة حياة المنتج. دورة الحياة تساعد على التفكير في نمط التبني والطلب عبر الزمن، بينما BCG تنظر إلى موقع النشاط داخل المحفظة نسبة إلى سوقه ومنافسيه. قد تكون الفئة ناضجة وتظهر داخلها شركة جديدة تنمو بسرعة، وقد يكون المنتج حديثًا لكن السوق الذي ينافس فيه بطيء النمو. لا تنقل اسم المرحلة إلى خانة المصفوفة دون حساب المحورين وفحص المستوى الذي تصفه كل أداة.
حوّل التصنيف إلى عملية من سبع خطوات
ابدأ بقائمة الأنشطة وحدود السوق لكل نشاط، ثم اجمع مصادر البيانات وتواريخها وتعريفاتها. احسب نمو السوق والحصة النسبية، واكتب بجوار كل رقم درجة الثقة وأهم قيد في تقديره. بعد ذلك ضع الأنشطة على الرسم مع معيار فصل معلن. إذا استخدمت أحجام دوائر لتمثيل الإيراد، وضح ذلك صراحة؛ لا تترك القارئ يظن أن حجم الدائرة يمثل الربح أو عدد العملاء أو الميزانية المطلوبة.
الخطوة التالية هي إضافة صفحة اقتصادية لكل نشاط: الإيراد، والتكاليف ذات الصلة، والمساهمة، والاحتياج إلى رأس المال العامل، والاستثمارات الضرورية، والقيود التشغيلية. لا يلزم أن تكون الصفحة معقدة، لكن يجب أن تكشف ما يخفيه الرسم. بعد ذلك صغ خيارين على الأقل لكل نشاط مهم، مثل تحسين الاحتفاظ مقابل توسيع الاستحواذ، أو تجربة شريحة محددة مقابل توسيع التوزيع، أو الحفاظ على العرض مقابل تخارج منظم.
وأخيرًا اختر إجراءً محدودًا مع مسؤول وميزانية ومعيار مراجعة وتاريخ واضح. اسأل: ما الدليل الذي سيجعلنا نزيد الاستثمار؟ وما الدليل الذي سيجعلنا نغير المسار؟ اجعل الإجابة سابقة للنتائج حتى لا تعيد تفسير كل نتيجة باعتبارها نجاحًا. هذه الخطوات المقترحة تطوير تطبيقي لا جزء إلزامي من الرسم الأصلي، ويمكن تبسيطها بحسب حجم المؤسسة، بشرط الاحتفاظ بالصلة بين الدليل والقرار والمتابعة.
مثال افتراضي أول: محفظة شركة برمجيات إدارية
لنفترض شركة تقدم ثلاثة حلول غير طبية للشركات الصغيرة: إدارة الحجوزات، وإدارة المخزون، وإعداد تقارير تشغيلية. كل الأسماء والأرقام والنتائج في هذا المثال مخترعة لأغراض التعلم. حدد الفريق لكل حل سوقًا منفصلًا يضم البدائل المناسبة للعملاء المستهدفين داخل المنطقة نفسها. اتفق، لهذا التمرين فقط، على اعتبار نمو السوق فوق 8% مرتفعًا، وعلى استخدام الحصة النسبية مقابل أكبر منافس. هذه العتبة افتراض تدريبي وليست توصية عامة.
ينمو سوق إدارة الحجوزات من 10 ملايين إلى 11.5 مليون ريال، أي 15%. حصة الشركة 18% وحصة أكبر منافس 12%، فتبلغ الحصة النسبية 1.5. يوضع الحل مبدئيًا في خانة النجوم. أما سوق إدارة المخزون فيرتفع من 20 مليونًا إلى 20.6 مليون، أي 3%، مع حصة للشركة 25% مقابل 20% للمنافس، فتكون النسبة 1.25 ويقع في خانة الأبقار الحلوب وفق افتراضات التمرين.
الحل الثالث، الخاص بالتقارير، يعمل في سوق ارتفع من 5 ملايين إلى 6 ملايين ريال، أي 20%. حصة الشركة 4% والمنافس الأكبر 16%، فتكون النسبة 0.25، ويصنف علامة استفهام. إلى هنا نملك وصفًا للموقع فقط. لا نملك بعد دليلًا على أن تحويل ميزانية المخزون كلها إلى التقارير قرار جيد، ولا أن الحجوزات يستطيع استيعاب عدد مضاعف من العملاء دون استثمار إضافي في التهيئة والدعم.
يضيف الفريق حسابًا اقتصاديًا مبسطًا لحل التقارير. الاشتراك الشهري الافتراضي 500 ريال، والتكلفة المتغيرة ذات الصلة 200 ريال، فتتبقى مساهمة 300 ريال قبل المصروفات الثابتة والتكاليف الأخرى المستبعدة. إذا كانت تكلفة اكتساب عميل 1800 ريال، فاسترداد تكلفة الاكتساب وحدها يحتاج ستة أشهر من هذه المساهمة، بشرط استمرار العميل وثبات السعر والتكلفة والتحصيل. لا يمثل هذا الحساب ربحًا صافيًا، ولا يتضمن تلقائيًا تكلفة التطوير أو تأخر السداد.
بدل حملة واسعة، يقترح الفريق اختبار شريحة واحدة لمدة محددة بحد إنفاق 18 ألف ريال. عند تكلفة اكتساب 1800 ريال، يعني ذلك حسابيًا عشرة عملاء، لكنه ليس وعدًا بتحقيق العدد. يراجع الاختبار اكتمال التهيئة، والاستخدام المتكرر، وجهد الدعم، والاستمرار، وليس التسجيل فقط. إذا احتاج العميل إلى عمل يدوي إضافي رفع التكلفة المتغيرة إلى 350 ريالًا، تصبح المساهمة 150 ريالًا ويطول الاسترداد المبسط إلى اثني عشر شهرًا. تغير القرار هنا جاء من الاقتصاديات، لا من تغير اسم الخانة.
وفي الوقت نفسه، يحتفظ حل المخزون بميزانية صيانة ودعم تحمي العملاء الحاليين، ويعالج حل الحجوزات اختناق التهيئة قبل زيادة الإعلان. قد تكون النتيجة تمويل تجربة صغيرة للتقارير، واستثمار تشغيلي للحجوزات، والمحافظة على جودة المخزون. هذا توزيع أكثر منطقية من قاعدة «موّل كل علامة استفهام» أو «اسحب المال من كل بقرة حلوب». بعد المراجعة، يسجل الفريق ما تعلمه وما لم يعرفه، ولا يعلن تحول التقارير إلى نجم بسبب عشرة اشتراكات فقط.
مثال افتراضي ثانٍ: متجر لمنتجات التنظيم المنزلي
تخيل متجرًا يراجع ثلاث مجموعات: صناديق تخزين معيارية، وملحقات تنظيم صغيرة، ومجموعة سفر جديدة. الأرقام التالية تعليمية وليست تقديرًا لسوق حقيقي. يستخدم الفريق مبيعات الوحدات المتجانسة لقياس الحصص، ويختار الفترة والقنوات نفسها عند مقارنة المنافسين. لا يضع عدد المنتجات المعروضة على الرف مكان إجمالي المبيعات، ولا يعتبر ترتيب نتائج البحث دليلًا كافيًا على الحصة. ويعلن أن بعض تقديرات المنافسة أقل ثقة من بياناته الداخلية.
سوق الصناديق ينمو 2%، وحصة المتجر 30% مقابل 20% لأكبر منافس، فتكون النسبة 1.5. وسوق ملحقات التنظيم ينمو 4%، وحصة المتجر 6% مقابل 24% للمنافس، فتكون النسبة 0.25. أما سوق مجموعة السفر فينمو 14%، وحصة المتجر 5% مقابل 25%، فتكون النسبة 0.2. باستخدام عتبة افتراضية قدرها 8%، تصنف الصناديق بقرة حلوب، والملحقات منخفضة النمو والحصة، والسفر علامة استفهام.
قد يقترح أحدهم إلغاء الملحقات فورًا. لكن الفحص يكشف في السيناريو التعليمي أنها تباع بكميات صغيرة بهامش مساهمة جيد، ولا تحتاج إلى مساحة كبيرة، وأن بعض العملاء يطلبونها مع الصناديق. هذه ملاحظات تستدعي اختبار العلاقة، لا افتراضها. يقارن الفريق طلبات متشابهة، ويفحص أسباب الشراء والمرتجعات، ويقدر التكاليف القابلة للتجنب إذا أوقفها. لا ينسب كل مبيعات الصناديق إلى وجود الملحقات لمجرد ظهورهما في السلة نفسها.
ولنفترض أن الملحق يباع مقابل 40 ريالًا، وتبلغ تكلفته المتغيرة المرتبطة بالشراء والتجهيز 24 ريالًا، فتكون المساهمة المبسطة 16 ريالًا للوحدة. بيع 1000 وحدة ينتج 16 ألف ريال قبل التكاليف الثابتة وغيرها من المصروفات المستبعدة. إذا احتاج الحفاظ على المجموعة إلى تكلفة إضافية قابلة للتجنب قدرها 6 آلاف ريال خلال الفترة نفسها، يبقى فرق 10 آلاف قبل بقية الاعتبارات. هذا لا يثبت وجوب الاحتفاظ بها، لكنه يوضح لماذا لا تكفي الخانة وحدها لتبرير الإلغاء.
أما مجموعة السفر فتحتاج إلى مخزون مقدم. شراء 500 وحدة بتكلفة 60 ريالًا للوحدة يتطلب 30 ألف ريال نقدًا قبل احتساب البنود الأخرى. قد يبدو هامش البيع المتوقع جذابًا، لكن بطء التصريف والمرتجعات والموسمية قد يربطان المال فترة طويلة. لذلك يختبر المتجر كمية أصغر أو طلبًا مسبقًا بشروط واضحة إن كان ذلك مناسبًا تشغيليًا، ويتابع التصريف الفعلي والمساهمة والتوافر، بدل قياس نجاح التجربة بعدد النقرات على إعلان الإطلاق.
إذا كانت مبيعات السفر أثناء الحملة أعلى من الفترة السابقة، فلا ينسب الفريق الزيادة كلها للإعلان. قد يكون الموسم مختلفًا أو التوافر أفضل أو السعر أقل. يقارن ببديل مناسب عندما يمكن ذلك، ويذكر حدود الاستدلال عندما لا يمكن. وفي نهاية المراجعة قد يحافظ على الملحقات، ويحسن إعادة طلب الصناديق، ويحد استثمار السفر حتى تتضح سرعة التصريف. المصفوفة نظمت الأسئلة، لكن القرار اعتمد على دليل إضافي وتكاليف ومخاطر محددة.
كيف تتعامل مع بيانات غير مكتملة؟
في مؤسسات كثيرة لا تتوافر حصة المنافس بدقة. الحل ليس اختراع رقم كي تبدو المصفوفة مكتملة. اكتب مصدر التقدير وحدوده، واستخدم نطاقًا معقولًا تدعمه الأدلة المتاحة. إذا كانت حصتنا 12% وحصة المنافس بين 10% و20%، تتراوح النسبة بين 1.2 و0.6. بذلك قد يقع النشاط على جانبي الحد الفاصل، ويصبح البحث الإضافي أهم من الثقة في خانة واحدة. هذا الاستنتاج مفيد حتى لو لم ينتج رسمًا بسيطًا.
افحص أيضًا حساسية القرار، لا حساسية التصنيف فقط. هل سيتغير الإجراء المقترح فعلًا إذا كانت النسبة أقل قليلًا؟ إذا كنا نحتاج في الحالتين إلى إصلاح تجربة البداية أو تقليل المرتجعات، يمكن تنفيذ الإصلاح دون ادعاء يقين غير موجود. أما إذا كان القرار استثمارًا كبيرًا لا رجعة فيه، فقد تبرر قيمة المعلومات إجراء بحث أعمق قبل الالتزام. مستوى الدقة المطلوب يجب أن يتناسب مع حجم المخاطرة وقابلية التراجع عن القرار.
أخطاء تجعل الرسم مقنعًا والقرار ضعيفًا
من الأخطاء الشائعة استخدام نمو الشركة بدل نمو السوق، وخلط حصص الإيراد بالوحدات، واختيار عتبة بعد معرفة النتيجة، ومساواة الحصة بالربحية. ويضاف إليها تقديم أرقام قديمة على أنها حديثة، أو استخدام مثال لعلامة مشهورة دون تحديد البلد والفترة وتعريف السوق. الشهرة لا تعوض البيانات. إذا أردت مثالًا حقيقيًا، اجمع دليلًا صالحًا لكل محور ولكل ادعاء؛ وإلا فالمثال الافتراضي المعلن أوضح وأكثر أمانة.
هناك أيضًا خطأ إداري: تحويل أسماء الخانات إلى أحكام على قيمة الأشخاص أو الفرق. وصف نشاط بأنه ضعيف الموقع ليس إدانة للفريق، ووصفه بالنجم لا يمنحه ميزانية بلا مساءلة. اجعل النقاش عن الافتراضات والبدائل والقيود والنتائج. وأظهر الترابط بين الأنشطة حتى لا يتحسن تقرير وحدة على حساب المحفظة كلها. نقل مصروف مشترك من منتج إلى آخر قد يغير الهامش المحاسبي دون أن يغير النقد أو القيمة الاقتصادية للمؤسسة.
لوحة متابعة أصغر وأكثر فائدة
لا تحتاج إلى عشرات المؤشرات. ابدأ بنمو السوق والحصة النسبية مع تاريخ المصدر، ثم أضف مقاييس قليلة مرتبطة بالقرار: المساهمة، والاحتفاظ أو تكرار الشراء، وتكلفة الاكتساب عند ملاءمتها، والتصريف والمخزون عند الحاجة، ومؤشر جودة تشغيلي. ضع تعريفًا ومسؤولًا ودورية لكل مقياس. المؤشر الذي لا يغير قرارًا أو يكشف خطرًا قد يصبح عبئًا يستهلك الوقت دون أن يحسن إدارة المحفظة.
وفي اجتماع المراجعة اسأل ثلاثة أسئلة: هل تغيرت الأدلة؟ هل نجح الإجراء المقترح في معالجة المشكلة؟ وهل ظهرت تكلفة أو علاقة لم نرها؟ لا تكتف بتحديث موضع الدائرة. قد يبقى النشاط في الخانة نفسها بينما تتحسن اقتصادياته بصورة مهمة، وقد ينتقل إلى خانة تبدو أفضل نتيجة توسع غير مربح. النجاح ليس تحريك النقاط إلى أعلى الرسم؛ النجاح هو استخدام موارد محدودة بطريقة يمكن تبريرها وتحمل مخاطرها ومراجعة أثرها.
ما الذي يتغير في العمل التسويقي بعد المراجعة؟
يفترض أن ينتج عن المراجعة اختلاف واضح في نوع العمل، وليس اختلافًا في مبلغ الإنفاق فقط. في عرض قوي داخل سوق سريع النمو قد تكون المهمة توثيق سبب التفضيل وتوسيع الوصول إلى شرائح مشابهة مع حماية جودة التنفيذ. وفي عرض ناشئ ضعيف الموقع قد تكون المهمة اكتشاف الشريحة التي تستطيع المؤسسة خدمتها أفضل، أو اختبار رسالة وتهيئة وعرض تجريبي. وفي عرض مستقر قد يكون تقليل الاحتكاك في إعادة الشراء أهم من اجتذاب زيارات جديدة لا تتحول إلى مساهمة إضافية.
لكن لا تكتب هذه المهام كقائمة إلزامية لكل خانة. ابدأ بعائق موثق من بيانات العملاء والتشغيل، ثم اختر الإجراء المناسب. إذا كانت المشكلة في نفاد المخزون، فلن تعالجها حملة توعية أكبر. وإذا كان العميل لا يفهم الفرق بين عرضين، فقد يكون تحسين المعلومات أنفع من خصم عام. وإذا كان الوصول مناسبًا لكن الاستخدام الأول يفشل، فإن زيادة الاستحواذ تضاعف المشكلة. المصفوفة تحدد سياقًا للمفاضلة؛ أما تشخيص نقطة التعطل فيحتاج إلى النظر إلى الرحلة الفعلية للعميل.
ومن المهم تنسيق القرار مع فرق المبيعات والمنتج والمالية والتشغيل. لا يستطيع التسويق وحده أن يَعِد باستيعاب طلب جديد، ولا تستطيع المالية وحدها أن تستنتج قيمة علاقة عميل من بند مصروف واحد. اجمع تعريفًا مشتركًا للنجاح وحدودًا واقعية للقدرة ووقتًا كافيًا لظهور الأثر. وقد تكون التجربة الناجحة هي التي تمنع استثمارًا أكبر غير مبرر، لا التي تنتج عنوانًا جذابًا عن النمو. هذا الفرق يجعل التعلم جزءًا من قيمة العمل، دون تحويل كل فشل في التنفيذ إلى نجاح مزعوم.
تمرين مراجعة قبل عرض القرار على الإدارة
اطلب من زميل لم يشارك في التحليل أن يقرأ الصفحة دون شرح شفهي. هل يستطيع فهم السوق والفترة والمنافس المرجعي؟ هل يعرف لماذا اخترت عتبة النمو؟ هل يميز البيانات الفعلية من الافتراضات والأمثلة؟ إذا احتاج إلى تخمين الإجابات، حسّن الصفحة قبل الاجتماع. الوضوح هنا اختبار لجودة التفكير، وليس مجرد تنسيق. وأضف سطرًا بعنوان «ما الذي قد يجعل هذا القرار خاطئًا؟» لتكشف أهم فرضية يمكن أن تفشل.
بعد ذلك اطلب منه اقتراح تفسير منافس للنتيجة. ربما يبدو العرض ضعيف الحصة لأن السوق عُرِّف بصورة أوسع من مجال المنافسة الحقيقي، أو تبدو المساهمة مرتفعة لأن تكلفة دعم مهمة لم تُحمَّل عليه. لا تغير التحليل تلقائيًا استجابة لكل اعتراض، بل ابحث عن الدليل الذي يفصل بين التفسيرين. ثم سجل القرار النهائي وما بقي غير محسوم. بهذه الممارسة يصبح الاجتماع فرصة لاختبار الافتراضات بدل أن يكون مسابقة للدفاع عن أكبر دائرة أو أجمل شريحة.
خلاصة عملية وتمرين للتطبيق
اختر ثلاثة عروض فقط، واكتب لكل منها سوقًا محددًا ومصدرًا لنموه وتقديرًا موثقًا لحصتك وحصة أكبر منافس. ارسم المصفوفة، ثم ضعها جانبًا واكتب أهم مشكلة اقتصادية أو تشغيلية لكل عرض. إذا لم تستطع ربط الخانة بمشكلة وبديل وإجراء، فلا تستعجل توزيع الميزانية. عد إلى البيانات أو إلى تعريف السوق. ليس مطلوبًا أن تعطي كل خانة قرارًا مختلفًا؛ المطلوب أن يكون كل قرار مناسبًا للأدلة الخاصة بالنشاط.
المخرج الذي أقترحه صفحة واحدة تتضمن التشخيص ودرجة الثقة والاقتصاديات والخيار المختار والمسؤول وموعد المراجعة ومعيار التوقف أو التوسع. احتفظ بها لتقارن توقعاتك بما حدث، لا لتثبت أنك كنت محقًا منذ البداية. بهذه الطريقة تصبح BCG أداة تفكير جماعي قابلة للتعلم، بدل تصنيف جامد. المحفظة الجيدة لا تُدار بالأسماء وحدها، بل بفهم من يحتاج إلى الاستثمار، ومن يستطيع توليد موارد قابلة للاستخدام، وأين نحتاج إلى تجربة أصغر قبل قرار أكبر.
التعليقات
لا توجد تعليقات منشورة بعد.