نتيجة المورد ليست حكمًا على حملتك
أعلنت DoubleVerify نتائج الربع الثالث في 30 أكتوبر 2026، وهذه مراجعة تحريرية بتاريخ 2 نوفمبر. بلغت الإيرادات المعلنة 205.6 مليون دولار بنمو سنوي 9%؛ وارتفعت إيرادات قياس المنصات الاجتماعية 20%، وحجم معاملات إعلانات التلفزيون المتصل المقاسة 22%. الرقم الأخير حجم معاملات، وليس إيرادات التلفزيون المتصل. وأقر المساهمون اتفاق الاندماج المقترح في 29 أكتوبر، مع بقاء الإتمام مشروطًا ومتوقعًا بحلول الربع الأول من 2027. هذه بيانات الشركة، لا نتائج مستقلة لحملات المعلنين. المصدر الرسمي.
السؤال المفيد لمدير التسويق ليس فقط ما إذا كان المورد قد حقق ربعًا جيدًا، بل ما الذي ينبغي أن تطلبه المؤسسة من ميزانية القياس قبل تجديد التعاقد أو زيادة نطاقه. يقدم التحليل التالي مقترحات تحريرية أصلية لإدارة العلاقة وشراء الخدمة. ولا يفترض أن المشكلات المذكورة حدثت لدى عميل بعينه، ولا يستنتج تحسن أداء الحملات من نمو أعمال المورد.
يمكن أن تنجح شركة قياس تجاريًا بينما يظل فريق معلن معين عاجزًا عن تحويل تقاريرها إلى قرارات مفيدة. ويمكن أيضًا أن تقدم خدمة قيمة تشغيلية حقيقية من دون أن تحيط بها عناوين مالية مثيرة. الفصل بين الاحتمالين يمنع تحويل الخبر الاقتصادي إلى بديل عن مراجعة ما يحدث داخل الحساب، وهي مراجعة تحتاج إلى أدلة تختلف عن أرقام الشركة المعلنة.
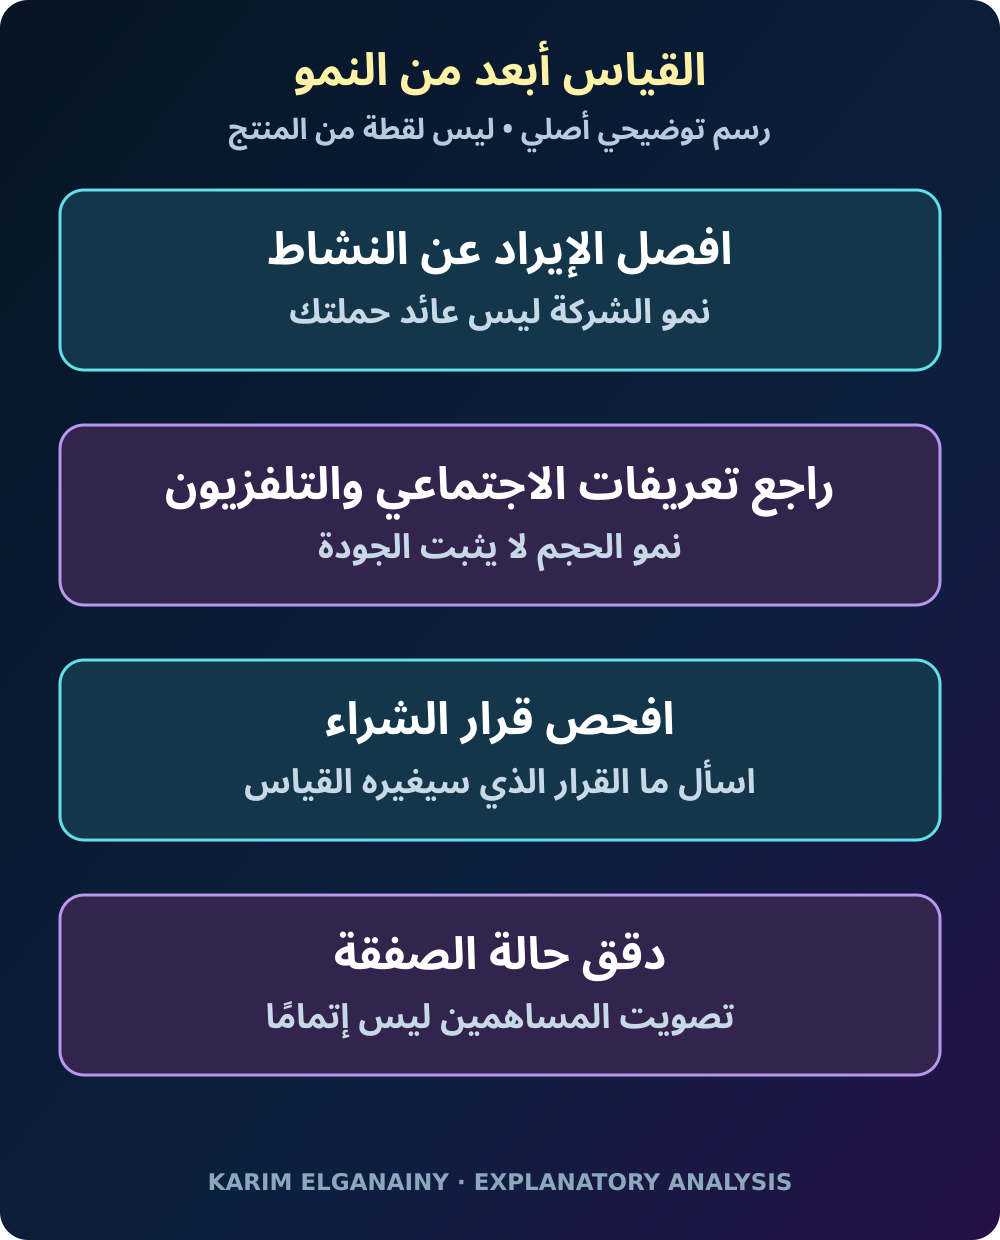
إطار تحريري توضيحي أصلي، وليس لقطة من المنتج أو دليلاً على نتائج حملة.
ضع الفاتورة بجوار سجل القرارات
ابدأ نقاش التجديد بسجل لما تغير في العمل، لا بمجموعة صور من لوحات المتابعة. أمام كل تدخل مهم خلال الفترة، اكتب ما الذي لاحظه الفريق، وما القرار الذي اتخذه، ومن وافق عليه، وما الذي حدث بعد التنفيذ. قد يتعلق التدخل باستبعاد موضع غير مناسب، أو التحقيق في اختلاف بين تقريرين، أو تعديل قاعدة شراء، أو الإبقاء على موضع بعد اتضاح أن القلق الأولي لم يكن مبررًا.
ينبغي أن يفرق السجل بين الملاحظة والإجراء والنتيجة. الإشارة إلى ظهور إعلاني تحتاج إلى مراجعة هي ملاحظة. تعديل تعليمات الشراء إجراء. أما التحسن اللاحق في مؤشر تجاري فهو نتيجة تحتاج إلى مقارنة مناسبة قبل نسبتها إلى ذلك التعديل. جمع المراحل الثلاث في عدد واحد يوحي بدرجة من الحسم لا يقدمها الدليل، ويصعب معرفة المكان الذي تتعطل فيه العملية بالفعل.
قد يكشف هذا السجل أن المشكلة ليست في نقص الرصد، بل في غياب المسؤولية. تصل التنبيهات إلى بريد الوكالة، لكن لا يوجد شخص محدد يملك صلاحية تعديل الحملة. في هذه الحالة لا تكون زيادة شراء التنبيهات هي الإجابة الواضحة. ربما تحتاج المؤسسة إلى مسار تصعيد مفهوم، أو مهلة استجابة متفق عليها، أو قواعد أقل عددًا يستطيع الفريق تطبيقها ومراجعتها باستمرار.
ومن المفيد أن يتضمن السجل قرارات عدم التغيير أيضًا. أحيانًا تكون قيمة التحقيق أنه يمنع تعديلًا متسرعًا كان سيعطل التسليم أو يرفع التكلفة من دون مبرر. لكن ينبغي توثيق سبب الإبقاء على الوضع، لا تقديم الصمت على أنه قرار مدروس. هذه التفاصيل تتيح للمدير تقييم جودة الاستجابة بدل الاكتفاء بعدد الرسائل التي أرسلتها الأداة خلال الشهر.
افهم مقام النسبة قبل مقارنة القنوات
تصبح المقارنة مضللة عندما تحمل مجموعات مختلفة الاسم نفسه. قبل مقارنة نسب الجودة بين قناتين، اسأل عما دخل عملية القياس، وما أمكن تقييمه، وما ظل مجهولًا، وما استبعد من النسبة الظاهرة في التقرير. لا تكفي النسبة وحدها لتبرير نقل الميزانية؛ إذ يحتاج الفريق أولًا إلى خريطة تبين المجتمع الذي تصفه تلك النسبة وحدود ما تقوله عنه.
ابن هذه الخريطة انطلاقًا من الخطة الإعلامية الفعلية. افصل طرق الشراء والأشكال الإعلانية والأسواق وبيئات الأجهزة عندما تختلف الأدلة المتاحة بينها. ثم حدد الأسئلة التي يمكن الإجابة عنها في كل حالة. ليس الهدف فرض تماثل تقني كامل بين البيئات، بل منع عبارة واسعة عن التغطية من أن تتحول إلى إجابة محددة عن موضع محدد لم تتوافر عنه المعلومات اللازمة.
تخيل، كمثال افتراضي، حزمتين لإعلانات الفيديو تعرضان درجة جودة متقاربة. الأولى تشرح بوضوح أي جزء من التسليم خضع للتقييم، بينما تترك الثانية جزءًا مؤثرًا بلا تفسير. لا تجعل الدرجتان المتشابهتان الحزمتين متكافئتين. المراجعة الجيدة تحقق في المساحة المجهولة قبل إعلان التعادل أو اختيار العرض الأرخص. والمجهول حالة تحتاج إلى إدارة، وليس وصفًا آخر للمحتوى الآمن أو غير الآمن.
اطلب كذلك توضيح طريقة التعامل مع الحالات التي لا يمكن حسمها. هل تظهر في التقرير منفصلة؟ هل تختفي من بعض الرسوم؟ وهل يمكن للمشتري تتبع أثرها على المقارنة؟ لا يلزم أن يكون وجودها سببًا تلقائيًا لرفض الخدمة، لكنه ينبغي أن يكون ظاهرًا لصاحب القرار. إخفاء عدم اليقين يجعل التقرير أكثر راحة للقراءة وأقل فائدة عند اتخاذ قرار صعب.
اشتر السؤال الذي تريد الإجابة عنه
ينبغي أن يصف طلب العروض القرار الذي تحتاج المؤسسة إلى اتخاذه. قد يريد فريق معرفة ما إذا كان مسار شراء يفي بمتطلبات المحتوى، بينما يحتاج فريق آخر إلى دليل سريع لدعم اعتراض تجاري، ويبحث ثالث عن تقارير قابلة للمقارنة بين الوكالات. هذه احتياجات متقاربة، لكنها ليست حاجة واحدة يمكن اختصارها بوعد عام عن تحسين القياس أو زيادة الشفافية.
بعد تحديد السؤال، عرف أصغر مخرج يمكن أن يساعد على الإجابة. ربما يكون ملفًا قابلًا للتصدير بمعرفات مستقرة، أو آلية موثقة للتعامل مع الاستثناءات، أو تقريرًا يصل قبل موعد توزيع الميزانية التالي. قد تكون الواجهة المتقدمة مفيدة، لكنها لا تعوض وصول الدليل بعد فوات القرار، ولا تحل مشكلة تعذر مطابقته بسجلات المعلن عندما يظهر اختلاف يحتاج إلى تفسير.
وتسمح هذه الطريقة بمقارنة أكثر عدلًا بين الموردين. بدل حساب عدد الخصائص المذكورة في العرض، أعط كل مورد مهمة واقعية واحدة بقيود متشابهة. اطلب منه شرح كيفية اكتشاف الاختلاف وتوصيل درجة عدم اليقين ومساندة القرار. قيم اكتمال الشرح، لا جاذبية الإجابة وحدها. المورد الذي يبين منطقة غير محسومة بوضوح قد يكون أنفع من مورد يخفيها داخل ملخص أنيق.
لا تجعل العرض التجريبي اختبارًا للحالات السهلة فقط. أدخل حالة ناقصة البيانات أو مسارًا يحتاج إلى مراجعة بشرية، ثم راقب كيفية التعامل معه. الهدف ليس اصطياد خطأ محرج، بل فهم شكل العمل عندما لا تقدم البيانات إجابة نظيفة. هذه اللحظات هي التي تحدد مقدار العبء الذي سيعود إلى فريقك بعد توقيع العقد وبدء التشغيل اليومي.
افصل الحماية عن ادعاءات النمو
تستهدف بعض نفقات القياس تقليل التعرض لظروف غير مرغوبة، بينما تستهدف نفقات أخرى تحسين تخصيص الموارد. قد تتداخل الوظيفتان، لكن ينبغي أن تظل الأدلة الخاصة بكل منهما واضحة. لا تحتاج أداة حماية إلى تقديم نفسها كمحرك مبيعات حتى تكون ذات قيمة. وفي المقابل لا ينبغي أن تعفيها صفة الحماية من مراجعة جودة التنفيذ أو سرعة الاستجابة أو ملاءمة نطاق الخدمة.
بالنسبة إلى الحماية، حدد الحالة المقبولة ومسار التصعيد والدليل المطلوب لإغلاق الواقعة. وبالنسبة إلى تخصيص الميزانية، حدد المقارنة التي تسمح بدعم تغيير الإنفاق. إذا أراد الفريق القول إن تدخلًا في القياس حسن كفاءة الاستحواذ، فعليه شرح كيف فصل أثر التدخل عن تغير المادة الإبداعية أو العرض التجاري أو مزيج الجمهور أو توقيت الموسم، بدل الاعتماد على تحسن تزامن معه فقط.
يفيد هذا الفصل في التقارير التنفيذية أيضًا. اعرض حالة الضوابط الوقائية ونتيجة الاختبار التجاري في سطرين منفصلين. بذلك لا تضطر إلى تحويل كل تكلفة قياس إلى قصة غير مثبتة عن العائد الإعلاني، ولا تستطيع إخفاء ضعف اختبار تجاري خلف أهمية حماية العلامة. يصبح لكل نشاط معيار يناسب المهمة التي اشترته المؤسسة من أجلها، ويصبح النقاش المالي أدق وأقل دفاعية.
حول تغير الملكية إلى أسئلة تعاقدية
يستحق مسار الاندماج المقترح مراجعة ترتيبات استمرارية الخدمة، لكنه لا يثبت أن الخدمة ستتحسن أو تتراجع. التصرف العملي هو معرفة الالتزامات المكتوبة الموجودة الآن، وتلك التي تعتمد على قرارات مستقبلية لم تتخذ بعد. هذه مراجعة للمخاطر التشغيلية وليست تنبؤًا بنجاح الصفقة أو حكمًا استثماريًا على الشركة، وينبغي ألا تقدم للجمهور بصيغة توحي بغير ذلك.
يمكن لقائمة التجديد أن تشمل الوصول إلى السجلات السابقة، والإخطار بالتغييرات الجوهرية، ومسؤوليات الدعم، وصيغ تصدير البيانات، وطريقة معالجة الاعتراضات التي لم تحسم. ينبغي أن يعرف المعلن من يملك الإجابة اليوم. وإذا ارتبطت الإجابة بخطة دمج مستقبلية، فسجل هذا الاعتماد بدل تحويل حديث مبيعات عن الإمكانات إلى ضمان مفترض يتكئ عليه تشغيل الحملات والفرق.
تجنب بناء العملية الإعلامية حول تجميع متوقع لمنتجات لم يتحدد بعد. يمكن استكشاف الاحتمالات المستقبلية، لكن يجب أن يبرر العقد الحالي نفسه بقدراته والتزاماته الراهنة. هناك فرق بين خدمة تحقق متطلبات اليوم وقد تصبح أسهل لاحقًا، وخدمة لا تصبح مفيدة إلا إذا تحقق تكامل غير محدد. ينبغي أن يظهر هذا الفرق لصاحب الميزانية قبل الموافقة، لا بعد أن تصبح المؤسسة معتمدة عليه.
اختبر قابلية نقل الدليل قبل الحاجة العاجلة
يسهل تقييم الاستمرارية عندما تستطيع المؤسسة إعادة بناء جزء محدود من تقاريرها خارج الواجهة الأساسية. اختر حملة مكتملة، وصدر السجلات اللازمة، ثم اطلب من محلل لم ينشئ لوحة المتابعة الأصلية تفسير النتيجة. ليس الهدف إعادة بناء تقنية المورد، بل اكتشاف ما إذا كان الدليل يظل مفهومًا بعد خروجه من الشاشة التي اعتاد الفريق قراءة الأرقام من خلالها.
وثق التعريفات والمناطق الزمنية والمعرفات والمرشحات التي احتاجها المحلل لإتمام التمرين. وإذا اختلف الملف المصدر عن الواجهة، فتحقق من السبب بينما لا يزال فريق الحملة متاحًا. قد يكون الاختلاف طبيعيًا وله تفسير بسيط، لكن اكتشاف ذلك بعد أشهر أقل فائدة لفريق يواجه اعتراضًا ماليًا أو انتقالًا بين وكالتين أو تغييرًا في الأشخاص المسؤولين عن الحساب.
وتشمل قابلية النقل حفظ الذاكرة التشغيلية، لا الملفات فقط. اكتب ملاحظة قصيرة تشرح لماذا وضعت قاعدة معينة، ومن وافق عليها، ومتى ينبغي مراجعتها. يمكن لهذه الملاحظة أن تمنع فريقًا جديدًا من إعادة تحقيق قديم، أو من الإبقاء على استبعاد انتهى سببه. الأرشيف القابل للاستخدام يحتاج إلى سياق، وإلا تحول إلى مجلد كبير يصعب الاستفادة منه عند اتخاذ قرار جديد.
صمم تجربة تجديد محدودة وواضحة
قبل توسيع التعاقد على نطاق واسع، اختر مشكلة قرار واحدة لا يعالجها الإعداد الحالي جيدًا. صمم حولها اختبارًا محدودًا له مسؤول وقاعدة توقف. ينبغي أن يكون الاختبار كافيًا لكشف خطوات العمل المهمة، لكن لا يتحول بصمت إلى إضافة دائمة لكل الحملات لمجرد أن الفريق أنفق وقتًا في الإعداد وأصبح مترددًا في إنهائه أو إعادة تقييمه.
حدد النجاح قبل البداية. قد يكون وصول الدليل قبل قرار الشراء، أو القدرة على ربط التنبيه بالتسليم المتأثر، أو إنهاء التصعيد بتفسير موثق. هذه أمثلة تخطيطية وليست نتائج معلنة عن DoubleVerify. وعند النهاية قارن قيمة دعم القرار بتكلفته التشغيلية الكاملة، بما يشمل وقت التحليل والتنسيق مع الوكالة ومعالجة الاستثناءات وصيانة الإعدادات، لا قيمة الفاتورة وحدها.
الخلاصة ليست التوسع التلقائي ولا الشك التلقائي. إنها مراجعة أدق للعلاقة: ما القرارات التي تجعلها ممكنة، وما المساحات التي تظل غير واضحة، وما الالتزامات التي تحافظ على الوصول إلى الدليل؟ يختلف هذا عن مناقشة استطلاع تبني الذكاء الاصطناعي المنشور سابقًا؛ فنحن هنا أمام إفصاح مالي وانضباط شراء. يمكن للخبر أن يفتح الأسئلة، لكنه لا يجيب عنها بدلًا من المعلن.
التعليقات
لا توجد تعليقات منشورة بعد.