تاريخ الإعلان: 29 أكتوبر 2026. المراجعة التحريرية: 1 نوفمبر 2026. هذا تحليل لنتائج منشورة سابقاً، وليس إعلاناً عن منتج جديد اليوم.
الأرقام المعلنة مع مراعاة التقويم
بلغ إيراد إعلانات Amazon الفصلي 19.637 مليار دولار مقابل 17.703 مليار، بنمو 11%، أو 12% باستبعاد العملة. تربط الشركة تشوه المقارنة خصوصاً بتوقيت Prime Day وانتقاله للربع الثاني في معظم الدول الكبرى. أما توقع نمو الإعلان في الربع الرابع بمعدل في الجزء الأعلى من نطاق 10%–19% فهو توقع لا نتيجة. الإفصاح الرسمي.
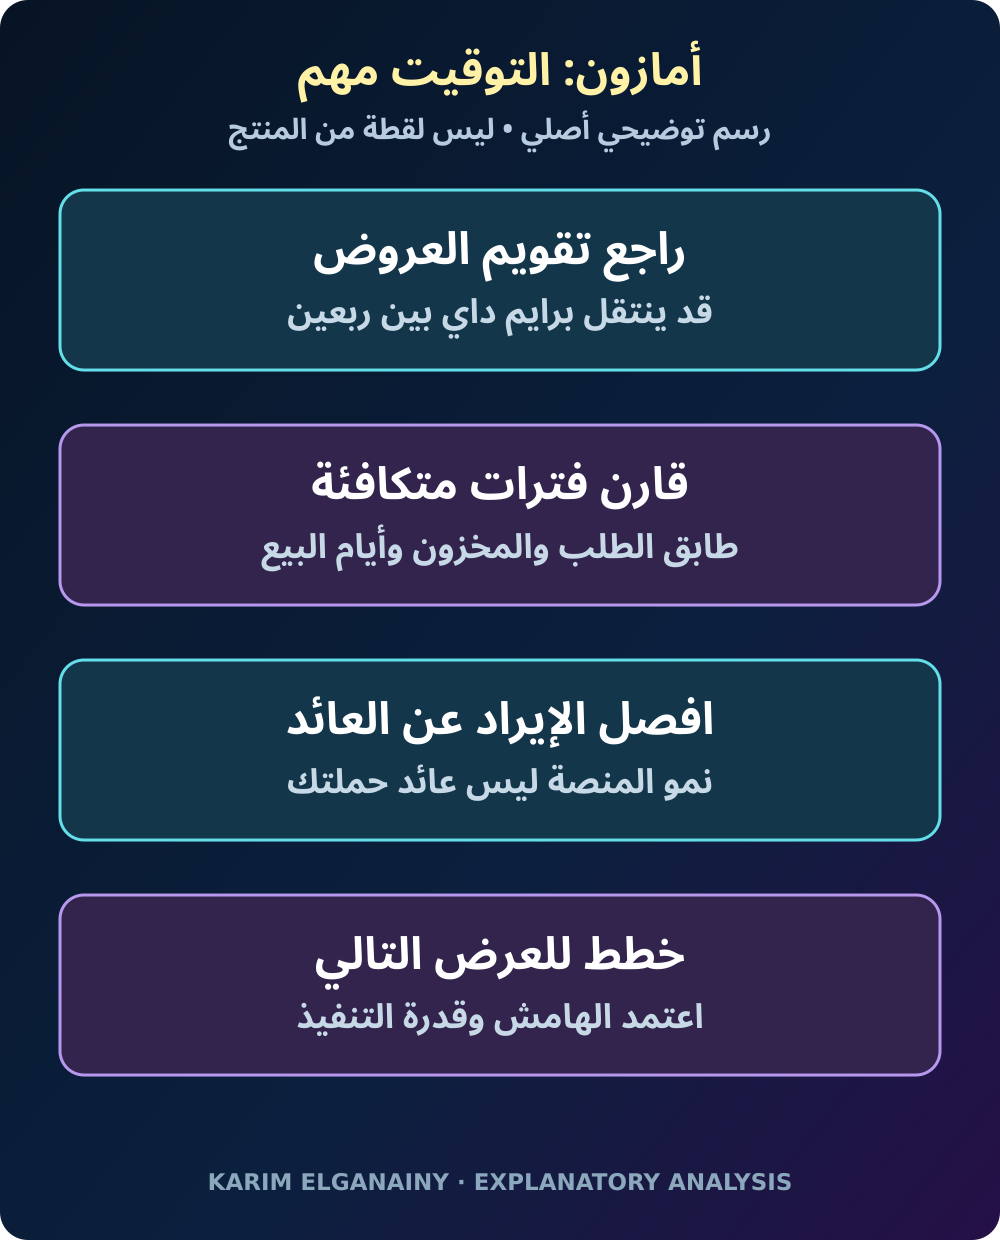
إطار تحريري توضيحي أصلي، وليس لقطة من المنتج أو دليلاً على نتائج حملة.
تحليل تحريري: قد ينتقل الحدث بينما يبقى الربع ثابتاً
السؤال المفيد للمعلن هو ما الذي تحتويه المقارنة فعلاً. الربع المالي وعاء زمني ثابت، بينما يمكن أن تنتقل المناسبة التجارية من وعاء إلى آخر. لذلك لا تعني مقارنة الربع الذي يحمل الاسم نفسه بالضرورة مقارنة فرص البيع نفسها. يصبح هذا الفرق مهماً عندما يقرر الفريق ما إذا كان التراجع الظاهر يستدعي إنفاقاً إضافياً، أو عرضاً مختلفاً، أو الإبقاء على الخطة إلى حين اكتمال الفهم. الفترة المحاسبية والمناسبة التجارية تصفان جانبين مختلفين من الأداء.
المنهج التالي تحليل تحريري أصلي، لا إرشادات من Amazon ولا إعادة بناء لنتائج إعلانية لم تفصح عنها الشركة. فكرته الاحتفاظ برؤيتين: تقويم مالي للموازنة والمساءلة، وتقويم مرتبط بالمناسبة لفهم الطلب حول العروض. لا ينبغي أن يلغي أحدهما الآخر. الأول يحافظ على وضوح الإنفاق داخل الفترة المعتمدة، والثاني يوضح مدى تشابه الظروف داخل الفترات. إظهار الرؤيتين أفضل من اختيار المقارنة التي تجعل الرقم الأخير يبدو أكثر قوة وإخفاء المقارنة الأخرى عن صاحب القرار.
أنشئ سجلاً للمناسبات قبل تفسير الاتجاه
ابدأ بسجل لكل سوق يضم موعد العرض وفترة التحضير والمنتجات المعلنة وشروط السعر وتوافر المخزون والميزانية المعتمدة. ميز المواعيد المؤكدة عن المقترحة. فقد يحمل الحدث اسماً عالمياً واحداً، لكن توقيته العملي أو المشاركة فيه لا يكونان متطابقين في كل بلد. ينبغي أن يعكس السجل حملات المؤسسة وظروف بيعها الحقيقية، لا تقويماً عاماً للعطلات يُنسخ إلى جميع الأسواق ثم يستخدم باعتباره وصفاً دقيقاً لما حدث فعلاً داخل كل حساب.
اربط السجل بعد ذلك بفترات التقارير المالية. حدد ما إذا كانت تكاليف الإعداد أو أيام التنفيذ أو النتائج المتأخرة تقع خارج الربع الذي يضم الحدث الرئيسي. قد يفسر ذلك ظهور فاتورة الإنتاج والإنفاق الإعلامي والطلب المكتمل في فترات مختلفة. الهدف ليس ترحيل التكاليف غير المريحة إلى مكان آخر، بل الإبقاء على المعالجة المحاسبية مع إضافة تفسير يمكن تتبعه. يجب أن يستطيع المراجع العودة من التفسير إلى سجلات مؤرخة، لا الاكتفاء بعبارة عامة تقول إن الموسمية تفسر كل شيء.
قارن المناسبة من دون إعادة كتابة التقرير المالي
يمكن للرؤية المرتبطة بالمناسبة أن تحاذي الأيام السابقة للعرض وأيامه والأيام اللاحقة له بين عامين. اختر النوافذ الزمنية وفق رحلة الشراء والسؤال التشغيلي، لا بعد رؤية الفترة التي تنتج الرسم الأكثر جاذبية. افصل التحضير عن البيع النشط والمتابعة إذا كانت لكل مرحلة وظيفة مختلفة. واحتفظ بالنتيجة الأصلية للربع إلى جانب هذه الرؤية، حتى لا يتحول التعديل التفسيري بهدوء إلى بديل عن الأداء الذي التزمت المؤسسة بالإبلاغ عنه.
لنفترض، كمثال توضيحي، أن متجراً نقل عرضه الصيفي الأساسي من يوليو إلى يونيو. قد تفقد مقارنة يوليو العرض بينما تستفيد منه مقارنة يونيو. لا يثبت ذلك وحده تراجع اهتمام العملاء أو تفوق تنفيذ الحملة. يحتاج الفريق إلى فحص مراحل العروض المتقابلة وأيام البيع العادية وظروف المخزون بصورة منفصلة. المثال يوضح مشكلة في المقارنة، وليس وصفاً لبيانات Amazon اليومية أو أساساً لاشتقاق معدل نمو إعلاني معدل للشركة من دون بيانات منشورة تسمح بهذا الاشتقاق.
لا تخترع الرقم المعدل المفقود
قد تشير شركة إلى أثر التوقيت من دون أن تقدم معلومات تكفي لقياس مساهمته الدقيقة في بند إيراد بعينه. قاوم إغراء سد هذه الفجوة بتقدير مناسب للقصة. وعلى وجه الخصوص، لا تنقل تعديلاً يخص إجمالي مبيعات الشركة إلى إيراد الإعلان. قد يستجيب المقياسان للمناسبة بطرق مختلفة، ولا يمكن تبادل قواعد المقارنة بينهما. التفسير المعقول ليس تسوية مالية منشورة، واللغة الواثقة لا تعوض غياب البيانات اللازمة لإجراء الحساب الصحيح.
في حساب المؤسسة نفسها، احسب مقارنة معدلة فقط إذا توافرت السجلات والطريقة التي تسمح بذلك. وضح ما استُبعد وما بقي وما أُعيدت محاذاته زمنياً، وأظهر النتيجة الأصلية أيضاً. وإذا كانت الأدلة تسمح باستنتاج نوعي فقط، فاستخدم استنتاجاً نوعياً. عبارة مثل «الفترتان تضمان نوافذ ترويجية مختلفة» قد تكون دقيقة ومفيدة من دون نسبة مخترعة. بهذه الطريقة لا تكتسب ملاحظة التخطيط دقة زائفة أثناء انتقالها من ورقة المحلل إلى العرض المختصر الذي تقرؤه الإدارة.
افصل الطلب الذي تقدم زمنياً عن الطلب الذي أُضيف
يمكن للعرض أن يغير موعد الطلب من دون أن يغير إجمالي ما سيشتريه العميل في النهاية. هذه فرضية تستحق الفحص، وليست حكماً عاماً على جميع المناسبات. راجع الفترة المحيطة بحثاً عن دليل على أن قوة الحدث تبعتها أيام عادية أضعف، وافحص ما إذا كانت دورة إعادة الشراء أو ظروف التوافر تفسر النمط بطريقة أخرى. لا تفترض أن كل عملية بيع أثناء العرض تمثل وحدة طلب جديدة لم تكن لتحدث في غيابه.
قد يمتد السؤال التجاري لذلك إلى ما بعد الإيراد الفوري. هل اجتذب العرض عملاء عادوا من دون خصم جديد؟ هل ساعد على تصريف مخزون كان سيحتجز موارد؟ أم نقل طلباً متوقعاً إلى فترة مالية أسبق؟ لكل نتيجة معنى مختلف في قرار الميزانية التالية. وتحتاج الإجابة إلى سجلات الطلبات والعملاء الخاصة بالمؤسسة مع ضوابط الوصول المناسبة، لا إلى عنوان نتائج منصة إعلانية. إذا كانت سجلات المؤسسة لا تسمح بالحسم، فيجب إبقاء هذا القيد ظاهراً بدلاً من تقديم الاحتمال الأكثر تفاؤلاً كحقيقة.
افصل جاهزية المخزون عن الرغبة في زيادة الإعلام
قد تضغط المناسبة المبكرة الوقت المتاح لاستلام البضاعة أو اعتماد الرسالة أو تحديث معلومات المنتج. قبل إعادة توزيع الإنفاق، تحقق من قدرة العناصر المعلنة على تلبية الطلب المخطط له. وثق الكميات المتاحة ووعد التوصيل والبدائل عند نفاد منتج مروج. ففرصة الوصول إلى جمهور مناسب لا تفيد كثيراً إذا كانت الحملة ترسله إلى عرض لا يمكن تنفيذه بالشروط التي شاهدها. التخطيط للطلب يحتاج إلى إجابة من التشغيل، لا إلى موافقة فريق الإعلام وحده.
اجعل الحوار عن المخزون محدداً. قد تخفي عبارة «المخزون كافٍ» نقصاً في المقاس أو اللون أو المنطقة أو الحزمة الظاهرة في الإعلان. حدد مسؤولاً عن مطابقة اختيارات الحملة مع التوافر القابل للبيع، واتفق على شرط إيقاف العرض أو تغييره. ليس هذا دعوة إلى تجنب الترويج، بل وسيلة لمنع نافذة الإنفاق المبكرة من تجاوز العمل التشغيلي اللازم. وكلما كان موعد الحدث أقرب، زادت أهمية معرفة من يتخذ القرار عندما يتعارض استمرار الإعلان مع قدرة المؤسسة على الوفاء بالوعد.
تعامل مع حدود الأرباع كمشكلة تخطيط نقدي أيضاً
يمكن لتقديم الحملة زمنياً أن يغير موعد دفع تكاليف الإنتاج والمخزون والإعلام مقارنة بموعد تحصيل أموال العملاء. ارسم هذه الالتزامات قبل افتراض أن بقاء الميزانية السنوية ثابتة يجعل التغيير محايداً مالياً. قد لا يتغير الإجمالي السنوي بينما تصبح الحاجة إلى السيولة قصيرة الأجل أصعب. ينبغي أن تتفق المالية والتسويق على القيد العملي قبل حجز الموارد، بدلاً من اكتشافه بعد بدء التنفيذ حين تصبح العودة أكثر تكلفة أو أقل مرونة.
افصل نقل الميزانية بين الفترات عن زيادتها في سجل الموافقة. إذا قُدم إنفاق إلى فترة أبكر، فحدد النشاط اللاحق الذي سيتنازل عن موارده، وشروط استعادتها إن وجدت. وإلا قد يتحول استثناء مؤقت إلى توسع غير معلن في الخطة السنوية. أظهر الالتزام المتبقي بعد المناسبة، لا المبلغ المصروف فقط. يساعد ذلك على الاحتفاظ بمساحة للبيع العادي والعروض التالية، ويمنع التعامل مع كل مناسبة باعتبارها طلباً مستقلاً لمال إضافي لا علاقة له بالقرارات السابقة.
احتفظ بدور لأيام البيع العادية
أداء المناسبة وأداء الأيام العادية يجيبان عن سؤالين مختلفين. قد يجذب العرض سلوكاً لا يستمر بعد اختفاء الخصم أو الموعد النهائي. احتفظ برؤية للطلب خارج المناسبات لفهم قدرة المؤسسة على جذب العملاء والاحتفاظ بهم وفق شروطها المعتادة. لا تسم النتيجة الترويجية خط أساس جديداً إلا إذا دعمت الأدلة اللاحقة هذا الاستنتاج. قد يتعايش حدث قوي جداً مع نمط أضعف في النشاط الأساسي، وإخفاء أحدهما يمنع الفريق من معالجة المشكلة الصحيحة.
وفي الاتجاه المقابل، قد يحتوي ربع هادئ على تحسينات مفيدة في الأيام العادية يخفيها غياب عرض كبير. افحص توافر المنتجات وجودة الخدمة ومساهمة الطلبات المكتملة ضمن ظروف متقابلة. ليس الهدف صنع قصة إيجابية من إجمالي ضعيف، بل تحديد القرارات التشغيلية التي يمكن تحسينها فعلاً. الرقم الفصلي نقطة دخول للتشخيص، ولا ينبغي أن يمحو الفروق التي يحتاج إليها الفريق عند اختيار الخطوة التالية أو تحديد موضع الإنفاق الذي يستحق الحماية من التخفيض.
راجع اقتصاديات العرض بعد انحسار الاحتفال
استخدم رؤية للمساهمة التجارية تشمل تكلفة العرض إلى جانب تكلفة جذب الانتباه. الخصومات ودعم الشحن وجهد التنفيذ والإلغاءات والمرتجعات قد تغير ما تضيفه فترة مبيعات تبدو قوية. عرّف موعد المراجعة ومدى اكتمال النتائج حتى لا تقارن طلبات استقرت بالفعل بطلبات لم تحصل بعد على وقت كافٍ لظهور المرتجعات. وحافظ على طريقة التعامل نفسها بين الفترات، أو اشرح أي اختلاف قبل استخدام النتيجة لتبرير نقل الميزانية.
لا يحتاج هذا التحليل إلى عتبة ربحية موحدة لجميع المؤسسات. تختلف الهوامش والتزامات الخدمة وأنماط قيمة العميل. بدلاً من ذلك، وثق الحد الأدنى المقبول للقرار المحدد والافتراضات التي يستند إليها. وإذا كانت المشتريات المستقبلية المتكررة جزءاً من التبرير، فافصل السلوك الذي رُصد بالفعل عن التوقع. قد يساعد التنبؤ على التخطيط، لكنه لا يصبح قيمة محققة لأن المناسبة أنتجت عدداً مشجعاً من الطلبات الأولى أو لأن فريق الحملة يريد إغلاق التقرير بنتيجة نهائية سريعة.
استخدم توقع الربع التالي مدخلاً للسيناريوهات
التوقع المالي يصف ما تنتظره إدارة المورد من أعماله، ولا يكشف سعر مزاد لاحق أو توافر موضع معين أو أداء عرض يخص معلناً بعينه. استخدمه سياقاً عند التفكير في الظروف المحتملة، لا أمراً بزيادة الإنفاق. القرار يحتاج إلى معلومات عن عملاء المؤسسة ومخزونها واقتصادياتها وقدرتها على التنفيذ. وقد يكون من المعقول إبقاء الخطة كما هي رغم توقع نمو المنصة إذا لم تتغير أدلة المؤسسة أو فرصها القابلة للخدمة.
جهز خطة أساسية وحدد ما يبرر تعديلها. قد تفتح فرصة لخدمة طلب إضافي مربح باب زيادة محدودة، وقد يفرض ضغط الطاقة أو تدهور مساهمة الطلب المكتمل خفضاً أو إعادة توزيع. اجعل الشرط قابلاً للملاحظة وحدد مسؤول المراجعة. لا تلتزم بكامل الاحتياطي لأن المورد يتوقع النمو؛ قيمة الاحتياطي أنه يسمح بقرار لاحق عندما تصبح المعلومات أفضل. المرونة هنا ليست غياباً للخطة، بل جزء متعمد من طريقة إدارة موارد لا يمكن إنفاقها مرتين.
اختم بقرار ميزانية يفهم التقويم
ينبغي أن تلخص المراجعة النهائية النتيجة المالية الأصلية والفرق في توقيت المناسبة وطريقة المقارنة وقرار الميزانية الناتج عنها. اذكر ما بقي بلا تفسير. يجب أن يستطيع القارئ تحديد ما إذا كان الفريق ينقل الإنفاق أو يزيده أو يغير العرض أو يبقي الخطة، ولماذا تدعم الأدلة هذا الخيار تحديداً. وضوح القرار أهم من كثرة الصفحات، حتى حين يحتاج التحليل الداعم إلى سجلات مفصلة ومراجعات من أكثر من فريق.
تنبع فائدة إفصاح Amazon هنا من إظهار خطر قراءة الربع بمعزل عن تقويمه التجاري. الاستجابة العملية ليست تفسير كل تغير بالتوقيت ولا اشتقاق تعديل من رقم يخص بنداً آخر، بل إظهار موعد الحدث وربطه بالسجلات التشغيلية، والحفاظ على الفصل بين النتيجة المعلنة والتحليل والتوقع. بذلك تصبح مناقشة الميزانية مرتبطة بفرص بيع حقيقية والتزامات يمكن تنفيذها، بدلاً من منافسة بين نوافذ زمنية غير متكافئة يختار كل طرف منها ما يدعم موقفه المسبق.
التعليقات
لا توجد تعليقات منشورة بعد.