مراجعة تحريرية بتاريخ 2 نوفمبر 2026. نُشر استعراض TikTok الأصلي في 30 أكتوبر 2026؛ ولا تصف هذه المادة إعلاناً صدر اليوم.
السياق المؤكد للمنتجات
يصف استعراض TikTok توسيع GMV Max Pro للتحسين ليشمل القسائم وتكاليف التسويق بالعمولة وعمولات المنصة. ويجمع Growth Autopilot ميزانية الإعلان والقسائم حول هدف عائد لسبعة أيام. ويتضمن الاستعراض مؤشرات لحصة الظهور في البحث وخيارات لاختيار الإبداع. لا يثبت الإعلان توافرها لكل متجر أو سوق أو حساب. الاستعراض الأصلي.
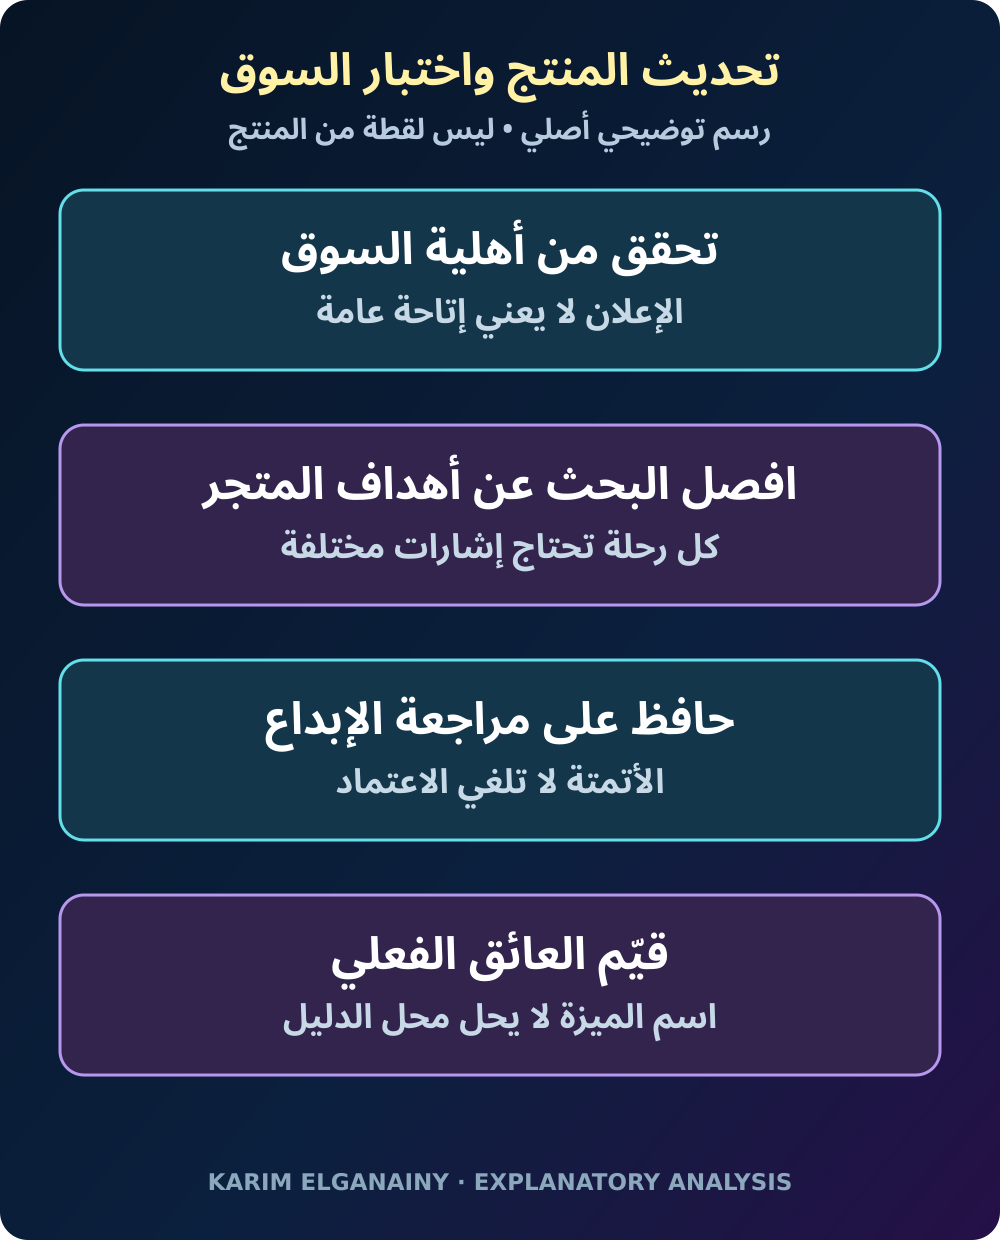
إطار تحريري توضيحي أصلي، وليس لقطة من المنتج أو دليلاً على نتائج حملة.
تحليل أصلي: التاجر يحتاج نموذجاً اقتصادياً
السؤال العملي ليس مجرد إمكان تحسين متغيرات أكثر معاً، بل قدرة التاجر على شرح مساهمة الطلب في أعماله بعد تفاعل تلك المتغيرات. الإطار التالي تحليل تحريري أصلي، وليس وصفاً لوظائف إضافية أو توقعاً للنتائج. يستخدم أمثلة افتراضية لتوضيح مواضع تحسن القرار التجاري، ومواضع احتمال إخفاء مؤشر إعلاني جذاب تكلفة لم تحسم بعد. الغرض هو تفسير القرار لا تقديم معيار أداء جاهز لكل متجر.
لنتخيل متجراً صغيراً للأدوات المنزلية يبيع حزمة للتخزين. يرى فريق الإعلان قيمة المعاملة، ويرى فريق المالية التسوية، ويرى المستودع طرداً قد يعود لاحقاً. كل منظور مفيد، لكن أياً منها لا يصف الاقتصاد الكامل منفرداً. قبل تغيير هدف الحملة، طابق هذه المناظير لمجموعة طلبات تخص منتجاً واحداً. حدد المبالغ المخصومة بالفعل والتكاليف المسجلة في موضع آخر، حتى لا تطرح الخصم أو العمولة مرتين فتصل إلى استنتاج خاطئ رغم صحة العمليات الحسابية.
أولاً: ابن جسراً بين الطلب ومساهمته
ابدأ بالمبلغ الذي يدفعه العميل فعلياً مقابل البضاعة بعد الخصم الممول من التاجر، وحدد هل يتضمن إيراد الشحن. اطرح تكلفة المنتج والتنفيذ والرسوم المنطبقة وعمولة شريك التسويق والأثر الاقتصادي للمرتجعات، مع إبقاء الإنفاق الإعلاني في سطر مستقل. هذا إطار إداري توضيحي وليس معياراً محاسبياً. استخدم تعريفات متسقة مع سجلات المتجر، وأحل المعالجات غير الواضحة إلى الفريق المالي المسؤول بدلاً من افتراض أن جميع تقارير المنصات تستخدم التعريف نفسه.
للجسر المفيد خاصيتان. الأولى أن لكل سطر مصدراً محدداً، مثل ملف تسوية أو جدول تكلفة أو تقرير حملة. والثانية أن الأسطر تصف مجموعة متوافقة وفترة متوافقة. لا تقسم تكلفة الإعلان لجميع المنتجات على الطلبات الناجحة لمنتج جذاب واحد. ولا تقارن المقبوضات المسواة أمس بالطلبات المسجلة اليوم دون تفسير التأخر. هامش يبدو دقيقاً لا يحمل معنى عملياً إذا كانت مكوناته تصف أنشطة مختلفة، حتى لو جُمعت جميعها في ملف واحد أنيق.
ثانياً: استخدم مثالاً عددياً يكشف المفاضلة
افترض طلباً خيالياً تبلغ مقبوضات بضاعته بعد الخصومات 100 وحدة نقدية. مجموع تكلفة المنتج والتنفيذ 50، والرسوم الأخرى 10، وعمولة شريك التسويق 8، ومخصص المرتجعات المتوقع 7. تكون المساهمة قبل الإعلان 25. وإذا كانت تكلفة الإعلان الموزعة 18، تصبح المساهمة بعد الإعلان 7. هذه أرقام مبتكرة للشرح، وليست نتائج متجر أو معايير من TikTok أو أهدافاً تشغيلية مقترحة، ولا ينبغي استخدامها لتقدير ميزانية فعلية دون بيانات تخص النشاط.
افترض الآن أن قسيمة إضافية يمولها التاجر خفضت المقبوضات 5 وحدات، بينما انخفضت تكلفة الإعلان 3 وحدات، وظلت بقية مبالغ المثال ثابتة. تصبح المساهمة 5 لا 10: نطرح 50 و10 و8 و7 و15 من 95. تحسن تكلفة الإعلان لم يحسن اقتصاد الطلب في هذا المثال المبسط. في الواقع قد تتغير رسوم مرتبطة بالسعر، وقد تغير الطلبات الإضافية إجمالي المساهمة. أعد حساب تلك العلاقات، ولا تنقل افتراضات المثال الثابتة إلى قرار إنفاق حقيقي.
ثالثاً: حدد هل القرار عن طلب أم محفظة
يمكن للتاجر قبول مساهمة أقل لكل طلب مع تحقيق مساهمة إجمالية أعلى، لكن العبارتين لا تعنيان الشيء نفسه. اسأل هل القرار الحالي يخص منتجاً أو حزمة أو مجموعة عملاء أو المتجر كله. قد ينقل العرض طلبات من سلعة أخرى بدلاً من إنشاء طلب جديد. وإذا تجاهلت المقارنة السلعة التي فقدت مبيعاتها، فقد يبدو المنتج المروج ناجحاً بينما لا تتغير المحفظة إلا قليلاً أو تتراجع مساهمتها الإجمالية.
في مثال الأدوات المنزلية، ربما تحل حزمة التخزين محل شراء عبوات منفردة. قارن مساهمة الحزمة بما كان يمكن أن تنتجه تلك الطلبات، مع الاعتراف بعدم اليقين في الحالة البديلة. لا تضف تلقائياً قيمة مشتريات متكررة لم تحدث. وإذا كانت قيمة العميل المستقبلية مهمة، اعرضها كافتراض مستقل بنطاق وتاريخ مراجعة. بذلك تظل اقتصاديات اليوم المرصودة منفصلة عن القيمة المأمولة غداً، ولا يتحول الأمل إلى مبلغ مؤكد داخل حساب الربحية.
رابعاً: طابق نافذة التقييم مع السؤال
نافذة التحسين القصيرة ومراجعة الربحية المكتملة تؤديان غرضين مختلفين. قد تدعم الأولى قراراً تشغيلياً قبل نضوج جميع النتائج، بينما تحتاج الثانية إلى الإلغاءات والمرتجعات واستثناءات التسليم والرسوم النهائية. أنشئ منظورين بدلاً من تحميل رقم واحد الوظيفتين. سم المجموعة الحديثة بأنها مؤقتة، ووضح التكاليف المقدرة والمرصودة وغير المتاحة بعد. هذا التمييز لا يمنع القرار، بل يجعل مقدار عدم اليقين المصاحب له ظاهراً لمن يتحمل مسؤوليته.
قد يعرف التاجر الطلبات والإنفاق الأولي لحزمة حديثة، لكنه لا يعرف معدل إرجاعها النهائي. يستطيع متابعة بقائها ضمن حد تعرض مالي مصرح به، لكنه لا يستطيع وصف مساهمتها بأنها نهائية. قارن مجموعات بعمر متشابه عند تقييم التقدم، وحدّث التقديرات مع وصول النتائج الفعلية. وإلا بدت مجموعة حديثة قليلة المرتجعات أقوى من مجموعة أقدم، لمجرد أن التزاماتها لم تظهر بعد. هذه مشكلة في توقيت الملاحظة، وليست بالضرورة تحسناً في المنتج أو الإعلان.
خامساً: افصل الإطلاق المحدود عن التعلم المفتوح
قد يحتاج المنتج الجديد إلى استكشاف، لكن عبارة «النظام يحتاج بيانات» لا تكفي لتبرير الإنفاق. حدد ما يريد المتجر تعلمه: هل يفهم الجمهور العرض، وهل تقنع الصفحة زائراً مناسباً، وهل يستطيع التنفيذ استيعاب الطلب، وهل يحقق المنتج مساهمة مقبولة؟ تحتاج هذه الأسئلة ملاحظات مختلفة. عدد المبيعات وحده قد لا يكشف الجزء الذي يعمل جيداً أو الجزء الذي يفشل في الإطلاق، ولذلك لا ينبغي اختزال جميعها في مؤشر واحد.
أنشئ سجلاً صغيراً يربط كل سؤال بإشارة قابلة للملاحظة واستجابة مسموحة. إذا أساء المتسوقون فهم محتويات الحزمة، حسّن الشرح بدلاً من افتراض أن قسيمة أكبر ستحل المشكلة. وإذا كان المخزون غير موثوق، عالج التوافر قبل توسيع الاكتساب. وإذا وصلت الطلبات وبقيت المساهمة مجهولة، افحص جسر التكلفة. المقصود الحفاظ على الفرق بين مشكلة المنتج ومشكلة العرض ومشكلة الوسائط، بدلاً من تحويل كل نتيجة ضعيفة إلى سبب لتعديل الإنفاق الإعلاني فوراً.
سادساً: شخّص فرصة البحث دون اختراع طلب
لا يكون مؤشر الحصة في المزاد مفيداً دون فهم الأهلية والمقام. قد تتغير الحصة لأن المشاركة تغيرت، أو لأن المنافسة تغيرت، أو لأن المعلن فاز بنسبة مختلفة من الفرص المعنية. قبل تفسير الحركة، افحص مجموعة الكلمات والتواريخ والاستهداف وشروط الأهلية. لا تعِد تسمية النسبة التشخيصية باعتبارها نسبة كل طلب العملاء التي استحوذ عليها المتجر؛ فالمفهومان قد لا يشملان المجموعة نفسها ولا يجيبان عن السؤال التجاري نفسه.
افصل استعلامات العلامة عن استكشاف الفئة وعن عبارات القصد المرتبطة بمنتج محدد. ربما يصل بعض طلب العلامة إلى المتجر عبر طرق أخرى، بينما تجذب عبارة فئوية متسوقين لا يناسبهم العرض. لذلك انخفاض الحصة سؤال وليس أمراً بزيادة الإنفاق. افحص أولاً صلة الصفحة والمخزون والمساهمة والفعل المطلوب من العميل. الفوز بظهور مؤهل أكثر لا يثبت وحده توليد طلبات إضافية؛ فقد يتغير فقط الموضع الذي يسجل فيه الطلب الموجود أصلاً.
سابعاً: اجعل أهلية الإبداع مرشحاً تجارياً
قد تكون المادة متاحة تقنياً لكنها غير مناسبة لعرض معين. أنشئ سجلاً مختصراً يربطها بالمنتج الظاهر والسعر أو الترويج واللغة والوجهة وصلاحية أذونات الاستخدام. بالنسبة إلى محتوى المبدعين، تحقق من نطاق الإذن ومدته عبر الاتفاق أو العملية المخولة. لا تستنتج الإذن من إمكان مشاهدة فيديو أو تنزيله. هذا مبدأ عملي للمراجعة، وليس رأياً قانونياً في عقد بعينه أو تأكيداً بأن صلاحية الاستخدام تتشابه بين جميع أنواع المحتوى.
على متجر الأدوات المنزلية التمييز بين شرح صالح مدة طويلة وفيديو يذكر سعر حزمة الشهر الماضي. قد تخلق مادة قديمة مقنعة تعارضاً رغم استمرار توافر المنتج. وإذا كان الاختيار الآلي محل بحث، حدد المواد المسموح بدخولها إلى قائمة المرشحين قبل تقييم التوصيات. مجموعة أصغر صحيحة قد تكون أنفع من مجموعة كبيرة تضم عروضاً منتهية. جودة الاختيار لا تعوض بياناً تجارياً خاطئاً داخل المادة نفسها، ولا تجعل انتهاء صلاحية السعر مجرد تفصيل شكلي.
ثامناً: راجع اتساق العرض عبر رحلة الشراء
يواجه العميل الترويج كسلسلة: المادة الإبداعية وزر الإجراء والصفحة والسلة والتأكيد. تحقق من بقاء الشرط نفسه في كل خطوة. قد يخص الخصم منتجات محددة أو يتطلب حداً أدنى للسلة أو يستثني رسوم توصيل. اسأل ماذا يفهم العميل قبل النقر وهل تحافظ رحلة الشراء على هذا الفهم. لا تعتمد على صفحة واضحة واحدة لإصلاح انطباع مضلل سبقها، لأن جزءاً من القرار قد اتخذ بالفعل قبل الوصول إليها.
في التجارة الثنائية اللغة، قارن الحساب والشروط لا الصياغة فقط. قد يعطي الخصم النسبي والتوفير بقيمة ثابتة انطباعين مختلفين حتى لو أمكن استخدام الوصفين حسابياً. اختبر سلالاً نموذجية مؤهلة وغير مؤهلة عبر مراجعة مصرح بها لا تتطلب شراء فعلياً حيث أمكن. سجل المنتج ونسخة العرض التي فحصتها. يساعد ذلك على معرفة هل تعود شكوى لاحقة إلى شرط تغير أو مادة قديمة أو وجهة لم تعد تطابق الحملة، بدلاً من اتهام مرحلة عشوائية في الرحلة.
تاسعاً: جهز ورقة قرار باستنتاجات منفصلة
في ختام المراجعة، قدم ثلاثة استنتاجات مستقلة: هل اقتصاد المنتج مقبول تحت الافتراضات المحددة، وهل الحملة والمواد مؤهلة للتنفيذ المقصود، وهل تدعم الأدلة توسيع الاكتساب؟ الإجابة بنعم عن أحدها لا تجيب عن الآخرين. عرض واضح قد يخسر المال، ومنتج مربح سابقاً قد يفتقر إلى مخزون حالي، وخيار متاح في الحساب قد لا يلائم وضع القياس لدى التاجر. فصل الاستنتاجات يمنع الانتقال من تحقق تقني محدود إلى موافقة تجارية أوسع دون سند.
اجعل الورقة قصيرة بما يكفي لتحديثها عند تغير الظروف. أدرج مجموعة المنتج وحساب المساهمة المؤقت والتكاليف غير المحسومة ومراجع المواد وفحص التوافر الفعلي بالحساب وتاريخ القرار التالي. وإذا سيطر افتراض واحد على النتيجة، وضح كيف تتغير الموافقة عند تغيره. ربما يزيل مخصص مرتجعات أعلى مساحة الإنفاق الإضافي على الاكتساب. هذا أكثر إفادة من نسبة رئيسية واحدة تعرض دون الشروط التجارية التي تجعلها ذات معنى أو توضح حدود الاعتماد عليها.
الدلالة العملية
يوفر استعراض أكتوبر مناسبة لمراجعة النموذج التجاري، لكنه لا يستطيع تقديم هذا النموذج نيابة عن المتجر. ابدأ بجسر طلب متطابق، واحتفظ بمنظورين للمجموعات الحديثة والناضجة، وتعامل مع تشخيص البحث كسؤال عن فرصة مؤهلة لا كإثبات لطلب إضافي. افحص المرشحين الإبداعيين من حيث الأذونات وصحة العرض الحالي معاً. وتحقق من الوصول الفعلي قبل بناء خطة تنفيذ تعتمد على قدرة مسماة، بدلاً من تعميم الإعلان على جميع الأسواق والحسابات.
النتيجة المطلوبة قرار يظل مفهوماً عندما تناقشه المالية والوسائط والعمليات معاً. ينبغي أن يستطيع التاجر شرح ما أنفقه وما دفعه العميل وما بقي من تكاليف غير محسومة ولماذا يبرر اكتساب إضافي أو لا يبرره. هذا الوضوح لا يضمن نمواً مربحاً. لكنه يمنع مؤشراً إعلانياً إيجابياً من أن يحل بصمت محل السؤال الأصعب: هل ينشئ النشاط مساهمة تستحق الموارد التي يستهلكها؟ الإجابة تحتاج سجلات المتجر وملاحظاته، لا قوة صياغة الإعلان عن المنتج.
التعليقات
لا توجد تعليقات منشورة بعد.