المراجعة التحريرية: 1 نوفمبر 2026. تاريخ الإعلان: 30 أكتوبر 2026. تتناول المادة إعلاناً سابقاً، وليس حدثاً أُعلن اليوم.
الإعلان الموثق
أعلنت DemandSense تكاملها مع واجهة Company Intelligence التابعة لـLinkedIn، لإضافة تفاعل الشركات المدفوع والعضوي إلى تقارير الإسناد. وتقول الشركة إن التكامل متاح لعملائها. إعلان DemandSense بتاريخ 30 أكتوبر.
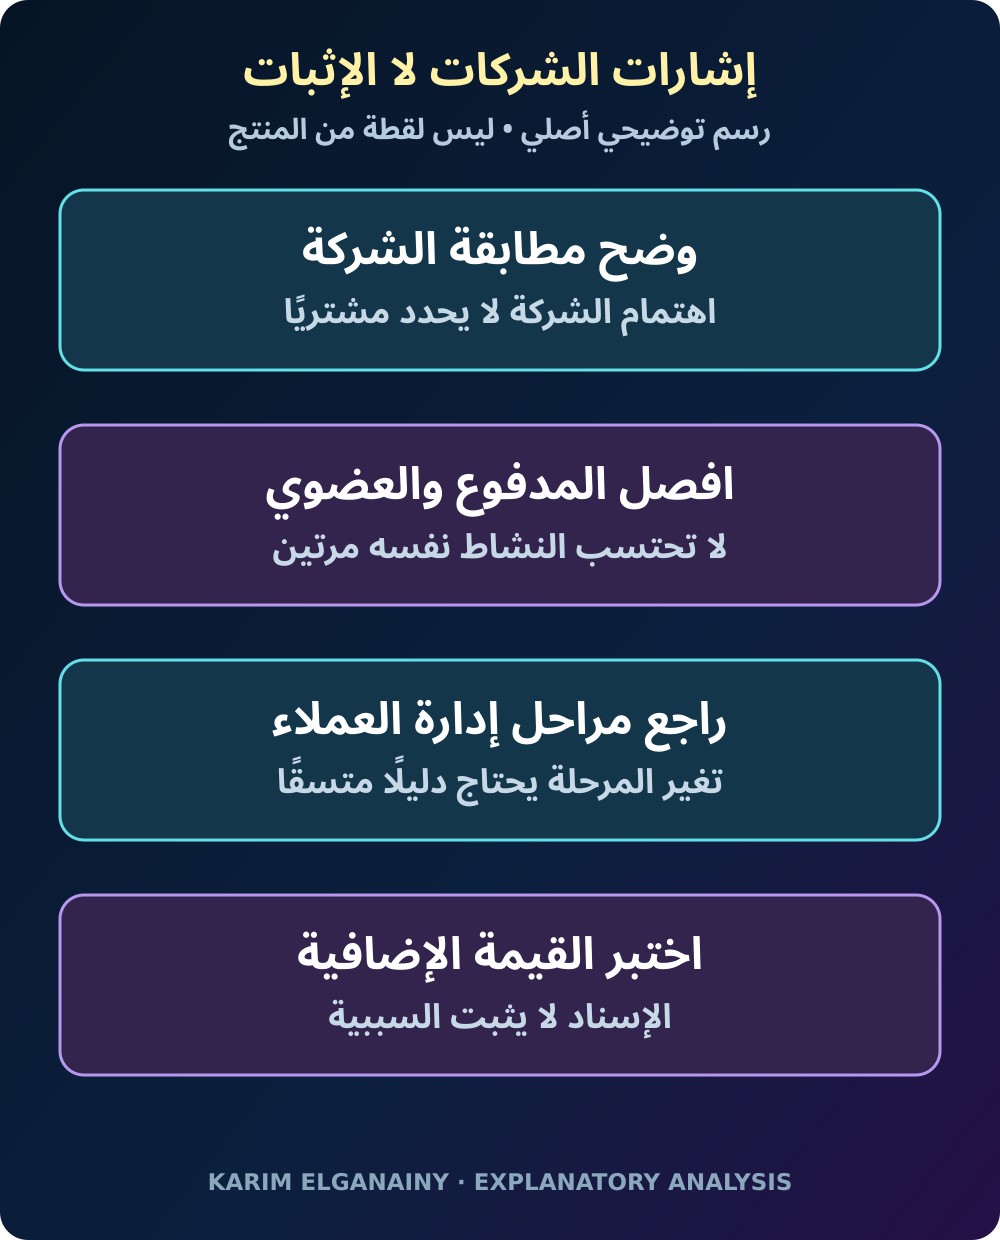
إطار تحريري توضيحي أصلي، وليس لقطة من المنتج أو دليلاً على نتائج حملة.
تحليل أصلي: سجل الشركة الأغنى ليس حكماً سببياً
الفرصة المهمة لفريق التسويق بين الشركات هي بناء فهم أدق لتاريخ العلاقة مع المؤسسة المشترية. أما التحدي فهو ألا يخلط بين اكتمال السجل وبين إثبات أن كل تفاعل مسجل صنع إيراداً. الإطار التالي تحليل تحريري مستقل، وليس وصفاً لوظائف إضافية داخل DemandSense. تحقق من الحقول والصلاحيات وسلوك التقارير المتاحة فعلياً في حسابك قبل تطبيق أي إجراء مقترح هنا، ولا تعتبر المثال التخطيطي وعداً بما سيعرضه النظام تلقائياً.
لنفترض أن مورداً للبرمجيات يبيع لمجموعة صناعية إقليمية. ربما يتعرف عدة موظفين إلى العلامة، لكن شخصاً واحداً فقط يرسل طلباً في النهاية. وقد ترتبط الفرصة التجارية بشركة تابعة، بينما يستخدم أول متواصل نطاق البريد الخاص بالمجموعة الأم. سجل جهة الاتصال وسجل الشركة الأوسع يمكن أن يرويا قصتين مختلفتين من دون أن يكون أحدهما عديم الفائدة. المطلوب تحديد المؤسسة والتفاعل والقرار التجاري الذي يمثله كل سجل قبل إصدار حكم بشأن مساهمة التسويق في النتيجة النهائية.
ابدأ بخريطة لهوية الحساب التجاري
اسم الشركة ليس دائماً وحدة تحليل مستقرة. تستحوذ المجموعات على أعمال جديدة، وتعمل الشركات التابعة باستقلال متفاوت، وينتقل الموظفون بين جهات العمل. اكتب ما الذي يعنيه الحساب في تقريرك: المشتري القانوني، أم المجموعة الأم، أم الفرع الإقليمي، أم نطاق مسؤولية فريق مبيعات معين؟ لا ينبغي أن تحصل حملة تستهدف شركة تابعة على فضل كل عقد توقعه المجموعة في أي مكان بصورة تلقائية.
أنشئ جدول ربط صغيراً بين المعرفات المتاحة فعلياً في نظام التسويق والمؤسسة المقابلة داخل إدارة علاقات العملاء. سجل سبب المطابقة وتاريخ مراجعتها وما بقي غامضاً. احتفظ بفئة للسجلات غير المحسومة بدلاً من فرض ارتباط مريح. تستحق النطاقات المشتركة والاختصارات المتشابهة مراجعة خاصة، لأن التشابه اللغوي لا يثبت وحدة المشتري. ولا تجعل رغبتك في رسم أكثر ترتيباً سبباً لإخفاء مشكلة لم تحلها الأدلة بعد.
ابدأ بعينة من الفرص المهمة، واستعن بعمليات المبيعات لمعرفة ما إذا كان اسمان متقاربان يعكسان تكراراً في الإدخال أم مشترين مختلفين حقاً. احتفظ بالمعرف الأصلي حتى يمكن تتبع أي تصحيح لاحق. إذا تغير الربط بين الشركة الأم والتابعة، فينبغي أن يكون أثره على التقرير واضحاً، لا أن يتغير التاريخ بصمت ثم يبدو الاختلاف وكأنه نتيجة حملة جديدة.
ابنِ خطاً زمنياً قبل حساب التأثير
رتب الأحداث المرتبطة بكل فرصة زمنياً: أول تفاعل مسجل، والاستفسار المعروف، وإنشاء الفرصة، والتحولات المهمة بين المراحل، والنتيجة التجارية. افصل تاريخ حدوث الواقعة عن تاريخ دخولها إلى النظام. قد يجعل الاستيراد المتأخر نشاطاً قديماً يبدو استجابة حديثة لحملة لم تكن موجودة عند حدوثه. لهذا لا يكفي ترتيب الصفوف حسب تاريخ تحديث السجل إذا كان هذا الحقل لا يمثل وقت التفاعل الحقيقي.
أنشئ عرضاً للنشاط السابق لإنشاء الفرصة، وعرضاً آخر للنشاط اللاحق. الأول قد يساعد على صياغة فرضية اكتساب، والثاني قد يتعلق بالتقييم أو الاطمئنان أو تطوير العلاقة. لا يثبت أي منهما السبب بمفرده. ربما يعرف العميل العلامة من علاقة سابقة لم تسجلها أدوات التسويق. لا تملأ هذه الفجوات برحلة مخترعة لمجرد أن تصميم لوحة المعلومات يشجع على قصة متصلة من أول ظهور إلى آخر توقيع.
حدد أيضاً أقدم تاريخ تتوافر منذ بدايته بيانات يمكن الاعتماد عليها. غياب النشاط قبل هذا الحد لا يعني أن الشركة لم تتفاعل مع العلامة. اكتب حدود الملاحظة عند مقارنة فترة قديمة بفترة أصبحت فيها مصادر جديدة متاحة. من دون ذلك قد تفسر تحسن القدرة على الرؤية باعتباره تحسناً في سلوك العميل، بينما ما تغير فعلياً هو نطاق السجل الذي يستطيع الفريق الاطلاع عليه.
حافظ على التمييز بين المدفوع والعضوي
قد ترى شركة إعلاناً وتتفاعل أيضاً مع محتوى صفحة أو منشور موظف. احتفظ أثناء التحليل بالفروق بين أنواع النشاط التي يقدمها النظام بالفعل. لا تجمعها فوراً في درجة واحدة قبل فهم مكونات الدرجة. قد تكون الدرجة مفيدة لترتيب الأولويات، لكنها تظل شرحاً ضعيفاً لتطور علاقة تجارية إذا أخفت طبيعة الأحداث وتوقيتها وما ينقصها من سياق.
اكتب تعريفاً بلغة واضحة لكل فئة تظهر في تقرير الإدارة: ما الحدث، وما وحدة القياس، وما حدود تفسيره؟ إذا كان الحقل يمثل نشاطاً مجمعاً على مستوى الشركة، فلا تعرضه كسلوك لشخص مسمى داخل لجنة الشراء. وإذا لم يكن حقل معين متاحاً، فاكتب أنه غير متاح بدلاً من تحويل غيابه إلى صفر. اختلاف الحالتين يؤثر في التحليل وفي القرار بشأن الخطوة التالية مع الحساب.
عندما تسأل المبيعات أي محتوى أقنع الشركة، قد تكون الإجابة الدقيقة أن عدة تفاعلات ظهرت لكن لا يمكن عزل الإقناع. هذه الإجابة لا تمنع العمل المفيد. يمكن مراجعة ما إذا كانت المواد تجيب عن أسئلة التقييم، وما إذا كانت الخطوة التالية سهلة، وكيف يتعاون الفريقان في متابعة الحساب. لكنها لا تمنح حق الادعاء بأن جميع أعضاء مجموعة الشراء معروفون، أو أن الاهتمام المجمع يثبت استعداد موظف بعينه للحديث.
عرّف الفرص التجارية قبل جمع قيمتها
قد يشير حجم الفرص إلى عددها، أو قيمتها الإجمالية، أو قيمة مرجحة باحتمال الإغلاق، أو مجموعة فرعية تعتبرها المبيعات جادة. اختر التعريف المناسب للسؤال وأبقِه ظاهراً. التقرير الذي ينتقل بين هذه المعاني دون تنبيه قد يوحي بوجود تحسن بينما لم يتغير سوى أسلوب الحساب. ويجب أن يستطيع قارئ التقرير معرفة ما الذي احتُسب وما الذي استُبعد دون طلب شرح شفهي لكل رقم.
عند مقارنة القيم، سجل العملة ومدة العقد وطريقة التعامل مع التوسع والتجديد. لا تجمع الإيراد السنوي المتكرر مع القيمة الكاملة لعقد متعدد السنوات كما لو أنهما المقدار نفسه. قد تهيمن صفقة كبيرة واحدة على النتيجة، لذلك اعرض عدد الفرص بجانب قيمتها. وعند الحاجة، بين أثر الصفقة الاستثنائية بإظهار المقارنة معها ومن دونها، ليس لحذف نتيجة غير مريحة، بل لتوضيح مقدار التركيز الذي يعتمد عليه الاستنتاج.
اتفق مع المالية أو عمليات الإيراد على اللحظة التي تعد فيها الفرصة ناجحة لأغراض التقرير. الاتفاق الموقع، والطلب المسجل، والإيراد المعترف به مراحل مختلفة. لا تعد تسمية إحداها باسم الأخرى داخل لوحة التسويق. إذا احتاجت الإدارة عدة زوايا، فاعرضها بصورة منفصلة مع تعريف صريح، بدلاً من رقم كبير يجمع مراحل لا يستطيع أحد تسويتها مع السجلات التجارية الفعلية.
قارن مجموعات تحترم زمن دورة البيع
اجمع الفرص بحسب نقطة بداية ذات معنى، مثل شهر الإنشاء، ثم قارن تقدمها بعد مدد متقاربة. فرصة أُنشئت الشهر الماضي لم تحصل على الوقت نفسه الذي حصلت عليه فرصة عمرها ستة أشهر. مقارنة نسب الإغلاق الخام بينهما قد تعاقب الحملة الأحدث على فارق زمني، لا على انخفاض حقيقي في جودة الطلب الذي جلبته.
احتفظ بالفرص غير المحسومة بصفتها غير محسومة. لا تستبعدها بصمت من تقرير ثم تبقيها في تقرير آخر. اذكر تاريخ المراجعة والوقت المتاح لمتابعة كل مجموعة. في الدورات الطويلة يمكن أن تساعد المؤشرات المبكرة على وصف التقدم، لكنها تبقى نتائج وسيطة وليست بديلاً تلقائياً عن نتيجة تجارية نهائية. وإذا اختلف تعريف مرحلة ما بين فريقين، فحل هذا الخلاف قبل تفسير الفارق بين نسب انتقالهما.
لا تقسم العينة إلى شرائح أكثر مما تحتمل. توزيع فرص قليلة على صناعات ومناطق ورسائل كثيرة قد ينتج جداول جذابة وإشارات ضعيفة للغاية. ابدأ بالفروق التي تغير ظروف البيع فعلاً. إذا كانت العقود الكبيرة تحتاج موافقات مشتريات مطولة بينما تتم الصفقات الصغيرة مباشرة، فقد يكون هذا الفارق التشغيلي أكثر أهمية من قائمة طويلة من صفات الجمهور لا تضيف تفسيراً مفيداً للوقت أو احتمال الإغلاق.
سوِّ تداخل الإسناد قبل تحويل الميزانية
قد تظهر الفرصة نفسها في تقارير عدة قنوات، لأن لكل نظام قواعده في احتساب الارتباط. جمع القيم المنسوبة إلى القنوات يمكن أن يتجاوز إجمالي الفرص الفعلي. لا يعني ذلك تلقائياً أن التكامل معطل، بل قد يعني أن الأرقام تجيب عن أسئلة متداخلة. اشرح التداخل قبل أن يصبح زيادة وهمية في الإيراد المنسوب إلى التسويق داخل عرض الإدارة.
أنشئ عرضاً يميز إجمالي الفرص الفريدة عن الفرص المرتبطة بكل قناة. حدد هل الهدف وصف التعرض، أم توزيع الفضل وفق قاعدة إدارية، أم تقدير الأثر الإضافي. هذه مهام تحليلية مختلفة. إذا طلبت الإدارة قاعدة للتوزيع، فاتفق عليها صراحة وسم الناتج توزيعاً وفق قاعدة، لا اكتشافاً نهائياً للطريقة التي يتخذ بها العملاء قراراتهم. قد تكون القاعدة نافعة للمحاسبة الداخلية من دون أن تثبت السببية.
استخدم السجل الأغنى لاختيار أسئلة لاختبار لاحق، لا لإلغاء الحاجة إلى الاختبار. ربما تتقدم الحسابات ذات أنواع التفاعل المتعددة أكثر من غيرها، لكن ذلك قد يعكس اهتماماً سابقاً أو متابعة مبيعات أقوى. يجب أن يتناول الاختبار اللاحق تدخلاً قابلاً للتنفيذ ومقارنة ذات صلة، مع مساعدة متخصصة عندما يتطلب التصميم ذلك. العلاقة الملحوظة نقطة بداية للسؤال وليست جواباً كاملاً عليه.
حوّل التقرير إلى محادثة مبيعات أفضل
ينبغي أن تحسن إشارات الشركة الاستعداد، لا أن تصبح ذريعة لتواصل متطفل. يستطيع موظف المبيعات مراجعة أولويات المؤسسة المنشورة علناً وإعداد أسئلة مناسبة، دون الادعاء بمعرفة الشخص الذي شاهد رسالة بعينها. تجنب افتتاح الحديث بمعلومة لا يستطيع الدليل المتاح إثباتها، حتى إن بدت هذه المعلومة مقنعة في صياغة رسالة شخصية.
أنشئ موجزاً للحساب يفصل الحقائق التجارية المعروفة عن النشاط المجمع المرصود وعن الأسئلة التي لا تزال بحاجة إلى إجابة. أضف مادة أو عرضاً قد يفيد المؤسسة، لا مجرد قائمة تفاعلات. قد تحتاج شركة صناعية تقيم نظاماً تشغيلياً إلى تفاصيل التنفيذ أو قيود التكامل أو مقارنة مناسبة للمشتريات. ينبغي أن يجعل الموجز المحادثة التالية أفضل حتى لو اتضح لاحقاً أن تاريخ التفاعل التسويقي كان ناقصاً أو أن بعض السجلات ربطت بحساب غير صحيح.
اتفق أيضاً على طريقة عودة ملاحظات المبيعات إلى التحليل. قد يعكس رفض الفرصة توقيتاً غير مناسب أو ضعف ملاءمة الخدمة أو قيداً في المشتريات أو تكرار التواصل. استخدم أسباباً محدودة قابلة للتطبيق بدلاً من وصف كل حالة بأنها عميل ضعيف. أبق التفاصيل الحساسة خارج ملاحظات التسويق العامة، واستخدم الأنظمة المصرح بها عندما توجد حاجة حقيقية إلى معلومات تتطلب وصولاً مقيداً.
اجعل القراءة الإدارية الأولى متحفظة ومفيدة
تتضمن القراءة الأولى الجيدة خريطة حسابات راجعتها المؤسسة، وخطوطاً زمنية تمثيلية، وتعريفات متسقة للفرص، وشرحاً لما ينقص من معلومات. يجب أن تميز تحسن التقرير عن تحسن النشاط التجاري. اكتشاف تفاعل لم يكن ظاهراً قد يغير تفسير قصة الحساب، لكنه لا يزيد بمفرده عدد العملاء أو العقود التي كانت موجودة بالفعل.
قارن العرض الجديد بالعرض السابق باستخدام مجموعة الفرص نفسها قدر الإمكان. اشرح أي سجلات أصبحت مرتبطة بالتسويق ولماذا. لا تصف زيادة القيمة المنسوبة بأنها فرص جديدة أنشأها التسويق إلا إذا كان هناك دليل مستقل يدعم ذلك. تزداد أهمية هذا الفصل عندما تفكر الإدارة في نقل الميزانية بناء على أول تقرير بعد تغيير التكامل، لأن الحماس لاكتمال الرؤية قد يسبق فهم أثر القواعد الجديدة على المقارنة.
النتيجة المستدامة هي لغة مشتركة بين التسويق والمبيعات والمالية. يشرح الأول ما رُصد، والثاني سياق العلاقة التجارية، والثالث كيفية تسوية الإجماليات. وإذا ترك التكامل أسئلة مهمة بلا جواب، فاحتفظ بها صريحة في سجل القرار. القياس الأفضل لا يلغي عدم اليقين، بل يحدد مكانه بصورة أدق ويجعل القرار التالي أكثر قابلية للشرح والمراجعة، من دون تحويل إسناد أوسع إلى وعد غير مثبت بنمو الإيراد.
التعليقات
لا توجد تعليقات منشورة بعد.