تحسن الربع الثالث لا يلغي اختلاف صورة التسعة أشهر
تتضمن نتائج شركة النهدي الطبية قصتين يجب قراءتهما معًا. خلال الربع الثالث من عام 2026 بلغت الإيرادات 2692.0 مليون ريال، بزيادة سنوية قدرها 9.4%، ووصل صافي الربح إلى 171.8 مليون ريال، بنمو 6.5%. لكن خلال الأشهر التسعة المنتهية في 30 سبتمبر ارتفعت الإيرادات 7.0% إلى 8160.7 مليون ريال، بينما تراجع صافي الربح 4.9% إلى 622.7 مليون ريال. اختلاف الاتجاه بين الفترتين ليس تناقضًا؛ إنه نتيجة اختلاف نافذة القياس وما تحتويه من أداء ومقارنات.
يحمل بيان النتائج الرسمي للنهدي تاريخ 28 أكتوبر، بينما يعرض أرشيف علاقات المستثمرين المواد بتاريخ 29 أكتوبر. نوضح التاريخين بدل تقديم النتائج باعتبارها صدرت في يوم نشر هذا التحليل. ويمكن الرجوع إلى تقرير أرقام عن النتائج المالية للمقارنة الثانوية. المصدر الأساسي للأرقام والتفسيرات المنسوبة إلى الإدارة هنا هو بيان الشركة، أما الأسئلة التشغيلية والتجارب المقترحة فهي تحليل مستقل وليست نتائج أعلنت الشركة تحقيقها.
الدرس الأهم للمدير التجاري أو مسؤول التسويق أن زيادة المبيعات وتحويلها إلى أرباح مسألتان مختلفتان. قد تتوسع الأعمال وتزداد قدرتها على الوصول إلى العملاء، وفي الوقت نفسه ترتفع تكلفة تنفيذ الطلبات أو الاستثمار في خدمات جديدة. لذلك لا يكفي اختيار عنوان إيجابي عن الربع الأخير، كما لا يصح اختزال النشاط كله في انخفاض الربح التراكمي. المطلوب قراءة تجمع النمو وجودته وتكلفته وحدود الأدلة المتاحة.
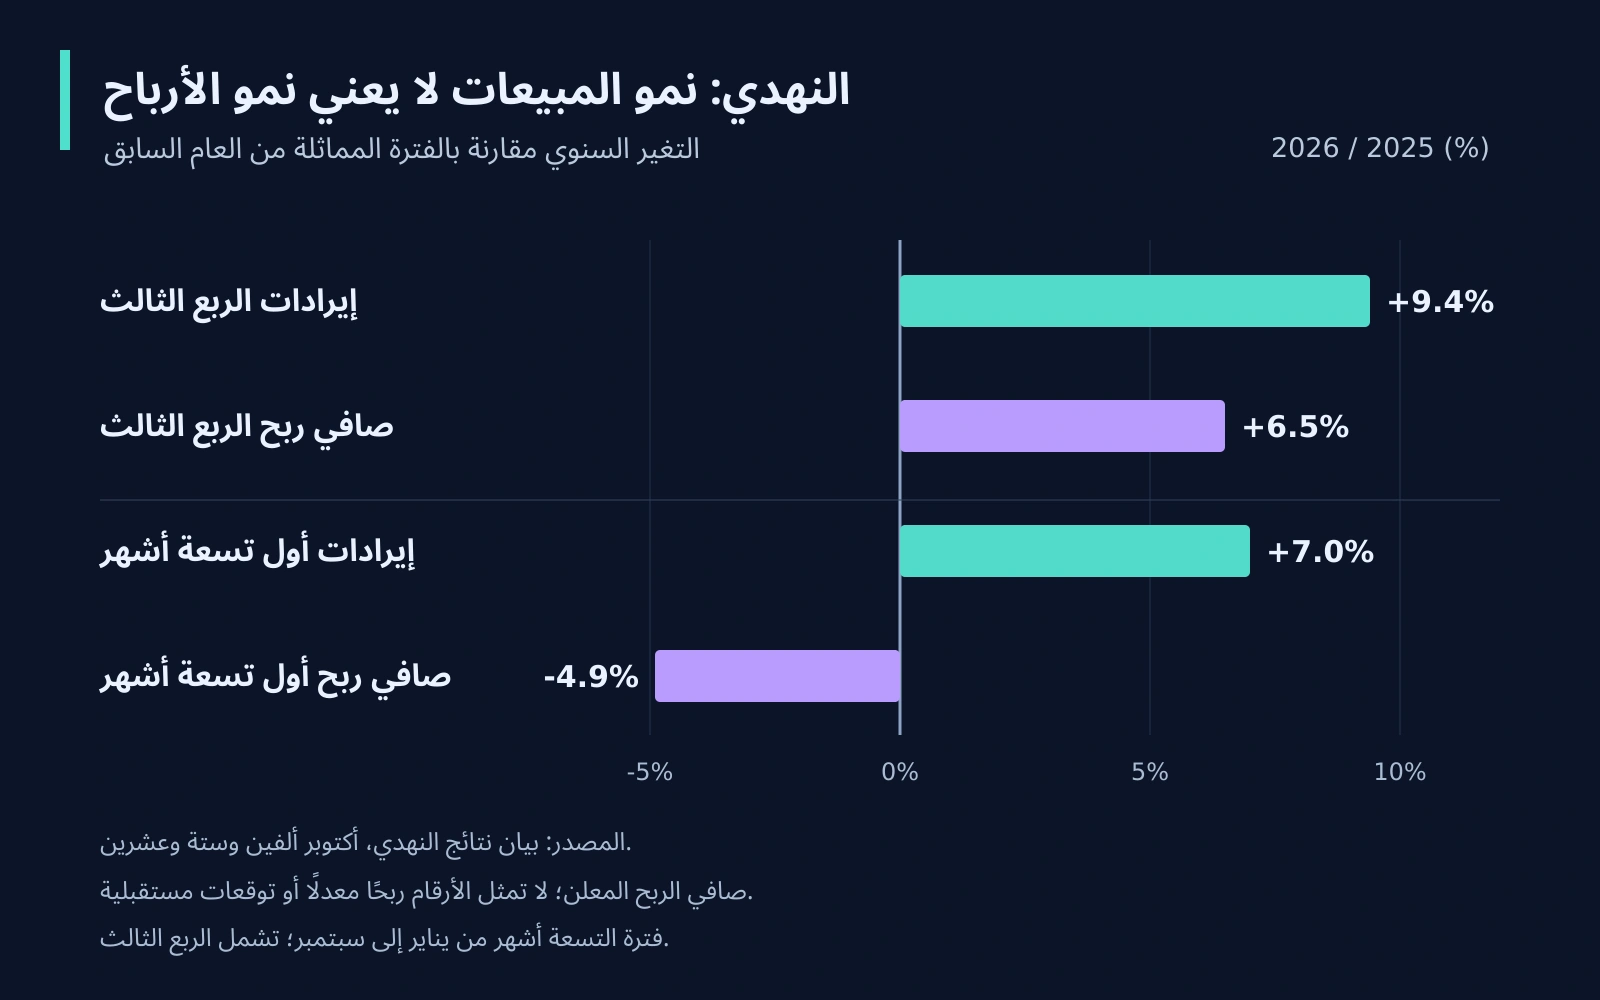
رسم توضيحي أصلي من إعداد كريم الجنايني، بناءً على بيان نتائج النهدي الرسمي. الفترتان منفصلتان؛ النمو سنوي وليس توقعًا.
ابدأ بتحديد الفترة ووحدة القياس
الربع الثالث يغطي ثلاثة أشهر، أما نتائج التسعة أشهر فتجمع ذلك الربع مع الأشهر الستة السابقة. لهذا يمكن أن يتحسن الربع الأخير مقارنة بنظيره من العام الماضي، بينما يبقى المجموع التراكمي أقل من الفترة المقابلة. لا تثبت هذه الملاحظة وحدها أن التحسن دائم، ولا أنها مجرد أثر مؤقت. إثبات الاتجاه يحتاج فترات إضافية وفهم الموسمية ومزيج النشاط وأثر المقارنات.
في لوحة الإدارة يجب كتابة الفترة ووحدة القياس وأساس المقارنة بجوار كل رقم. الإيرادات بالمليون ريال ليست معدل نمو، والمقارنة السنوية ليست مقارنة بالربع السابق، ونمو مبيعات قطاع معين ليس مساهمته في الأرباح. إذا عرضنا الربع والتسعة أشهر في رسم واحد، فلا بد أن نوضح اختلاف طول الفترتين. الهدف من الرسم أن يساعد القارئ على الفهم، لا أن يجمع أرقامًا متفاوتة المدة وكأنها أهداف تشغيلية متجانسة.
هناك تمييز آخر لا يقل أهمية: الربح المحاسبي ليس التدفق النقدي. تسجيل إيرادات لا يعني بالضرورة تحصيل كل النقد في اللحظة نفسها، وصافي الربح لا يوضح وحده النقد المستخدم في الاستثمار أو التمويل. عندما يكون السؤال عن السيولة أو القدرة على تمويل التوسع، نحتاج تفاصيل القوائم المالية والتدفقات النقدية. لا يصح استخراج إجابة حاسمة من عنوان الإيرادات أو استخدام الربح بديلًا عن النقد المتاح.
ماذا تضيف قراءة الهوامش؟
بقِسمة صافي ربح التسعة أشهر البالغ 622.7 مليون ريال على إيرادات الفترة البالغة 8160.7 مليون ريال، ثم الضرب في مئة، نحصل على هامش صافٍ يقارب 7.63%. هذا حساب أجريناه انطلاقًا من الأرقام المنشورة، وليس مؤشرًا إضافيًا نقلناه عن الإدارة. وبالطريقة نفسها يبلغ هامش صافي ربح الربع الثالث نحو 6.38%، من قسمة 171.8 على 2692.0. النسبتان تخصان نافذتين زمنيتين مختلفتين، ولا تمثلان هامش قطاع بعينه أو توقعًا للمستقبل.
بلغ إجمالي ربح التسعة أشهر 2952.3 مليون ريال، بما يعادل نحو 36.18% من إيرادات الفترة وفق الحساب نفسه. وقد نما إجمالي الربح 3.6%، أي بوتيرة أبطأ من نمو الإيرادات البالغ 7.0%. هذه الفجوة تدعو إلى فحص اقتصاديات المبيعات ومزيجها، لكنها لا تسمح بتوزيع أثر التغير على كل قناة أو فئة منتجات دون بيانات إضافية. ليس كل تفسير منطقي قابلًا للتحويل إلى حقيقة مالية مثبتة.
بالنسبة إلى شركة أخرى تعمل في تجارة المنتجات الصحية، يمكن بناء مسار واضح يبدأ بالمبيعات، ثم تكلفة المنتج والخصومات والتنفيذ والدفع والخدمة، وصولًا إلى مساهمة النشاط وربحه. القناة التي تنتج طلبات أكثر قد تتطلب موارد أكبر لكل طلب. وفي المقابل قد تنشئ بعض المصروفات قدرة مستقبلية مفيدة، لكن ذلك يظل فرضية استثمارية تحتاج قياسًا. لا ينبغي اعتبار كل زيادة في الإنفاق هدرًا، ولا تبريرها تلقائيًا بوعد نمو مستقبلي.
بند الزكاة السابق يفسر المقارنة ولا يمحو النتيجة المعلنة
توضح الشركة أن فترة المقارنة من العام السابق تضمنت عكس مخصص زكاة غير متكرر بقيمة 17.8 مليون ريال. وتذكر أن انخفاض صافي الربح يصبح 2.3% عند استبعاد أثر هذا البند من المقارنة، بدل الانخفاض المعلن البالغ 4.9%. ينبغي عرض النسبتين معًا وتسميتهما بوضوح: الأولى مقارنة معدلة وفق توضيح الشركة، والثانية تغير النتيجة المحاسبية المنشورة.
هذا ليس مصروفًا جديدًا بقيمة 17.8 مليون ريال تحمله العام الحالي، وليس تحسنًا تشغيليًا تحقق هذا العام. إنه بند كان ضمن قاعدة المقارنة السابقة. وتنسب الشركة الضغوط كذلك إلى ارتفاع التكاليف اللوجستية وتسريع الاستثمارات في مبادرات استراتيجية. ننقل هذه التفسيرات باعتبارها تفسيرات الإدارة، ولا ندعي أننا قسنا حصة كل عامل من انخفاض الربح أو فصلنا أثر التكنولوجيا عن أثر التوسع.
في المراجعة الداخلية لأي مؤسسة، ابدأ بالنتيجة المعلنة ثم قدم تسوية واضحة لكل تعديل وسببه وفترته. بعد ذلك ناقش الحركة المتبقية التي تحتاج تفسيرًا تشغيليًا. إذا بدأ العرض برقم معدل مفضل وأخفى الطريق إليه، يصبح من الصعب معرفة هل تحسنت الأعمال فعلًا أم تغير تعريف المؤشر. الحفاظ على قابلية المقارنة يساعد الإدارة على اتخاذ قرار أفضل، وليس مجرد التزام شكلي في عرض المستثمرين.
نمو المبيعات الرقمية يفتح سؤال تكلفة التنفيذ
تذكر النهدي أن المبيعات الإلكترونية مثلت 30.6% من إيرادات التجزئة خلال التسعة أشهر، مقابل 25.7% في الفترة المقابلة. الفرق هنا 4.9 نقاط مئوية، وليس نموًا قدره 4.9% في المبيعات الإلكترونية. ارتفاع حصة القناة لا يثبت وحده أن جميع طلباتها إضافية على النشاط، ولا أنها أعلى ربحية من مشتريات الفروع. نحتاج بيانات مختلفة للإجابة عن هذين السؤالين.
قد ينقل العميل عملية شراء معتادة من الفرع إلى التطبيق، أو يضيف طلبًا جديدًا، أو يغير حجم سلته ومكوناتها. لكل سلوك أثر مختلف على الإيرادات والتكلفة. ويتحدث البيان عن التوصيل السريع والأدوات المدعومة بالذكاء الاصطناعي ضمن توجه الشركة التشغيلي، لكنه لا يقدم تجربة مضبوطة تعزل مقدار النمو الذي تسبب فيه كل عنصر. لذلك لا نحول وصف المبادرات إلى ادعاء سببي لم تثبته البيانات المنشورة.
الاستجابة العملية هي ربط لوحة القناة ببيانات التنفيذ: الطلبات المكتملة والإلغاء والاستبدال وتوافر المنتجات والالتزام بالتوصيل واتصالات الدعم وتكرار الشراء. ثم نضيف المساهمة بعد التكاليف المتغيرة المناسبة. المقارنة بين أسواق أو مجموعات عملاء مختلفة جذريًا قد تضلل حتى لو بدت الأرقام دقيقة. وتقرير الإسناد الإعلاني لا يصبح تجربة سببية بمجرد عرضه في رسم جميل أو تسميته عائدًا على الاستثمار.
العلامة الخاصة والخدمات الصحية لا تحتاجان المؤشرات نفسها
وفق البيان، زادت إيرادات العلامات الخاصة 15.6%، وبلغت حصتها من إيرادات التجزئة 19.1% مقابل 17.5%، بزيادة 1.6 نقطة مئوية. كما سجل نشاط الرعاية الصحية نموًا في الإيرادات قدره 32.1%، ووصلت شبكة المجمعات الطبية إلى 15 مجمعًا في عشر مدن. هذه تطورات مختلفة في طبيعة الخدمة والطلب والتكاليف، ولا يصح جمعها تحت تفسير واحد للهامش.
في العلامات الخاصة، يمكن متابعة تكرار الشراء والمرتجعات والجودة والتوافر والمساهمة بعد العروض. أما في الخدمات الصحية فجاهزية التشغيل والكوادر وملاءمة الطلب وحضور المواعيد واستمرارية الرعاية قد تكون أهم من قيمة السلة. تختلف مرحلة إطلاق مجمع جديد عن مرحلة استقرار تشغيله. كذلك لا يقدم نمو الإيرادات المجمعة دليلًا على نتيجة طبية أو على ربحية كل موقع بمفرده.
المنهج الأفضل أن تكون لكل مبادرة توسع فرضية استثمارية ومسؤول واضح وجدول أدلة مناسب. ما النتيجة المطلوب تحسينها؟ ما البيانات التي تسمح بالحكم؟ ومتى نراجع الخطة إذا لم تتحقق الافتراضات؟ استخدام مؤشر تسويقي واحد لكل الأنشطة قد يشجع سلوكًا غير مناسب. زيادة الطلب مفيدة عندما تستطيع المؤسسة خدمته بصورة مسؤولة واقتصادية، وليس عندما تتجاوز قدرتها أو تقلل وضوح المعلومات المقدمة للعميل.
تجربة توضيحية لشركة تجزئة صحية أخرى
لنفترض شركة تريد تقييم عرض توصيل في منطقة واحدة. المثال التالي مقترح تعليمي، وليس تجربة أجرتها النهدي أو نتيجة منسوبة إليها. تبدأ الشركة بتحديد حاجة العميل والمنطقة المشمولة ومستوى الخدمة الحالي، وتوثق التوافر والإلغاء والالتزام والتكرار والمساهمة. تختار نتيجة تجارية أساسية وحدودًا لجودة الخدمة قبل تغيير الرسالة أو الرحلة، حتى لا تنتقي بعد التنفيذ المؤشر الذي يبدو أفضل.
يمكن اختبار صفحة أو رسالة أوضح تشرح التوافر وشروط التوصيل، مع تثبيت السعر والعرض وشروط الأهلية بقدر الإمكان. إذا أمكن استخدام توزيع عشوائي مناسب، يساعد ذلك على فصل أثر التغيير. وإذا كانت المقارنة رصدية فقط، يجب الإفصاح عن ذلك وعن التفسيرات البديلة. يحدد حجم العينة وفترة الملاحظة وفق حركة النشاط وتباين النتائج وأهمية القرار، وليس عبر مدة ثابتة ندعي صلاحيتها لكل شركة.
عند المراجعة نسأل: هل ارتفعت الطلبات المناسبة المكتملة؟ هل زادت الشكاوى أو الطلبات الفاشلة؟ هل تحسنت المساهمة بعد التنفيذ؟ إذا جذب التسويق طلبًا يفوق القدرة، نوقف التوسع في الحملة ونعالج المشكلة التشغيلية. وإذا ظلت النتائج غير حاسمة، نسجل عدم اليقين بدل تحويل إشارة مبكرة إلى وعد بالنمو. هذه الطريقة تربط الاتصال التسويقي بما يحدث فعليًا بعد الضغط على زر الطلب.
خلاصة كريم: اجعل النمو مسؤولًا عن نتائجه
القراءة المفيدة ليست الاحتفاء بالإيرادات منفصلة عن تكلفتها، ولا رفض التوسع لمجرد انخفاض الربح التراكمي. تعرض النهدي نموًا في أنشطة متعددة، مع ربح صافٍ للتسعة أشهر أقل من المقارنة السابقة وتحسن سنوي في الربع الثالث. هذه أوصاف لفترات منشورة، وليست ضمانًا لما سيحدث لاحقًا. كذلك تظل أهداف الإدارة المستقبلية مختلفة عن النتائج التي ظهرت بالفعل في الحسابات.
بالنسبة إلى قائد التسويق، الأولوية هي لوحة مشتركة مع المالية والعمليات. وضح المقامات والفترات، وميز النسبة المئوية من النقطة المئوية، وافصل تفسير الشركة عن فرضيتك التحليلية. ثم اختر تجربة محددة يمكن لنتيجتها أن تغير قرارًا عمليًا. قيمة التحليل تظهر عندما يساعد المؤسسة على معرفة أين تستثمر، وما الذي تحتاج إلى فهمه قبل زيادة الإنفاق، وكيف تحمي جودة الخدمة أثناء التوسع.
هذا تحليل للأعمال والتسويق وليس توصية بشراء سهم أو بيعه أو الاحتفاظ به. لا يكفي البيان المختصر لتقييم الشركة أو توقع العائد أو قياس الأثر السببي المنفرد لكل مبادرة. أي استنتاج أوسع يحتاج القوائم المناسبة والإفصاحات اللاحقة وبيانات تشغيلية معرفة بدقة. وإبقاء هذه الحدود ظاهرة يجعل التحليل أكثر فائدة وثقة من عنوان حاسم يتجاوز ما تسمح به الأدلة.
التعليقات
لا توجد تعليقات منشورة بعد.