假设你想在沙特阿拉伯销售一款通勤包。本地工厂每件报价 72 沙特里亚尔,海外工厂按相同规格每件报价 40 沙特里亚尔。这就意味着每件省了 32 里亚尔吗?还不能这么算。 至于要不要降价,还要看目标顾客、销售渠道和每件商品的完整成本。
这是虚构的教学案例,不构成投资或财务建议,也不用于估算实际关税和税费。
1. 先看市场,再设定成本上限
按顾客看重的价值细分市场。有人只想买得便宜,有人愿意为耐用性和可靠的保修多付一点。先选定一个细分市场,再明确顾客为什么会选择你的产品,而不是同类替代品。这个案例的目标客群是每天通勤、需要一款能妥善保护笔记本电脑的耐用通勤包的上班族。在承诺大批量采购前,应比较质量和售后服务相当的产品,并向潜在顾客或零售商验证价格。
假设直销折后每件能卖 120 里亚尔,此时还未扣除变动销售费用。若希望每卖一件留下 25 里亚尔,先用于覆盖固定成本,之后才形成利润,那么 单位变动成本上限是 95 里亚尔:120 − 25。这个上限涵盖制造、运输、分销及其他变动销售费用。这里的 25 里亚尔叫作单位边际贡献,不是净利润。
2. 比较商品达到可售状态的完整成本
| 每件成本(沙特里亚尔) | 本地制造 | 海外制造 |
|---|---|---|
| 工厂报价 | 72 | 40 |
| 运输、保险、清关及假设的关税和费用 | 3 | 18 |
| 检验、包装及预计的缺陷和退货准备 | 5 | 10 |
| 每件商品达到可售状态的成本 | 80 | 68 |
| 直销和分销费用 | 12 | 12 |
| 售价为 120 里亚尔时的单位边际贡献 | 28 | 40 |
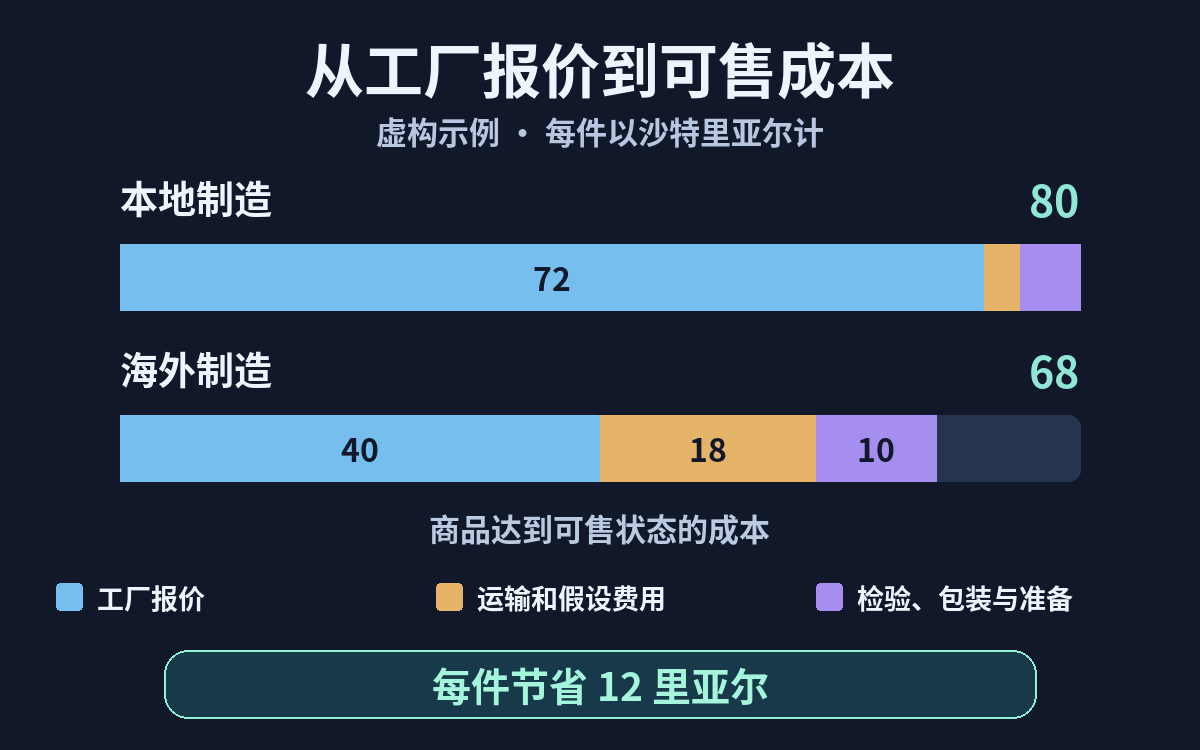
原创教学图。工厂报价相差 32 里亚尔,计入附加项目后,每件可售成本仅节省 12 里亚尔。数字为虚构,未含直销费用。
表中数字均为教学假设,不是对实际关税或费用的估计。每件的实际成本差是 12 里亚尔,不是 32。若海外制造还要额外承担 6,000 里亚尔的一次性准备成本,在售价和单位成本不变的前提下,需卖出 500 件,两种方案的经济结果才相同。若进口成本每件再增加 6 里亚尔,单位节省额就降到 6 里亚尔,门槛随之升到 1,000 件。还应核对预付款条件、最低订购量,以及现金会在库存中占用多久。美国商务部:如何计算货物到岸相关成本
在下大单之前,将供应验证与需求验证分开。按约定规格检查样品,索取完整的到货成本报价,并确认生产交期与补单条件。随后先用付费需求测试或零售商的小订单验证需求,再投入更多现金。上述临界点仅比较两种制造方式,不是整个企业的盈亏平衡点,后者还涉及本例未列出的其他固定成本。
3. 用营销组合的 4P 做决策
- 产品(Product): 保留支撑顾客承诺的规格。如果卖点是保护笔记本电脑,就用量产样品检查缝线、内衬缓冲和拉链。不要为了省钱,削弱顾客购买它的理由。
- 价格(Price): 可以维持 120 里亚尔的售价,把一部分节省用于改善保修;也可以针对价格敏感的客群试验较低价格。用总边际贡献评估变化,而不只是看销量。
- 渠道(Place): 零售标价不等于你的收入。如果货架价是 120 里亚尔,零售商留取其中的 25%,零售商拿到 30 里亚尔,你收到 90。扣除进口商品的 68 里亚尔成本,扣除其他零售渠道费用前还剩 22 里亚尔。单独核算零售渠道的费用,不要套用直销费用。
- 促销(Promotion): 顾客不需要知道商品做得多便宜,而需要可验证的购买理由,比如更好的保护、清楚的保修条款或稳定的供货。可以用店内样品或经销商试销验证这些承诺;数字渠道可用来测试卖点与需求,但弥补不了产品薄弱或渠道选错的问题。OpenStax:营销组合的 4P
4. 海外制造算不算严格意义上的套利?
严格来说,套利是近乎同时买入和卖出同一项或具有同等价值的资产,利用已经存在的价格差。这里更准确的说法是利用两地的制造成本差。你必须先付钱生产,却还不知道会卖出多少件,而且仍面临质量、库存及汇率风险。成本差不等于锁定利润。美联储:套利概念说明
练习:应该降价吗?
本站在每个浏览器配置中接受一次投票。投票被接受后显示结果。
正在查看已保存的投票…
要点: 更低的制造成本只给了你更大的决策空间。把这部分空间用来满足特定顾客的需求、设定他们愿意接受的价格,并选用能留下足够贡献来维持经营的渠道,才能形成竞争优势。
评论
暂无已发布的评论。