لنفترض أنك تريد بيع حقيبة عمل في السوق السعودي. أمامك مصنع محلي ينتجها بـ٧٢ ريالًا، ومصنع في بلد آخر يعرض المواصفات نفسها بـ٤٠ ريالًا. هل وفّرت ٣٢ ريالًا؟ ليس بعد. وهل الأفضل أن تخفّض سعر البيع؟ الإجابة تعتمد على العميل الذي تستهدفه، وقناة البيع، والتكلفة الكاملة للقطعة.
هذا مثال تعليمي افتراضي، وليس توصية استثمارية أو مالية أو تقديرًا للرسوم والضرائب الفعلية.
١. ابدأ من السوق وحدّد سقف التكلفة
قسّم السوق بحسب ما يبحث عنه المشترون: بعضهم يريد حقيبة بسعر منخفض، وبعضهم يدفع أكثر مقابل المتانة والضمان. اختر شريحة محددة، ثم حدّد كيف تريد أن يرى العميل منتجك مقارنة بالبدائل. في مثالنا، نستهدف موظفين يتنقلون يوميًا ويحتاجون إلى حقيبة متينة تحمي اللابتوب. اختبر السعر على بدائل مماثلة في الجودة والخدمة، ومع تجار أو عملاء محتملين، قبل الالتزام بكمية كبيرة.
لنفترض أن سعر البيع المباشر القابل للتحقيق ١٢٠ ريالًا، بعد الخصومات وقبل تكاليف البيع المتغيرة، وأنك تريد أن تسهم كل قطعة بـ٢٥ ريالًا في تغطية المصاريف الثابتة ثم تحقيق الربح. إذن سقف التكلفة المتغيرة ٩٥ ريالًا:
١٢٠ − ٢٥ = ٩٥ ريالًا.
السقف يشمل التصنيع والشحن والتوزيع وباقي تكاليف البيع المتغيرة. والـ٢٥ ريالًا اسمها هامش المساهمة، وليست صافي الربح.
٢. قارن تكلفة القطعة الجاهزة للبيع
| التكلفة للقطعة | محلي | في بلد آخر |
|---|---|---|
| سعر المصنع | ٧٢ | ٤٠ |
| النقل والتأمين والتخليص والرسوم المفترضة | ٣ | ١٨ |
| الفحص والتغليف والمخصص المتوقع للعيوب والمرتجعات | ٥ | ١٠ |
| تكلفة القطعة الجاهزة للبيع | ٨٠ | ٦٨ |
| تكلفة البيع والتوزيع المباشر | ١٢ | ١٢ |
| هامش المساهمة عند البيع بـ١٢٠ | ٢٨ | ٤٠ |
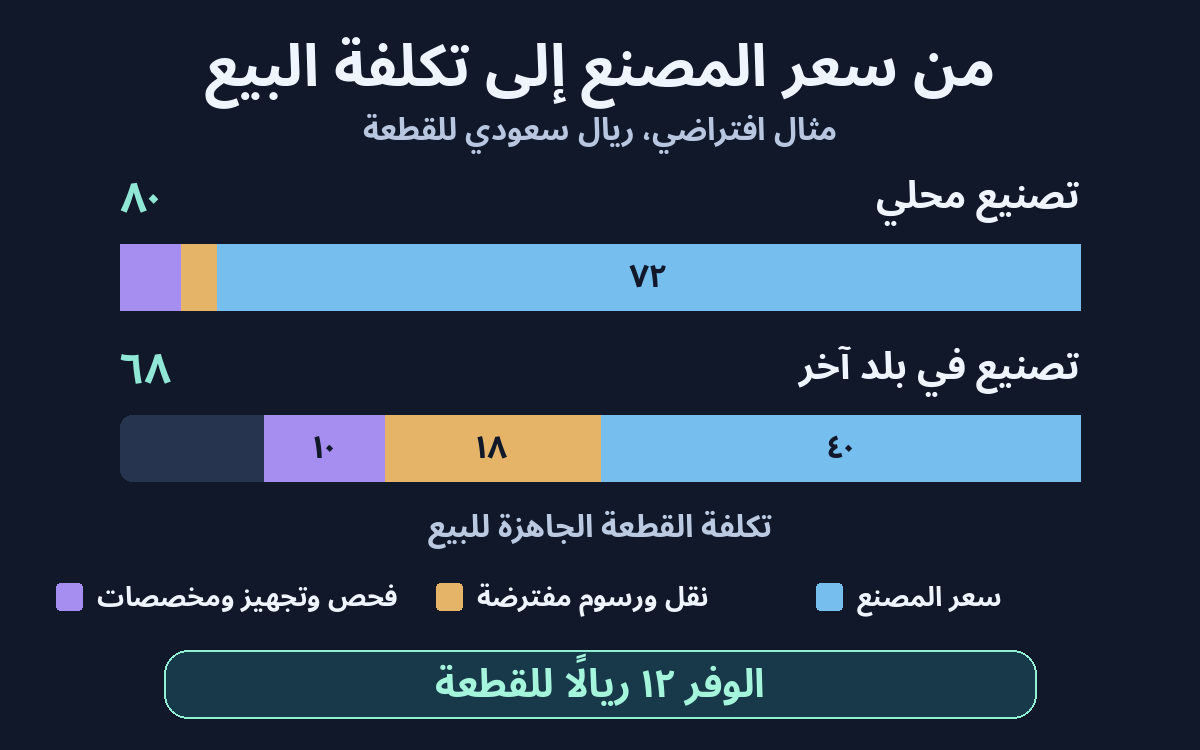
رسم تعليمي أصلي: ينخفض فرق سعر المصنع من ٣٢ ريالًا إلى وفر قدره ١٢ ريالًا في تكلفة القطعة الجاهزة للبيع. الأرقام افتراضية، ولا تشمل تكاليف البيع المباشر.
الأرقام افتراضية وبالريال السعودي، وليست تقديرًا للرسوم الفعلية. الوفر الحقيقي هنا ١٢ ريالًا للقطعة، لا ٣٢. وإذا تطلّب التصنيع الخارجي ٦٬٠٠٠ ريال إضافية للتجهيز مرة واحدة، فأنت تحتاج إلى بيع ٥٠٠ قطعة حتى يتساوى الخياران ماليًا في هذا المثال، بافتراض ثبات التكلفة والسعر. ولو زادت تكلفة الاستيراد ٦ ريالات للقطعة، ينخفض الوفر إلى ٦ ريالات ويرتفع الحد إلى ١٬٠٠٠ قطعة. وقبل القرار، اسأل: كم ستدفع مقدمًا؟ ما الحد الأدنى للطلب؟ وكم شهرًا سيظل رأس المال في المخزون؟ دليل حساب التكلفة عند الوصول، Trade.gov
قبل طلب دفعة كبيرة، افصل بين اختبار العرض واختبار الطلب. اطلب عينة بالمواصفات المتفق عليها، واعمل عرض تكلفة وصول كاملًا، وتحقق من مهلة الإنتاج وشروط إعادة الطلب. بعد ذلك اختبر الطلب المدفوع أو طلبات تجار صغيرة قبل الالتزام برأس مال أكبر. لا تخلط بين نقطة تعادل خياري التصنيع أعلاه ونقطة تعادل النشاط بالكامل؛ الأخيرة تشمل مصاريف ثابتة أخرى لا يفترضها هذا المثال.
٣. أين يظهر التسويق؟ في القرارات الأربعة
- المنتج: ثبّت المواصفات التي تدعم وعدك للعميل. لو الوعد هو حماية اللابتوب، اختبر الخياطة والبطانة والسحّاب على عينة إنتاج. لا تقبل وفرًا يضعف سبب الشراء.
- السعر: ممكن تحافظ على سعر ١٢٠ وتستخدم الوفر في ضمان أفضل، أو تختبر سعرًا أقل لو شريحتك حساسة للسعر. القرار يتوقف على أثره في إجمالي هامش المساهمة، لا على المبيعات بالعدد فقط.
- التوزيع: في البيع عبر متجر، سعر الرف ليس هو إيرادك. لو سعر الرف ١٢٠ ريالًا والمتجر يأخذ ٢٥٪ منه، يحصل على ٣٠ ريالًا ويبقى لك ٩٠. بعد تكلفة القطعة المستوردة البالغة ٦٨، يتبقى ٢٢ ريالًا قبل تكاليف قناة المتجر الأخرى. أعد حساب التكلفة لهذه القناة؛ لا تنقل إليها تلقائيًا تكلفة التوزيع المباشر.
- الترويج: رسالتك ليست «صنّعناها بأقل تكلفة»، بل ما يمكن إثباته للعميل: حماية أفضل، ضمان واضح، أو توفر مستمر. عرض عينة داخل متجر أو تجربة مع موزع قد يختبر الوعد. القنوات الرقمية ممكن تساعدك تختبر الرسالة والطلب، لكنها لا تعوّض منتجًا ضعيفًا أو توزيعًا غير مناسب. المزيج التسويقي 4Ps، OpenStax
٤. هل التصنيع بالخارج أربتراج بالمعنى الدقيق؟
المراجحة التقليدية تستفيد من فرق سعر قائم بشراء وبيع الأصل نفسه أو ما يعادله في وقت متقارب. أما هنا فنحن نستفيد من فرق تكلفة التصنيع بين بلدين: ندفع للتصنيع قبل أن نعرف كم قطعة ستُباع. لذلك تظل مخاطر الجودة والمخزون وسعر الصرف قائمة، ولا يُعد فرق التكلفة ربحًا مضمونًا. شرح مفهوم المراجحة، الاحتياطي الفيدرالي
تمرين تطبيقي: هل تخفّض السعر؟
صوت واحد لكل ملف متصفح على هذا الموقع. تظهر النتائج بعد قبول تصويتك.
جارٍ التحقق من وجود تصويت محفوظ…
الخلاصة: المصنع الأقل تكلفة يمنحك مساحة لاتخاذ قرار تسويقي. الميزة التنافسية تظهر عندما تستخدم هذه المساحة لتقديم منتج يريده عميل محدد، بسعر يقبله، ومن خلال قناة تترك لك هامشًا يكفي لاستمرار النشاط.
التعليقات
لا توجد تعليقات منشورة بعد.