تحديث إخباري — 1 نوفمبر 2026
بحسب أرقام، بلغت إيرادات مجموعة الكيميائية السعودية المجمعة في الربع الثالث 2026 1,697.54 مليون ريال مقابل 1,788.07 مليون، وصافي الربح 64.59 مليون مقابل 87.24 مليون. وللتسعة أشهر، بلغت الإيرادات 5,266.59 مليون مقابل 5,197.41 مليون، وصافي الربح 232.37 مليون مقابل 238.48 مليون. المقارنة بالفترات المماثلة من 2025. مصدر الأرقام المالية: أرقام.
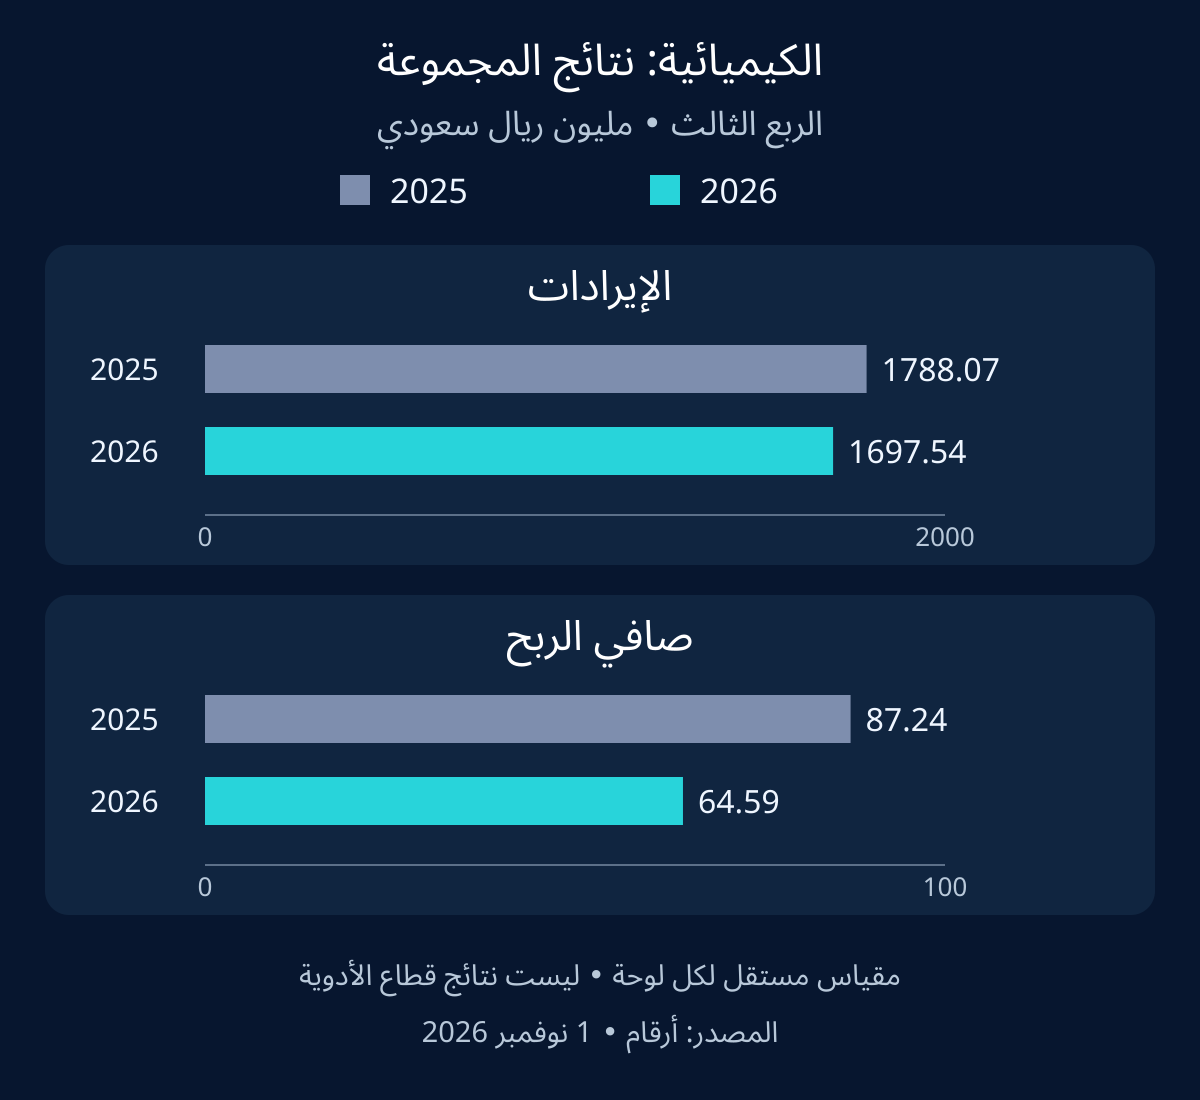
رسم أصلي. المصدر: أرقام. نتائج المجموعة للربع الثالث، لا القطاع الدوائي؛ أرقام التسعة أشهر في النص.
ما الذي تحققنا منه، وما الذي بقي غير متاح؟
يعرّف موقع الشركة نشاط سيتكو فارما بتوزيع المستحضرات الدوائية، وأجا فارما بتصنيعها وتسويقها، ويذكر أن أنشطة الشركة الكيميائية للاستثمار التجاري CCCI تشمل تجارة الأدوية والمواد والمعدات الطبية. وتضم المجموعة أيضًا أعمالًا خارج الرعاية الصحية. المصدر الأصلي لنطاق الأعمال.
الأرقام المالية أعلاه من أرقام، وهو مصدر ثانوي. تعذرت قراءة إفصاح تداول المرتبط بسبب قيد وصول في شبكة التوزيع، ولم نتحقق من تفصيل قطاعات الربع الثالث. مراجعة موقع الشركة كانت لتأكيد نطاق الأعمال، وليست تحققًا مستقلًا من النتائج المالية. وتؤرخ صفحة الإعلان لدى جرس للنشر في 1 نوفمبر 2026، الساعة 08:00 بتوقيت السعودية. هذا تحقق من التاريخ المعروض في المصدر الثانوي، لا تأكيد عبر الإفصاح الأصلي.
ما يلي تحليل مستقل موجه لفرق التسويق الدوائي والتسويق بين الشركات في الرعاية الصحية. لا يحدد أسباب نتائج الكيميائية السعودية، ولا يحكم على أداء شركاتها التابعة، ولا ينسب إليها تطبيق الممارسات المقترحة.
ابدأ بالسؤال التجاري الصحيح
نتيجة مجموعة متنوعة الأنشطة تدعونا إلى طرح أسئلة أفضل، لكنها لا تعوّض لوحة أداء كل نشاط. لدى مورد صحي، قد يكون السؤال المفيد: هل تستطيع المؤسسة المناسبة الانتقال من احتياج واضح إلى طلب يُنفّذ بصورة صحيحة؟ هذا مختلف عن قياس التفاعل مع إعلان.
حدد أولًا القرار الذي تحتاج إلى اتخاذه. هل تريد ترتيب الحسابات المؤسسية التي تستحق اهتمام المبيعات؟ أم معالجة نقص المعلومات قبل طلب عرض سعر؟ أم تقييم قناة لجذب عملاء جدد؟ لكل قرار أدلته المناسبة.
لا تنسب إجمالي نتائج المجموعة إلى محفظتها الصحية، ولا تستخدمه لتقدير أداء شركة دوائية تابعة دون بيانات تخصها. اطلب المعلومات القطاعية والتشغيلية المناسبة، وعندما لا تتوفر اكتب هذا القيد صراحة. السؤال المفتوح أفضل من استنتاج مبني على نطاق لا يطابق النشاط.
ارسم رحلة المؤسسة، لا مسار الاستفسار فقط
في مثال افتراضي للمبيعات المؤسسية، قد تبدأ الرحلة باستفسار مؤهل، ثم توضيح المتطلبات، والمراجعة الفنية، وعرض سعر مناسب، وأمر شراء، ثم تنفيذ الطلب. تختلف الخطوات الفعلية بحسب المنتج والمشتري والعقد. لذلك ابنوا المراحل مع المبيعات والتشغيل، دون افتراض أن كل تواصل فرصة شراء جاهزة.
لكل مرحلة، سجّل شرط الدخول، والفريق المسؤول، والدليل المطلوب للانتقال إلى المرحلة التالية. تنزيل ملف تعريفي ليس احتياج شراء مؤكدًا، وعرض السعر ليس أمر شراء، والطلب ليس بالضرورة تسليمًا مكتملًا أو مبلغًا محصلًا. هذه الفروق تمنع احتساب قيمة تجارية لم تتحقق بعد.
راقب تقدم الحساب المؤسسي إلى جانب نشاط الأفراد. قد يتواصل موظفون مختلفون من الجهة نفسها، دون أن يمثل كل منهم فرصة مستقلة. اتفقوا على ربط جهات الاتصال بالمؤسسة في نظام إدارة العملاء، ومنع تكرار الفرص، وتسجيل إعادة فتح المحادثات.
اجعل الوعد التسويقي قابلًا للتنفيذ
لدى موزع افتراضي، قد يكون المحتوى الأكثر فائدة هو توضيح نطاق المنتجات، وطريقة الطلب، والمسار الصحيح للاستفسار عن التوفر. ولدى مصنع افتراضي، قد تكون الأولوية لشرح القدرات ذات الصلة والمستندات التي يحتاج الشريك المحتمل إلى طلبها. اختلاف العرضين يستدعي محتوى مبيعات مختلفًا.
اربط كل وعد تشغيلي بشخص يستطيع تحديثه والتحقق منه. إذا كان التوفر يتغير، فلا ينبغي أن يوحي إعلان ثابت بضمان المخزون. وإذا كان التسليم يتوقف على تأكيد الطلب أو ترتيبات مناولة محددة، فاشرح الشرط المناسب بدل تحويل الطموح إلى وعد مطلق. الهدف تقليل سوء الفهم قبل عرض السعر.
افصل المعلومات الخدمية عن الادعاءات العلمية أو المتعلقة بالمنتج. ينبغي مراجعة المواد ذات الصلة لدى المختصين الداخليين المناسبين قبل استخدامها. لا يقدم هذا المقال قائمة متطلبات تنظيمية، ولا يجيز ادعاء ترويجيًا محددًا. المقترح العملي هو ربط اعتماد المحتوى بضبط نسخه، وتحديد المسؤول عنه، ووضع طريقة واضحة لسحب المواد القديمة، حتى لا تبقى ملفات غير محدثة متداولة بين الفرق.
ابنِ لوحة أداء يمكن مطابقتها مع الواقع
يمكن للوحة أعمال مؤسسية أن تعرض الحسابات المؤهلة، والفرص التي قبلتها المبيعات، وتقدم عروض الأسعار، ونتائج الطلبات. لكن كل مؤشر يحتاج إلى تعريف وفترة قياس ومقام واضح إذا كان نسبة. سجّل أسباب تعثر الفرص أو فقدها ضمن فئات قابلة للاستخدام، مع السماح بخيار عدم المعرفة، بدل إجبار الفريق على اختيار تفسير مريح لا تدعمه المحادثة الفعلية.
حافظ على الفصل بين القياس المالي والقياس التشغيلي. تتولى المالية تعريف الإيراد المعترف به وطريقة حساب المساهمة ذات الصلة، وتراجع المبيعات حالة الفرصة، ويؤكد التشغيل التنفيذ. يستطيع التسويق ربط معرّفات الحملات بالحسابات دون ادعاء أن كل معاملة لاحقة نتجت عن الحملة. كذلك قد يحتاج اكتساب مؤسسة جديدة إلى تقييم مختلف عن تكرار الشراء أو توسيع التعامل مع عميل قائم.
عامل البيانات الناقصة بوصفها مسألة إدارية تستحق المعالجة. إذا غابت أسباب خسارة عروض كثيرة، فحسّن التسجيل قبل الجزم بأن السعر هو المشكلة. وإذا تأخر تحديث حالة الطلب، فأظهر هذا التأخر في التقرير. أبقوا النتائج المجهولة ظاهرة؛ لا تصنفوها إخفاقًا أو نجاحًا دون دليل.
اختبر مشكلة معلومات واحدة قبل التوسع
لنتخيل موردًا تصله استفسارات مؤسسية مؤهلة، لكنها تحتاج مرارًا إلى توضيحات قبل إعداد عرض سعر مناسب. يمكن اختبار صفحة أوضح للمتطلبات، مع تسليم منظم للمعلومات إلى المبيعات، ومقارنتها بالمسار الحالي. هذه تجربة افتراضية لتحسين جودة المعلومات؛ ليست دعوة لخفض الأسعار، ولا لزيادة استخدام الأدوية، ولا وصفًا لمشكلة ثبت وجودها لدى الكيميائية السعودية أو أي شركة تابعة لها.
حدّد النتيجة الرئيسية مسبقًا، مثل انتقال الاستفسارات المستوفية للشروط إلى عروض أسعار معدة بصورة صحيحة. راقب أيضًا الطلبات الناقصة، وجمع معلومات غير لازمة، وإعادة العمل لدى المبيعات، والأسئلة التي بقيت دون إجابة. لا تحكم بعدد النماذج المكتملة فقط؛ فقد يقل العدد وتتحسن ملاءمة الطلبات، أو قد تصبح الخطوات أطول دون فائدة. الأمر يحتاج إلى دليل، لا تفسير مسبق يخدم التعديل.
استخدم مقارنة مناسبة حيثما أمكن، ووثّق اختلاف نوع الحسابات وتوفر المنتجات وطاقة فريق المبيعات. اجعل التوسع أو التعديل أو الإيقاف نتيجة للمراجعة، لا قرارًا محسومًا قبلها. وإذا كانت البيانات محدودة أو تغيرت ظروف التنفيذ بصورة مؤثرة، فسمّ النتيجة غير حاسمة. المقارنة قبل التغيير وبعده لا تثبت وحدها أن التغيير تسبب في النتيجة، حتى عندما يتحرك المؤشر في الاتجاه المرغوب.
الخلاصة العملية
الاستجابة المفيدة للأخبار المالية ليست اختراع قصة تسويقية تفسرها. الأفضل فصل ما نُشر عما لم نتحقق منه، ثم تحديد ما يمكن لمنشأة أخرى اختباره. وفي التسويق الصحي بين الشركات، يعني ذلك ربط المعلومات الموثوقة بالاحتياج المؤهل، وتنفيذ المبيعات، وتسليم الطلب، مع احترام الحدود بين هذه المراحل وعدم اختزالها في رقم واحد عن حجم التفاعل.
هذا تحليل مستقل للأعمال والتسويق، وليس توصية استثمارية أو تقييمًا للسهم أو توقعًا للنتائج. ولا يدّعي خبرة تشغيلية شخصية داخل الكيميائية السعودية أو شركاتها التابعة.
المصادر ونطاق التحقق
- أرقام: النتائج المالية للكيميائية السعودية — المصدر الثانوي للأرقام المعروضة أعلاه.
- الكيميائية السعودية القابضة: شركاتنا — المصدر الأصلي لنطاق أعمال المجموعة، وليس لتأكيد أرقام نتائج الربع.
- جرس: صفحة الإعلان — مرجع ثانوي لتاريخ النشر.
- تداول السعودية: رابط إفصاح الشركة — رابط محدد؛ تعذرت قراءة محتواه بسبب قيد الوصول.
التعليقات
لا توجد تعليقات منشورة بعد.