ما الذي يثبته الإعلان؟
أعلنت لجنة التجارة الفيدرالية الأمريكية في 28 أكتوبر 2026 دراسة لاستخدام المعلومات الشخصية في تحديد الأسعار والمقابل المالي، ووجهت أوامر طلب معلومات إلى تسع شركات. هذا إجراء لجمع المعلومات في الولايات المتحدة، وليس حظراً للتسعير الشخصي أو حكماً بأن الجهات المتلقية خالفت القانون. الإعلان الرسمي للجنة.
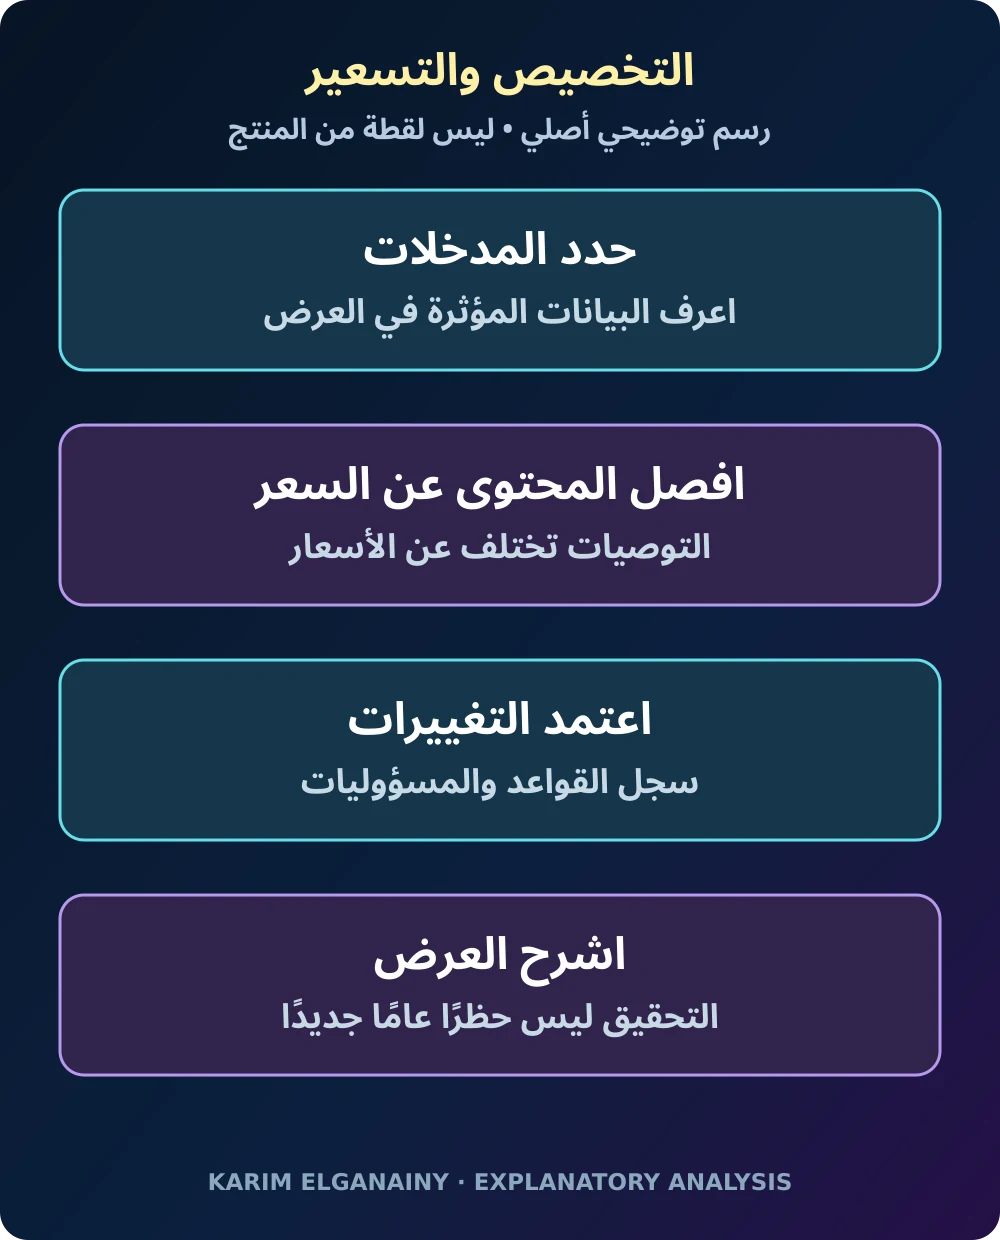
إطار تحريري توضيحي أصلي، وليس لقطة من المنتج أو دليلاً على نتائج حملة.
تحليل أصلي: ابدأ بالوعد الذي يراه العميل
الإطار التالي تحليل تحريري أصلي لفرق التسويق والتشغيل، وليس وصفاً لما ستكشفه الدراسة أو استشارة قانونية. يبدأ النقاش داخل الشركات غالباً من النموذج والخوارزمية والشريحة المستهدفة، بينما يبدأ العميل من سؤال أبسط: ما المبلغ الذي سأدفعه، وماذا سأحصل عليه؟ لذلك ينبغي أن تبدأ المراجعة من الوعد الظاهر في الإعلان، لا من الاسم التجاري للأداة التي أنتجته. اطلب من زميل لا يعرف النظام أن يشرح العرض بعد مشاهدة الإعلان على الهاتف وإكمال خطوات الوصول إلى الدفع. ثم قارن فهمه بالقاعدة الفعلية التي تحدد المبلغ. قد يعمل النظام كما صممه المطورون، ومع ذلك ينتج تجربة لا تطابق ما فهمه الشخص.
أنشئ وثيقة مختصرة تجمع العبارة المعروضة، وقاعدة التسعير، والمعلومات المؤثرة فيها، واسم المسؤول عن كل جزء. لا يعني ذلك أن كل اختلاف غير مقبول، بل يساعد على اكتشاف الاختلاف الذي لا يستطيع أحد تفسيره دون الرجوع إلى فرق متفرقة. ينبغي أن يكون التفسير قابلاً للوصول قبل ظهور شكوى، وليس مشروعاً طارئاً يبدأ فقط عندما يطلب العميل إجابة لا يملكها موظف الدعم.
افصل اختيار الإعلان عن تحديد السعر
اختيار المنتج الذي يظهر للعميل ليس هو نفسه تحديد المبلغ الذي يدفعه. وقد تختار أداة أخرى العرض الترويجي الذي يراه، بينما تنتج أداة ثالثة سعراً خاصاً بمعاملة معينة. قد تستخدم هذه القرارات بنية تقنية مشتركة، لكنها تصنع تجارب مختلفة. جمعها تحت كلمة التخصيص يجعل المراجعة أقل دقة، لأنه يخفي القرار الحقيقي خلف وصف واسع. صنف كل مسار داخلياً وفق ما يقرره فعلياً، وليس وفق الاسم الذي يستخدمه المورد في عرضه التجاري أو في لوحة التحكم.
ارسم رحلة تبدأ من الاستهداف، ثم التوصية، ثم عرض السعر، ثم الدفع والتجديد وخدمة العميل. حدد المواضع التي يمكن أن يتغير فيها المبلغ، ومن يملك صلاحية تغيير القاعدة في كل موضع. أدرج الخصومات ورسوم التوصيل والخدمات المجمعة وشروط التجديد متى كانت ذات صلة. الهدف هو فهم التجربة التجارية كاملة. فالخصم الظاهر لا يفسر المبلغ النهائي إذا أضافت مرحلة لاحقة شرطاً مختلفاً. وفي المقابل، لا يثبت اختلاف الإجمالي وحده وجود تسعير فردي، لأن المنتجات أو ظروف المعاملة قد لا تكون متطابقة أصلاً.
عرّف المقارنة قبل جمع الأمثلة
قد تكون صورتان لسعرين مختلفين بداية جيدة لسؤال داخلي، لكنهما ليستا إجابة نهائية. تحتاج التجربة إلى تعريف واضح للمعاملات القابلة للمقارنة: هل المنتج والموقع ونافذة التوصيل وحالة العضوية والمخزون والوقت متشابهة؟ ما الفروق المقصودة والموثقة؟ وما المتغيرات التي لا نعرفها؟ سجل هذه الافتراضات قبل جمع النتائج حتى لا تدفع نتيجة مثيرة الفريق إلى تعديل المقارنة بأثر رجعي. الانضباط هنا يحمي جودة الاستنتاج، وليس مجرد شكل التقرير الذي سيعرض لاحقاً على الإدارة.
استخدم حسابات اختبار مصرحاً بها أو بيانات اصطناعية متى كان ذلك ممكناً، واحصل على الموافقات الداخلية اللازمة قبل اختبار رحلة حية. لا تجمع معلومات شخصية إضافية لمجرد جعل التجربة تبدو واقعية. احتفظ بالسعر المعروض والمبلغ النهائي معاً، وسجل الظروف التي قد تفسر الاختلاف. كرر المشاهدة عندما تسمح الظروف التجارية بمقارنة مفيدة، ولا تكررها فقط لإنتاج عدد أكبر من الصور. إذا بقي الدليل غير حاسم، فقل ذلك بوضوح. قد يكون أفضل مخرج قائمة دقيقة بالمتغيرات غير المحسومة، لا عنواناً مثيراً عن نظام لم ينجح الفريق في عزل أثره بعد.
اجعل جرد البيانات مرتبطاً بالقرار
القول إن المنصة تستخدم بيانات العملاء لا يكفي لفهم آلية العمل. اسأل أي حقل يؤثر في أي قرار، وميز بيانات حساب السعر عن بيانات القياس أو منع الاحتيال أو تنفيذ الخدمة أو التقارير. تتبع الدرجات المشتقة والتحويلات، لا الحقول الخام وحدها. قد يخفي اسم مبسط سلسلة طويلة من المعالجات، وقد يوجد حقل شخصي في قاعدة البيانات من دون أن يدخل في قرار التسعير. المراجعة الجيدة لا تفترض التأثير لمجرد وجود البيانات، ولا تنفيه لأن اسم الحقل يبدو عاماً أو تقنياً.
لكل مدخل، سجل مصدره والغرض منه ودورية تحديثه والمسؤول عنه وطريقة الاحتفاظ به والبديل المقترح إذا توقف. وضح هل تستطيع المؤسسة فحص التحويل نفسه أم تتلقى نتيجة جاهزة من مورد خارجي. هذه أسئلة حوكمة نقترحها، وليست تقريراً بوجود التزام قانوني موحد في جميع الأسواق. فائدتها منع توسع غير ملحوظ في الاستخدام: تبدأ المؤسسة بأداة لغرض محدد، ثم تكتشف لاحقاً أن التكامل نفسه أصبح يؤثر في قرار تجاري إضافي لم يناقشه أحد بصورة مستقلة أو يمنحه موافقة واعية.
اطلب من المورد تفسير قرار محدد
طلب طمأنة عامة ينتج غالباً إجابة عامة. بدلاً من ذلك، اختر مجموعة صغيرة من العروض واطلب تفسير كيفية الوصول إليها بلغة مفهومة. ما المدخل المؤثر؟ وما نسخة القاعدة أو النموذج؟ وما البديل الذي كان سيظهر دون هذا المدخل؟ وأي جزء يستطيع فريق خدمة العملاء شرحه بدقة؟ إذا تعذر كشف تفاصيل نموذج مملوك للمورد، فاسأل عن الأدلة المتاحة لحدود القرار والضوابط الممكنة، بدلاً من الاكتفاء بعبارة تؤكد أن التقنية متقدمة أو أن النتائج ممتازة.
لا تعتبر لوحة المعلومات الجميلة دليلاً على قابلية تفسير التشغيل. فقد تعرض النتائج بدقة لكنها لا تشرح سبب عرض محدد. يحتاج المشتري إلى توزيع عملي للمسؤوليات: من يراقب الفروق غير المتوقعة، ومن يحقق في الشكاوى، ومن يستطيع إيقاف الخاصية، ومن يقدم السجلات؟ ناقش ذلك قبل توسيع الاستخدام. وعندما تظهر أسئلة تعاقدية أو تتعلق بالخصوصية، أحلها إلى المختصين بدلاً من ترك هدف رفع الأداء يحسمها ضمنياً. جودة المورد تشمل قدرته على دعم التشغيل المسؤول، وليس فقط قدرته على تقديم تجربة تجريبية مقنعة في اجتماع البيع.
لا تجعل الإيراد المقياس الوحيد
قد ترفع تجربة تسعير الإيراد القصير الأجل، بينما تزيد تكاليف الدعم أو تضعف العودة للشراء. هذا احتمال تحليلي يجب فحصه، وليس توقعاً عن الشركات التي تتناولها الدراسة. عرّف المنفعة التجارية والتكاليف المحتملة قبل الاختبار. استخدم التحويل والمساهمة الصافية والإلغاءات والاستردادات واتصالات الدعم وفهم العميل عندما تكون المقاييس مناسبة ومتاحة. لا تجمعها في درجة واحدة تخفي تدهوراً مهماً خلف تحسن محدود في الإيراد. يريد القرار الجيد رؤية المفاضلة، لا التخلص منها داخل متوسط مريح.
حدد ضوابط للتوقف أو المراجعة، وسم الشخص المخول بالتصرف عند تجاوزها. ينبغي أن يكون لكل ضابط معنى عملي؛ فارتفاع الشكاوى غير المفسر حول اختلاف العروض يستدعي المراجعة، لكنه ليس حكماً تلقائياً بوجود مخالفة. اختر فترة مقارنة، وسجل تغييرات المخزون والموظفين والعروض ومصادر الزيارات. من دون هذا السياق قد تنسب المؤسسة تحسناً إلى خاصية التسعير بينما جاء من حملة أخرى، أو تحمل الخاصية مسؤولية مشكلة خدمة بدأت في موضع مختلف. حافظ على الفصل بين الارتباط الملحوظ والتفسير الذي تؤيده أدلة كافية.
اختبر الشرح داخل الواجهة الفعلية
لا يكفي أن يكون التفسير جيداً داخل مستند طويل. اختبره عند نقطة الاختيار على شاشة صغيرة، وفي النسخة المترجمة، وبعد عودة المستخدم من رابط محفوظ. هل يستطيع الشخص التمييز بين السعر المتاح عموماً وميزة العضوية والعرض المشروط؟ إذا ارتبط الادعاء بأهلية معينة، فهل يبقى الشرط واضحاً عندما يقص التصميم أو يعيد شريك نشره؟ راجع المسار الذي يراه العميل فعلياً، لا النسخة المثالية التي تظهر في ملف الموافقة الداخلي وحده.
هذه توصية لتحسين الوضوح، وليست صيغة إفصاح قانونية صالحة لكل الحالات أو ضماناً للامتثال. تعتمد الصياغة المناسبة على التشغيل الحقيقي والقواعد ذات الصلة. لكن فريق التسويق يستطيع القيام بعمل تحضيري مفيد: إزالة الادعاءات التي لا يستطيع تفسيرها، وتوحيد الشروط التجارية بين الأسطح المختلفة، وتسهيل التصعيد عند ظهور سؤال. الجملة المصقولة لا تعوض عرضاً غير متماسك. وإذا بقيت قاعدة العمل غامضة داخل المؤسسة، فمن غير المرجح أن تحل المشكلة إعادة كتابة العبارة وحدها دون مراجعة السبب الذي يجعل الفريق عاجزاً عن شرحها.
افصل مراجعة المقابل المالي عن أسعار العملاء
إذا كانت المؤسسة تصمم أيضاً عروضاً للعاملين أو مقدمي الخدمة، فلا تفترض أن مراجعة سعر العميل تغطي تلك العلاقة. قد تختلف النتائج المهمة والمعلومات المطلوبة والآثار التشغيلية. ارسم مساراً مستقلاً لتوليد العرض وعرضه وقبوله وتعديله والاعتراض عليه. اسأل هل يستطيع المتلقي فهم العمل المطلوب والمقابل المعروض قبل اتخاذ القرار. حافظ على حدود صلاحيات فريق المراجعة، واستعن بالمختصين عندما تتعلق الأسئلة بعلاقة العمل أو بالعقود، بدلاً من تحويلها إلى قرار تسويقي صرف.
بالنسبة للتسويق، الحد العملي واضح: ينبغي أن تتوافق رسائل الاستقطاب والأرباح مع العملية الفعلية، لا أن تستعير أمثلة متفائلة من سياق مختلف. زيادة عدد المتقدمين ليست نجاحاً تلقائياً إذا خالفت التجربة توقعاتهم لاحقاً. حلل الشكاوى وأسباب الانسحاب دون اعتبار كل استجابة سلبية دليلاً على خلل. ابحث عن نمط يمكن تكرار ملاحظته، ووثق التفسيرات البديلة، وأشرك الفريق المسؤول عن الترتيب الفعلي. بذلك يصبح التسويق جزءاً من تحسين دقة الوعد، وليس مجرد جهة تزيد حجم الدخول إلى مسار لا تفهم شروطه بما يكفي.
انقل الأسئلة إلى السعودية، لا الاختصاص الأمريكي
الدراسة الأمريكية لا تنشئ بذاتها قاعدة سعودية، ولا تثبت مخالفة محلية، ولا تحدد طريقة تشغيل شركة خليجية بعينها. يمكن للفرق السعودية الاستفادة من الخبر بوصفه مناسبة لتحسين سجلات القرار. الأسئلة القابلة للنقل عملية: هل نستطيع تفسير العرض، وتحديد البيانات المؤثرة، وإعادة بناء القرار، وتصحيح الخطأ؟ أما الإجابات القانونية فتحتاج إلى مراجعة النشاط والسوق والعقود والمتطلبات المحلية ذات الصلة. الفصل بين هذين المستويين يمنع استخدام خبر دولي لإصدار استنتاج محلي لا تسنده الأدلة المتاحة.
على المؤسسة ثنائية اللغة أن تختبر اتساق المعنى أيضاً. لا ينبغي أن يتحول عرض مشروط بالإنجليزية إلى وعد مطلق بالعربية. حافظ على اتساق العملة والخدمات المشمولة وشروط التجديد، واطلب من المراجع اختبار المعنى لا الترجمة الحرفية فقط. عندما ينتقل العميل بين اللغتين خلال الدفع، يجب أن يبقى الوعد التجاري متماسكاً. هذه توصية تشغيلية أصلية، وليست ادعاء بأن الإعلان الأمريكي يفرض صياغة عربية بعينها. ويستحسن أن يختبر شخصان المسارين بصورة مستقلة ثم يقارنا ما فهماه قبل مراجعة النصوص جنباً إلى جنب.
تسلسل عملي لمراجعة محدودة
ابدأ برحلة مهمة واحدة، لا بجميع الأنظمة دفعة واحدة. اختر عرضاً يملك حجماً يسمح بالفحص ومسؤولاً يستطيع تنسيق العمل. اجمع التسويق والمنتج والتحليلات والدعم والمراجعين المتخصصين المناسبين. وثق الرحلة الحالية قبل اقتراح إعادة تصميمها. خط أساس قصير ودقيق أكثر فائدة من سجل مخاطر ضخم قائم على احتمالات لا يستطيع أحد صيانتها أو إثبات علاقتها بالتشغيل القائم. حدد أيضاً ما لا يدخل في المراجعة حتى لا يتحول العمل المحدود إلى مشروع مفتوح بلا نتيجة واضحة.
بعد ذلك، أعد بناء مجموعة صغيرة من القرارات، وحدد التفسيرات الناقصة، واتفق على الفجوات التي تمنع التوسع المسؤول. افصل التصحيح المباشر عن الأسئلة التي تتطلب عملاً تقنياً أعمق. اختم بسجل قرار يوضح الدليل وعدم اليقين والمسؤول وشرط إعادة النظر. قد تكون النتيجة المقبولة عدم التغيير أو تضييق التجربة أو تحسين العرض أو تعليق التوسع إلى حين المراجعة. المقصود ليس صناعة استعجال من عنوان تنظيمي، بل جعل القرار التجاري قابلاً للفهم والتقييم والتحسين أو الإيقاف استناداً إلى أدلة يمكن للفريق شرحها.
ما الذي يستحق المتابعة؟
قد توضح مواد رسمية لاحقة نطاق الدراسة أو نتائجها. إلى ذلك الحين، لا تحول وجود طلبات معلومات إلى ادعاءات عن سلوك أي جهة متلقية. افصل التحديثات الواقعية عن إطار التحليل، وضع تاريخاً لأي إضافة. أما داخلياً، فأكثر الأدلة فائدة قد تكون خريطة قرار موثقة، وعرضاً يمكن إعادة إنتاجه، وسجلاً يبين تطابق الوعد الإعلاني مع التجربة. تبقى هذه المخرجات مفيدة سواء أفضى المسار الخارجي إلى نتائج جديدة أو توصيات أو لم يقدم استنتاجاً يرتبط مباشرة بنشاط المؤسسة.
التعليقات
لا توجد تعليقات منشورة بعد.