قد ترتفع ميزانية الظهور في البحث بالذكاء الاصطناعي قبل أن يعرف الفريق كيف يقيس مساهمتها. وهذه مشكلة إدارية تستحق الحل، لكنها ليست دليلًا على فشل الاستثمار. وفي المقابل، لا تثبت زيادة مرات ذكر العلامة أن الاستثمار حقق عائدًا. السؤال المفيد هو: ما الأدلة التي يحتاج إليها صاحب القرار قبل الاستمرار في نشاط معين أو تغييره أو توسيعه؟ يطور هذا المقال إطارًا أصليًا للقياس انطلاقًا من تقرير بحثي تجاري صدر حديثًا، مع الفصل بين نتائجه ومقترحات التطبيق.
ما الجديد وما الذي تمت مراجعته فعلًا؟
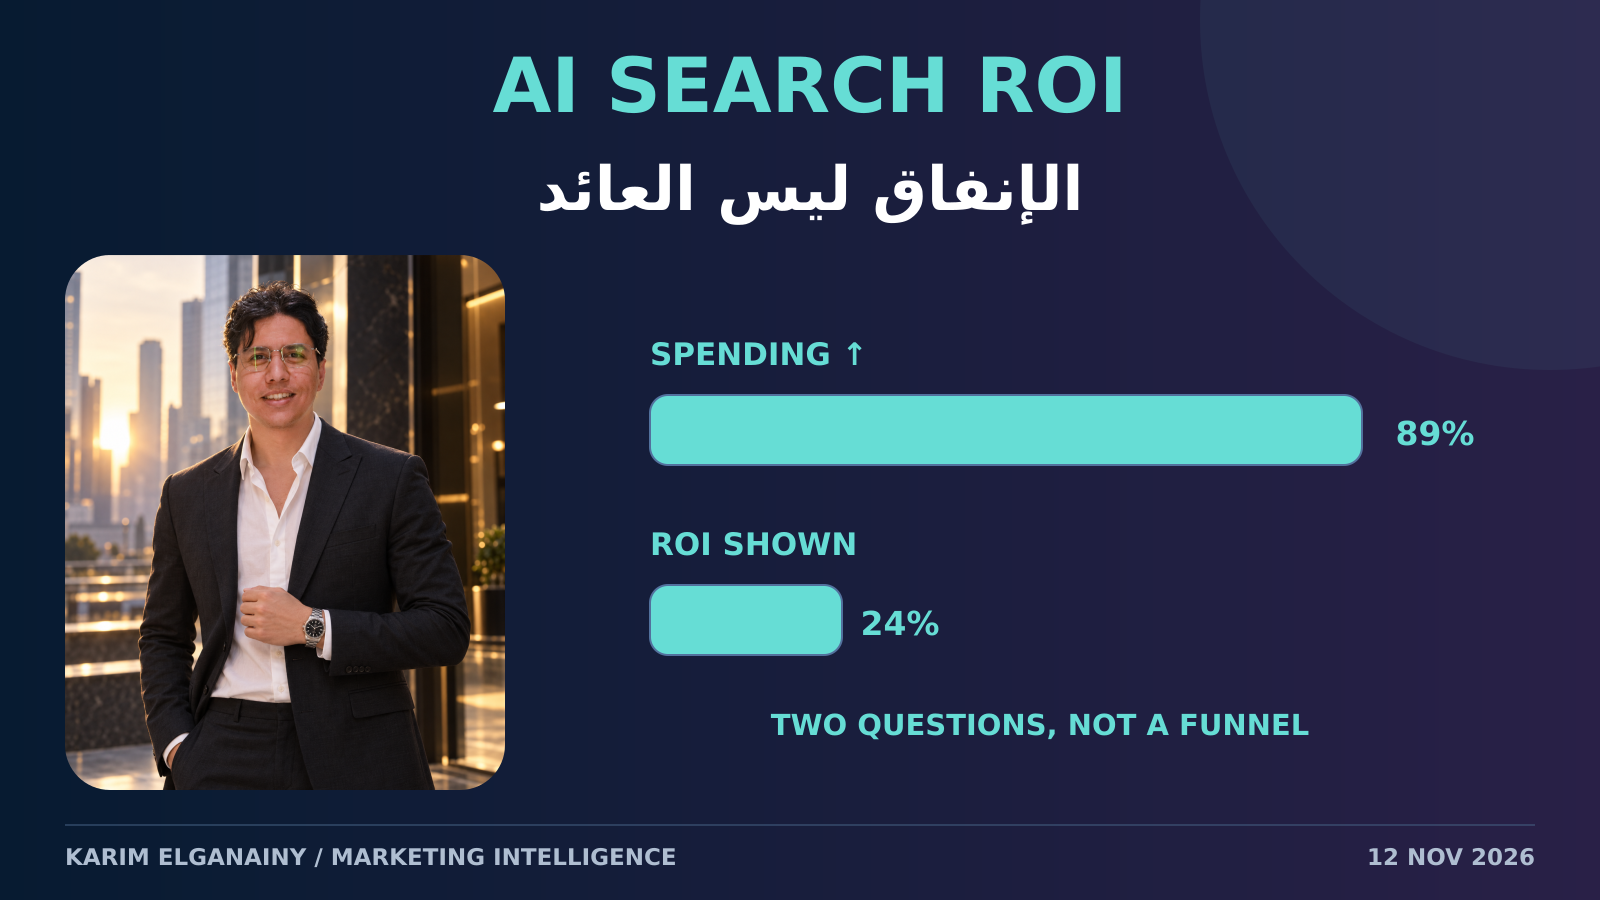
أطلقت Peec AI سلسلة Primary Sources في 11 نوفمبر 2026. ويذكر مقال الإطلاق أن 89% زادوا الإنفاق على البحث بالذكاء الاصطناعي خلال العام الماضي، بينما يقول 24% إنهم يستطيعون إثبات العائد. هذان جوابان لسؤالين مختلفين، لا مرحلتان متتابعتان في مسار تحويل.
تصف المنهجية العامة مسحًا نفذته Sapio بتكليف من Peec: شمل 700 مسؤول، منهم 300 بأمريكا و200 ببريطانيا و200 بألمانيا، في شركات تضم 100–999 أو 1,000+ موظف. وتحليل المنصات منفصل، لفترة يوليو–سبتمبر 2026 مقارنة بمؤشر الربع الثاني. التقرير الكامل يتطلب بريدًا، ولم يُقرأ.
اقرأ النسبتين من دون اختراع علاقة بينهما
تصف نسبة الإنفاق تغيرًا معلنًا في الموارد، بينما تصف نسبة العائد قدرة معلنة على إثبات نتيجة مالية. وهما ليستا نتيجتين قابلتين للاستبدال. فقسمة إحداهما على الأخرى لا تنتج معدل نجاح موثوقًا، وطرح إحداهما من الأخرى لا يكشف عدد الذين أهدروا أموالهم. للإجابة عن هذه الأسئلة يحتاج القارئ إلى جداول مناسبة تربط إجابات المشاركين أنفسهم، وتعريفات واضحة، وأدلة مساندة؛ لا إلى رقمين بارزين في صفحة عامة يجري تحميلهما معنى لا يثبتانه.
كذلك لا يعني العجز عن إثبات العائد أن العائد يساوي صفرًا. فقد يكون القياس ناقصًا، أو فترة المتابعة غير مناسبة، أو النشاط غير فعال فعلًا. هذه تفسيرات متنافسة تحتاج إلى تحقيق. وفي الاتجاه المقابل، لا تخبر عبارة إمكانية إثبات العائد القارئ الخارجي كيف حُسب، ولا ما إذا كان الحساب يقيس قيمة إضافية سببتها المبادرة. القراءة المنضبطة تُبقي عدم اليقين مفتوحًا في الاتجاهين، بدلًا من اعتبار كل مجهول فشلًا أو نجاحًا خفيًا حسب الموقف المسبق من الاستثمار.
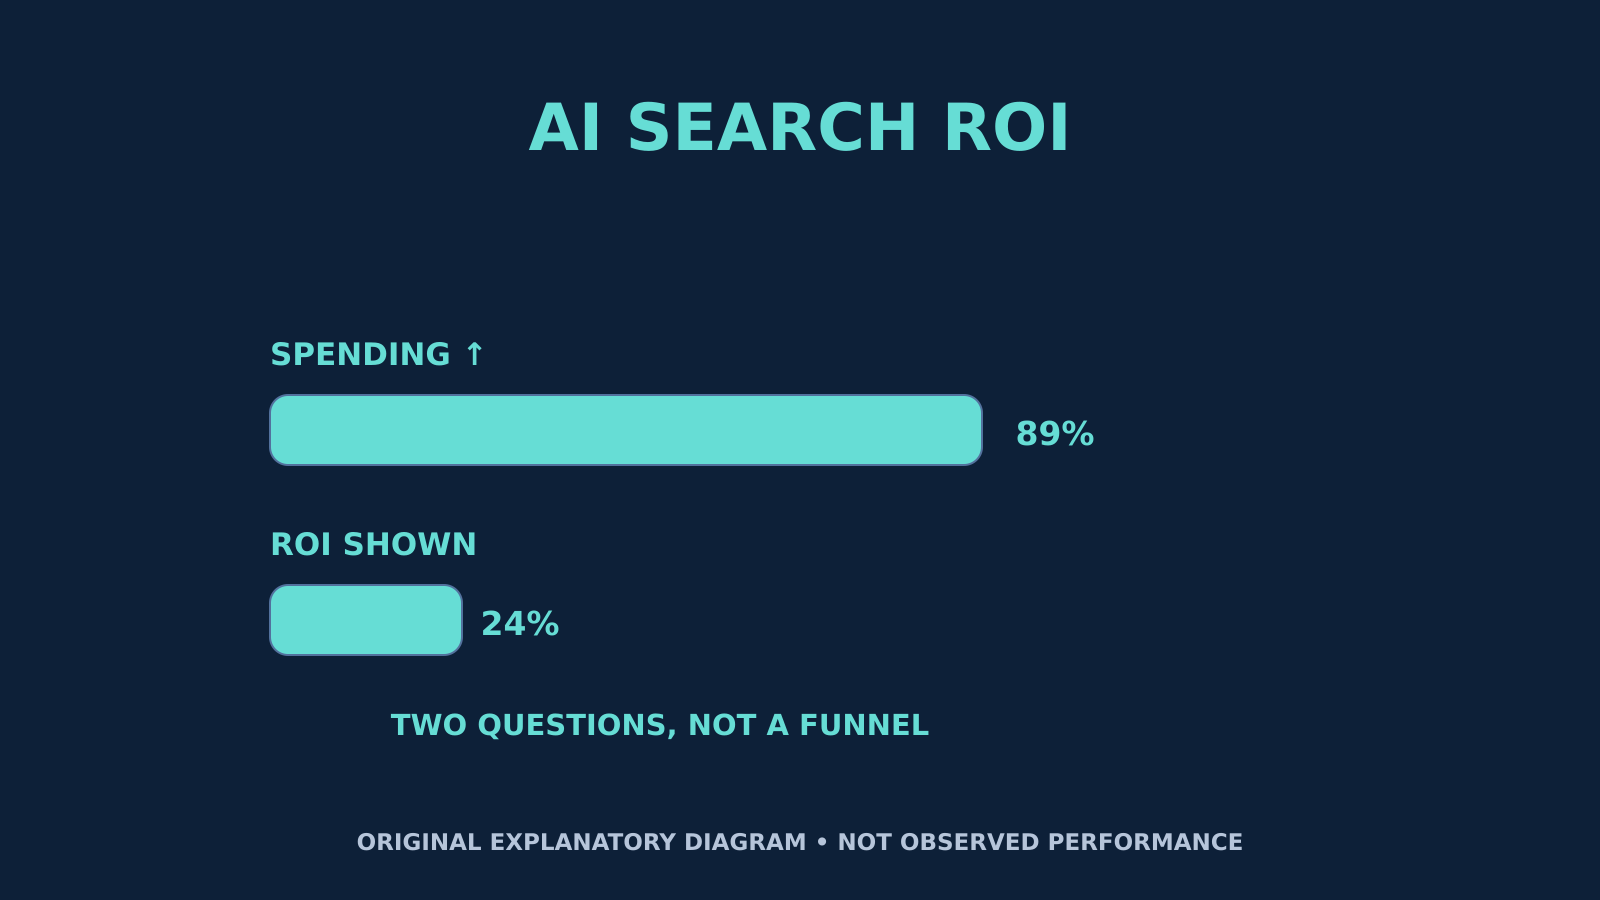
رسم أصلي بمقياس مشترك من 0 إلى 100: SPENDING↑ تعني زيادة الإنفاق (89%)، وROI SHOWN تعني إمكانية إثبات العائد (24%). وTWO QUESTIONS NOT A FUNNEL تعني سؤالين لا مسار تحويل: مقياسان منفصلان في بحث تجاري ممول قائم على الإفادة الذاتية، لا تقدير سببي أو حساب لفشل الاستثمار.
حدد مجتمع الدراسة قبل استعارة الاستنتاج
هذا بحث تجاري ممول قائم على الإفادة الذاتية، وليس تعدادًا عالميًا للشركات أو اختبارًا عشوائيًا لتدخل تسويقي. وتهم هنا حدود الأسواق المشاركة وأحجام الشركات. فقد تختلف ميزانية نشاط محلي يديره مالكه وأنظمة تقاريره وقراراته كثيرًا عن مؤسسة عامة أو إدارة تسويق في شركة كبرى. تعامل مع النتائج باعتبارها سببًا لطرح أسئلة أفضل عن مؤسستك، لا معيارًا جاهزًا يجب أن يطابقه كل فريق مهما اختلفت ظروفه ومرحلة تطور قياسه.
ولا توفر المادة العامة كل ما يلزم هنا لتدقيق جودة الإجابات أو الأوزان أو عدم الاستجابة أو صياغة كل سؤال. لا تختلق هذه التفاصيل، ولا تضف هامش خطأ تقليديًا من دون معرفة تصميم العينة. وافصل أيضًا المسح عن ملاحظات المنصات. فالفترة التي تصف سلوك المنصات ليست تلقائيًا فترة جمع إجابات المشاركين. والنشر الجديد لا يعني أن كل الملاحظات جُمعت أمس، كما أن السلسلة المفهرسة ليست عددًا مطلقًا لجميع المستخدمين أو عمليات البحث في السوق.
اكتب اتفاقًا على القرار قبل بناء لوحة المؤشرات
حدد القرار الذي سيدعمه القياس. فقد يكون الفريق أمام اختيار الاستمرار في برنامج صغير لتصحيح المحتوى، أو توسيعه إلى لغة أخرى، أو إيقاف تجربة غير واضحة التعريف. اكتب البدائل مسبقًا، وحدد من يختار بينها، وما الأدلة التي تعد كافية لكل خيار. يمنع ذلك تحول لوحة المؤشرات إلى مجموعة أرقام جذابة لا توجد نتيجة متفق عليها لاستخدامها في نقاش الميزانية التالي، ولا يعرف أحد كيف ستغير العمل أو توزيع الموارد فعليًا.
ضع للتجربة نطاقًا محدودًا. سمِّ المنتج أو الخدمة والجمهور ومجموعة الأسئلة واللغة والتدخل وفترة المتابعة. وسجل ما سيظل ثابتًا حيثما أمكن ذلك. لا يمكن تقييم اقتراح تحسين كل شيء في الظهور بالذكاء الاصطناعي بالوضوح نفسه المتاح لاقتراح تصحيح فجوة معلومات محددة لدى جمهور معروف. التجربة الضيقة ليست ضعفًا في الطموح، بل وسيلة لمعرفة هل تستطيع المؤسسة اتخاذ قرار مفيد وشرح منطقه قبل توسيع الإنفاق والمسؤوليات وتعقيد المتابعة.
ابنِ درجات للأدلة لا مؤشرًا مختلطًا واحدًا
ابدأ بالإتاحة: هل يمكن الوصول إلى المادة العامة المقصودة وقراءتها؟ ثم افحص الدقة: هل تمثل الإجابات المأخوذة في العينة الحقائق بصورة صحيحة؟ وبعد ذلك افحص الظهور: هل تُذكر المادة ذات الصلة أو يُستشهد بها ضمن مجموعة أسئلة موثقة؟ تصف هذه الملاحظات أجزاء مختلفة من بيئة المعلومات. وقد يخفي دمجها في رقم واحد غير مفسر خطأ واقعيًا مهمًا خلف تحسن في تكرار ذكر العلامة، فيبدو المتوسط مطمئنًا بينما المشكلة الأساسية لم تُحل.
انتقل بعد ذلك إلى الزيارات المحالة القابلة للتعرف، والإجراءات المؤهلة، والنتائج التجارية، مع التصريح بالروابط التي لا يمكن رصدها. فقد يؤثر استشهاد بمصدر في شخص لا ينقر عليه إطلاقًا. وقد تأتي زيارة مباشرة بعد تفاعل سابق مع مساعد لا تستطيع التحليلات إعادة بنائه. وفي المقابل، لا يثبت وسم الزيارة كمصدر إحالة أنها لم تكن لتحدث أصلًا. احتفظ بهذه الحدود داخل التقرير بدلًا من ملء الفراغات برحلة عميل مكتملة لكنها متخيلة ولا تسندها البيانات.
عرّف العائد على أساس اقتصادي متفق عليه
في قرار استثماري داخلي، اتفق أولًا على مقياس القيمة المهم قبل حساب أي نسبة. فقد تبالغ الإيرادات وحدها في المساهمة عندما يتطلب تنفيذ البيع تكاليف كبيرة. وقد يكون المقياس القائم على المساهمة أنسب، بشرط اتفاق المالية على التكاليف الداخلة فيه وثبات التعريف. سجل تكاليف البرامج ووقت الموظفين والمراجعة التحريرية والتنفيذ والصيانة المتعلقة بالتدخل. ولا تجعل البرنامج يبدو منخفض التكلفة من خلال احتساب فاتورة الاشتراك فقط وإخفاء الوقت والموارد المستخدمة في تشغيله.
الحساب المقترح هو: المساهمة الإضافية المنسوبة سببيًا للتدخل، ناقص تكلفة البرنامج، مقسومة على تكلفة البرنامج. هذا تعريف للتخطيط وليس نتيجة وردت في التقرير. والجزء الصعب هو إثبات المساهمة الإضافية، لا كتابة المعادلة نفسها. إذا لم تدعم البيانات إلا إيرادات مسندة بحسب نظام التتبع، فسمِّها كذلك ولا تحول اسمها إلى عائد إضافي مثبت. حدد العملة والفترة الزمنية وطريقة معالجة التكاليف، حتى يستطيع شخص آخر إعادة الحساب والوصول إلى النتيجة نفسها.
مثال افتراضي ينتهي باستنتاج محدود عمدًا
تخيل فريقًا لخدمة موجهة للشركات يحسن الشرح العام لشروط الاستحقاق والتسليم والتسعير. هذا مثال مخترع للتوضيح، وليس دراسة حالة أو نتيجة حملة منشورة. يختار الفريق صفحات خدمات قابلة للمقارنة، ويجدول التغييرات على مراحل، ويوثق النشاط الإعلاني المدفوع والأحداث الكبيرة الأخرى. والهدف هو معرفة ما إذا كانت التصحيحات تحسن الفهم وجودة الاستفسارات، لا مجرد معرفة هل أصبحت صفحات أكثر تتلقى استشهادات. بذلك يرتبط القياس بقرار تجاري مفهوم بدلًا من مقياس ظهور معزول.
لنفترض أن الاستفسارات زادت بعد التغييرات الأولى. لا ينبغي للفريق أن ينسب الطلب الإضافي كله فورًا إلى البحث بالذكاء الاصطناعي. بل يفحص التوقيت ومعلومات المصادر وجودة الاستفسارات وصفحات المقارنة، ويسأل هل تقدم حملة متزامنة أو تغير موسمي تفسيرًا آخر. وإذا بقيت الأدلة ضعيفة، يمكن أن تكون النتيجة أن التعديلات مفيدة تشغيليًا، بينما الزيادة التجارية السببية لم تُحسم. هذا أنفع للقرار من نسبة مبهرة لا يستطيع الفريق الدفاع عن معناها السببي أمام مراجعة جادة.
تابع التكلفة والجودة إلى جانب الحجم
سجل العمل اللازم لإنتاج التدخل وصيانته. احسب وقت البحث والمراجعة والتوطين والتصحيح، لا دقائق توليد المسودة فقط. فقد يبدو البرنامج فعالًا في التوسع بينما يخلق بصمت عبئًا كبيرًا للصيانة. عين مسؤولًا وموعد مراجعة للحقائق التي قد تنتهي صلاحيتها. وقِس جهد التصحيح إلى جانب عدد المواد المنشورة، حتى لا يخفي التحسن الظاهري في الإنتاجية تكاليف تنظيف لاحقة. فالوقت الذي يُوفَّر اليوم قد يعود غدًا في صورة أخطاء ومراجعات متكررة إذا غابت الضوابط.
ينبغي أن تشمل فحوص الجودة صحة الحقائق وحدود الخدمات واتساق النسخ المترجمة. وفي المجال الصحي، يمكن غالبًا أن تدعم معلومات الخدمات العامة تجربة أولى من دون سجلات المرضى. لا تستنتج جودة العلاج من التفاعل التسويقي، ولا تقدم تجربة نمو باعتبارها دليلًا سريريًا. تتضمن لوحة التشغيل المفيدة النتائج المربكة أو الضارة، مثل الاستفسارات غير المناسبة، إلى جانب الإجراءات المرغوبة. والنمو الذي يصنع توقعات مضللة ليس نجاحًا بلا تحفظ، حتى لو رفع رقمًا جذابًا في ملخص الحملة.
تعامل مع تغير بيئة القياس
احتفظ بسجل مؤرخ لتغييرات الموقع وإعدادات التتبع ومجموعة الأسئلة وسلوك المنصات المرصود. وعندما تتغير طريقة الجمع، ضع علامة على انقطاع قابلية المقارنة في السلسلة. لا تعرض فترتين جُمعتا بطريقة مختلفة وكأنهما اتجاه نظيف متصل. احتفظ بمجموعة أسئلة أساسية مستقرة للمقارنة، واستخدم مجموعة استكشافية منفصلة لفحص موضوعات جديدة. يمنح ذلك الفريق استمرارية في العمل من دون ادعاء أن بيئة المعلومات لا تتغير، أو التضحية بكل قابلية للمقارنة عند ظهور فرصة بحث جديدة.
أعد فحص التحركات غير المتوقعة قبل اتخاذ قرار في الميزانية. فقد تنتج الزيادة المفاجئة عن تغيير في التصنيف أو تكرار أحداث أو صغر المقام، لا عن تحسن حقيقي. افحص عينة من الملاحظات الأصلية، وطابق الإجماليات مع النظام التشغيلي المناسب. وعندما يتعذر تفسير الفرق، اذكر أنه لم يُحسم. لا تستبعد فترة غير مريحة بصمت، ولا تختَر خط أساس جديدًا لمجرد أنه يجعل الرسم أكثر إقناعًا. فسلامة القرار أهم من جمال القصة التي ترويها البيانات.
استخدم الارتباطات التنظيمية كفرضيات
عندما يربط تقرير بين ممارسة إدارية ونتيجة معلنة أفضل، فكر في التفسيرات البديلة قبل نسخ الممارسة. قد تتبنى الفرق الأكثر موارد الممارسة نفسها وقياسًا أقوى في الوقت ذاته. وقد تستثمر المؤسسات الناجحة بعد ظهور النتائج، بدلًا من أن تكون النتائج قد حدثت بسبب الاستثمار. وقد تؤثر تعريفات النجاح المختلفة في الإجابات أيضًا. يمكن أن يكشف الارتباط سؤالًا مفيدًا، لكنه لا يثبت وحده ما سيحدث إذا أجرى فريقك التغيير نفسه داخل ظروف مختلفة.
اختبر الآلية المقترحة محليًا. إذا كانت الفرضية هي وضوح المسؤولية، فحدد تغييرًا في توزيعها وافحص هل أصبحت القرارات أسرع والأدلة أكمل. وإذا كانت الفرضية أداة جديدة، فقارن فائدتها الإضافية بالإجراء القائم، بما يشمل الجهد المطلوب للتحقق من مخرجاتها. لا تعتبر شراء منصة أو إنشاء مسمى وظيفي بديلًا عن إثبات تحسن العمل الأساسي. المطلوب تفسير ما الذي تغير في القرار أو الجودة أو الوقت، لا الاكتفاء بذكر استثمار جديد بوصفه دليل تقدم.
مراجعة عملية قبل اجتماع الميزانية التالي
جهز ملف أدلة قصيرًا يضم النطاق وخط الأساس والتدخل والتكاليف والنتائج المرصودة وعدم اليقين والخطوة التالية الموصى بها. افصل ما لوحظ مباشرة عما استُنتج. وأضف قاعدة للتوقف وتاريخًا لإعادة التقييم، حتى لا تستمر التجربة بلا نهاية لأن أحدًا لم يتفق على كيفية إغلاقها. ادعُ مسؤولي المالية والتشغيل لمناقشة التعريفات قبل القرار الاستثماري النهائي، بدلًا من طلب موافقتهم على نتيجة جاهزة لا يستطيعون فحص افتراضاتها أو تغيير أساس حسابها.
قد تكون النتيجة المناسبة توسعًا مضبوطًا أو اختبارًا أضيق أو تحسينًا للقياس أو توقفًا مؤقتًا. ولا يتطلب أي منها التظاهر بأن مسحًا تجاريًا يقدم هدف إنفاق عالميًا أو استراتيجية مضمونة للترتيب. الدرس الأساسي هو جعل الدليل قويًا بما يكفي للقرار المطلوب، مع التصريح بما يظل مجهولًا. يصبح القياس الأفضل ذا قيمة عندما يغير اختيارًا، وليس عندما يضيف رسمًا آخر إلى التقرير. وهذه هي النقلة من جمع المؤشرات إلى استخدامها بمسؤولية في إدارة الموارد.
المصادر والحدود التحريرية
يدعم المصدران العامان المرتبطان أعلاه الوصف المختصر للبحث والأرقام الرئيسية. لم يُرسل بريد إلكتروني ولم يُقرأ التقرير المحجوب. وكل الخطوات والمعادلات والأمثلة مقترحات تحليلية أصلية، وليست نتائج إضافية من الدراسة أو وعودًا بتحقيق عائد تجاري.
التعليقات
لا توجد تعليقات منشورة بعد.