لا تصبح الطريق الأسرع إلى نمذجة المزيج التسويقي مفيدة إلا عندما تقود إلى قرار إنفاق أفضل. فالسؤال المهم ليس سرعة ظهور لوحة المعلومات، بل قدرة الفريق على شرح النتيجة التي يحاول نمذجتها، وعدم اليقين المحيط بالتوصية، والظروف التي تستدعي التراجع عن تغيير الميزانية. ويتيح إطلاق AIM Essentials من Kochava فرصة لتحديد هذه العملية قبل اعتماد نظام قياس إضافي، بدل الاكتفاء بمقارنة شكل التقارير أو عدد المؤشرات التي تعرضها كل منصة جديدة.
يفصل هذا المقال بين الإعلان الذي تحققنا منه وبين التحليل العملي الأصلي. فخطوات العمل والأمثلة وقواعد القرار التالية توصيات تحريرية، وليست وصفًا لتطبيقات عملاء Kochava أو ضمانات لمنتجها. وهي مفيدة للفريق الذي يدرس أي منصة قياس، بما فيه الفريق الذي تقدم تقاريره الحالية إجابات متعارضة بين البحث والشبكات الاجتماعية والقنوات خارج الإنترنت. والمطلوب هنا ليس اختيار رقم مريح، بل بناء طريقة يستطيع الآخرون مراجعة منطقها وحدودها.
ما الذي أُعلن، وما الذي يظل ادعاءً من المورد؟
أعلنت Kochava في 11 نوفمبر 2026 إطلاق AIM Essentials، وهو إصدار مبسط من منصة Always-On Incremental Measurement، مع إتاحته عالميًا فورًا. ويصف بيان الشركة الجمع بين نمذجة المزيج التسويقي والإسناد إلى آخر تفاعل واختبارات الأثر الإضافي. وتقول الشركة إنه يحلل بيانات يومية للأحداث والإنفاق الإعلامي تغطي عامًا إلى عامين، ويمكن تشغيله خلال أسبوع إلى أسبوعين، مع يوم واحد لإعداد فريق التسويق ودون موارد داخلية لعلوم البيانات أو الهندسة.
هذه المدد تصريحات من المورد. ويذكر البيان أيضًا تحسنًا في الأداء لدى تطبيقات AIM، لكنه لا يقدم تفاصيل دراسية عامة تكفي لاعتبارها توقعًا لمشترٍ جديد. ولا يعرض المقال اختبارًا مستقلًا للمنتج. لذلك لا تعني الإتاحة الفورية ضمان جاهزية بيانات مؤسسة بعينها أو القدرة على إثبات السببية أو تحقيق منفعة مالية لها. ويجب إبقاء هذا الفصل واضحًا عند عرض الخبر على صاحب الميزانية.
اكتب القرار قبل اختيار النموذج
ابدأ بسؤال محدد: هل ينبغي نقل مبلغ معلوم من قناة إلى أخرى الشهر المقبل مع تثبيت إجمالي الإنفاق؟ حدد السوق والمنتج ومجموعة العملاء وتاريخ اتخاذ القرار. يمنح هذا التحديد المحلل سؤالًا قابلًا للإجابة، ويمنح الإدارة المالية أساسًا للحكم على فائدة الإجابة. أما طلب ترتيب شامل للقنوات فيخفي أن القناة نفسها قد تكون مجدية عند مستوى إنفاق معين وأقل جدوى عند مستوى آخر، دون أن يكون أحد الحكمين خطأ.
دوّن الخطة الحالية بوصفها خط الأساس. وسجل من يملك اعتماد التغيير، وأقصى تعديل مسموح في التجربة، والظروف التشغيلية التي تُبطل التوصية. فإذا نفد المخزون أو انخفضت الطاقة المتاحة لتقديم الخدمة، فقد لا تنطبق التوصية الأصلية. ولا يستطيع نموذج متقدم إصلاح تكليف يتغير بصمت أثناء التنفيذ. يجب أن يظل الفريق قادرًا على معرفة السؤال الذي أجاب عنه التحليل فعلًا، لا السؤال الذي أصبح يفضله بعد ظهور النتيجة.
اختر نتيجة يمكن مطابقتها مع سجلات العمل
ليس ضروريًا أن يعني عدد التحويلات في منصة الإعلان النتيجة نفسها التي تعتمدها المؤسسة. قرر هل الهدف طلبات مكتملة، أم اشتراكات مستمرة، أم مواعيد تم حضورها، أم حدث آخر يمكن التحقق منه. وعند قياس الإيراد، حدد التعامل مع الاستردادات والخصومات والضرائب والإلغاءات. حافظ على التعريف خلال المقارنة، ووثق أي تعديل لا يمكن تجنبه، مع شرح مؤرخ يربط السلسلة القديمة بالجديدة حتى لا يبدو تغيير التعريف كأنه تحسن في الأداء.
وفي مؤسسة صحية، لا يساوي الاستفسار موعدًا تم حضوره، كما لا يساوي حضور الموعد نتيجة علاجية. لا ينبغي أن يوحي التقييم التسويقي بأن زيادة العملاء المحتملين تثبت تحسن الرعاية. استخدم مقاييس تشغيلية مجمعة بالقدر المناسب وبيانات مصرحًا باستخدامها فقط. وخطة القياس الجيدة تشرح القرار الذي تدعمه كل مرحلة، من دون نقل تفاصيل المرضى الخاصة إلى أداة تسويق لمجرد أن أداة الربط تجعل ذلك ممكنًا تقنيًا.
افحص البيانات قبل الاحتفاء بسرعة التشغيل
أنشئ ورقة مطابقة يومية تربط الإنفاق بمواعيد التسليم الإعلاني والنتيجة المختارة. حدد العملة والمنطقة الزمنية والأيام المفقودة والسجلات المكررة وتغيرات التتبع. والقيمة المفقودة ليست صفرًا بالضرورة. كذلك لا تضف عملية شراء تسجلها منصة إعلان إلى السجل المالي باعتبارها معاملة إضافية. ابدأ بمطابقة الإجماليات من مصادرها، قبل البحث عن تفسير أكثر تعقيدًا للفروق أو افتراض أن نموذجًا إحصائيًا سيحل مشكلة محاسبية في الأصل.
واحتفظ بتقويم مستقل لتغيرات الأسعار والعروض ونفاد المخزون وانقطاع الخدمة والتغيرات الكبيرة في التوزيع. تساعد هذه السجلات المحلل على فصل النشاط الإعلامي عن تغيرات وقعت بالتزامن معه. وإذا كان التاريخ المتاح قصيرًا، أو تهيمن عليه فترة استثنائية، فاذكر ذلك بوضوح. لا تختصر مدة إعداد المنتج الوقت اللازم لمعرفة ما إذا كانت البيانات الأساسية قادرة على الإجابة عن السؤال، ولا تجعل نقص هذا الفحص مسؤولية خفية على فريق التنفيذ.
أعطِ كل طريقة قياس وظيفة مختلفة
في مسار العمل المقترح، استخدم نمذجة المزيج التسويقي لاستكشاف العلاقات المجمعة ونطاقات الميزانية المحتملة، والإسناد لفحص المسار الذي تنسب إليه قواعد التقرير التحويلات الفردية، والتجارب المضبوطة لاختبار أثر إضافي محدد. هذه أسئلة متكاملة وليست ثلاثة أصوات على القضية نفسها. وقد يكون الاتفاق مطمئنًا، لكن الاختلاف قد يكشف تفاوت تعريف النتائج أو نوافذ الرصد، لا خللًا يستدعي التخلص من أحد التقارير فورًا.
لا تحسب متوسط أرقام متعارضة لمجرد تقديم رقم تنفيذي واحد. اسأل أولًا عما يعدّه كل رقم، ومن يشملهم، وما الافتراضات التي تمنحه معنى. فقد ينسب تقرير آخر تفاعل طلبًا كان موجودًا أصلًا إلى قناة معينة، كما قد تتلوث تجربة سيئة التصميم بسبب التداخل بين مجموعاتها. تسمية المنهج لا تثبت صلاحيته. يجب أن تبقى الأدلة قابلة للفحص بواسطة شخص لم يبنِ لوحة المعلومات، ويملك فرصة حقيقية للاعتراض على تفسيرها.
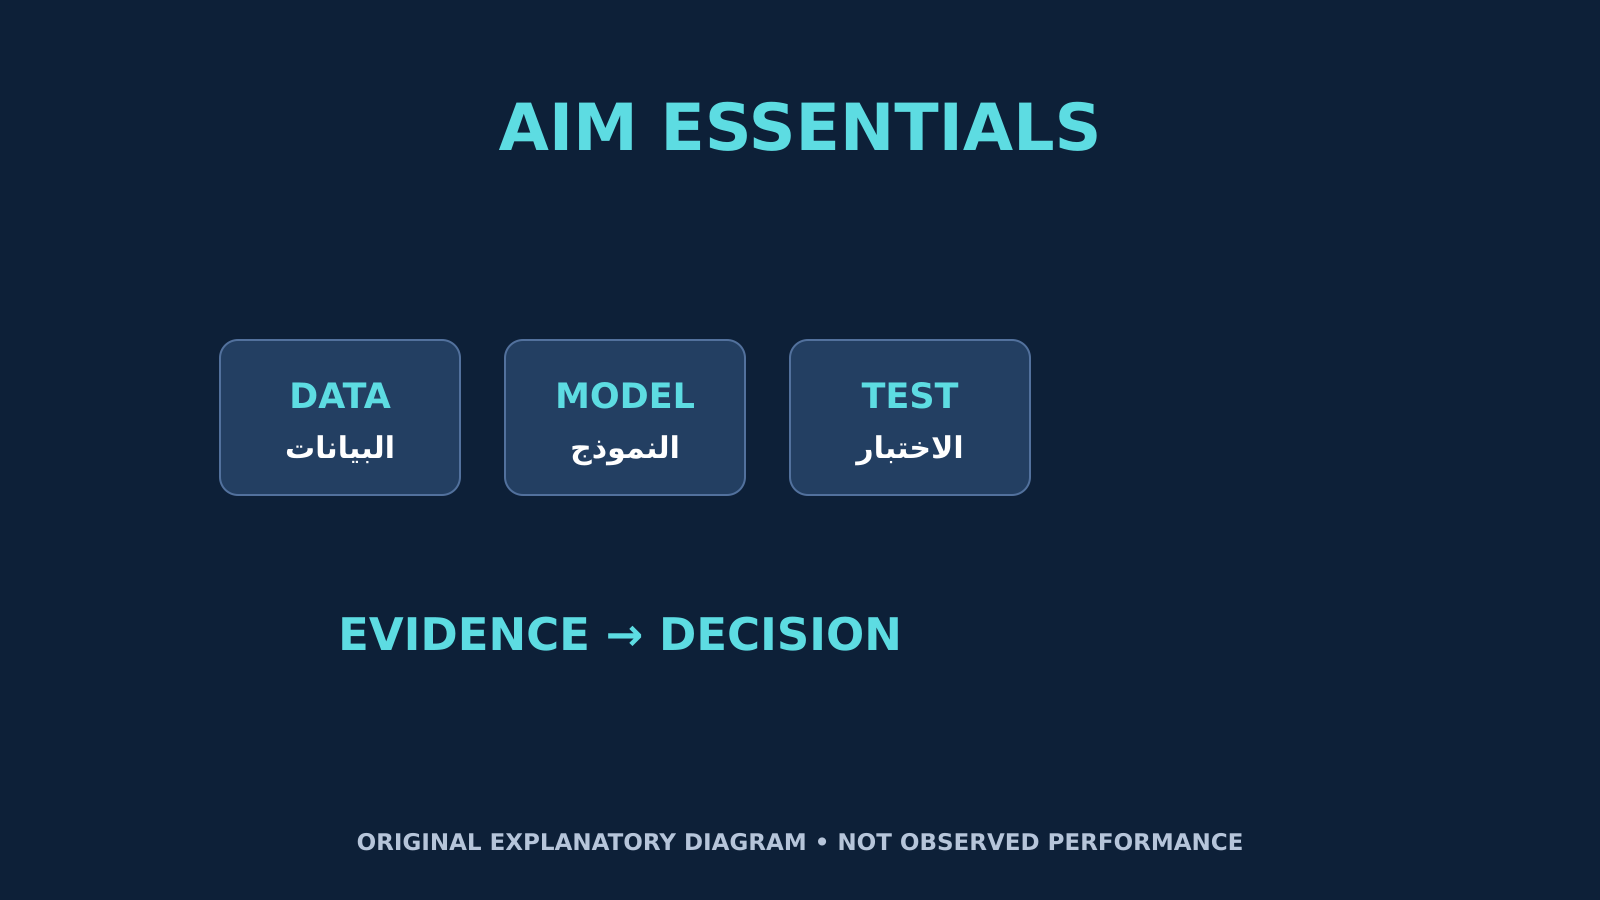
رسم مفاهيمي أصلي: DATA تعني البيانات، وMODEL تعني النموذج، وTEST تعني الاختبار؛ أما EVIDENCE → DECISION فتعني من الدليل إلى القرار. هذا شرح تحريري وليس بنية Kochava الداخلية أو نتيجة أداء مرصودة.
اسأل عن عدم اليقين، لا عن الرقم الموصى به وحده
ينبغي أن تصحب توصية الميزانية حدود تقديرها وافتراضاتها والظروف التي تغيرها. اسأل كيف تتأثر بمعالجة مختلفة لأسابيع العروض، أو افتراضات أخرى لتأخر الاستجابة، أو استبعاد فترة غير معتادة. وإذا كان تعديل صغير في النموذج يعكس القناة المفضلة، فيجب مناقشة هذا الضعف عند اتخاذ القرار، لا دفنه في ملحق تقني لا يقرأه صاحب الميزانية. فالمعلومة المهمة هي مدى ثبات التوصية، لا دقة الكسور العشرية في عرضها.
واطلب التمييز بين التقدير داخل نطاق إنفاق تمت ملاحظته، والتوقع خارجه. تختلف توصية بتعديل محدود ضمن ظروف مألوفة عن توقع مضاعفة إنفاق قناة لم تتحمل هذه الميزانية سابقًا. ولا ينبغي عرض أي منهما باعتباره يقينًا. الغرض من عدم اليقين اختيار خطوة تالية متناسبة مع المخاطرة، لا إغراق القرار في تحفظات تمنع أي اختبار. وبذلك تتحول الحدود إلى تصميم عملي للتجربة، بدل أن تكون عبارة احترازية شكلية.
تعامل مع منحنيات الاستجابة كفرضيات لها حدود
قد يساعد منحنى الاستجابة على مناقشة النقطة التي يصبح عندها الإنفاق الإضافي أقل إنتاجية، لكنه ليس وعدًا بوصول عملية الشراء التالية بتكلفة ثابتة. سجل نطاق الإنفاق التاريخي والفترة التشغيلية التي يمثلها وحدود الطاقة المتاحة. واسأل إن كان التغيير المقترح يفترض ظروف جمهور أو جودة مواد إبداعية أو عروضًا لم تعد موجودة. فالمنحنى لا يحمل هذه التفاصيل معه تلقائيًا عندما ينتقل من التحليل إلى شريحة العرض.
اربط التوقع الإعلامي بالتشغيل الذي سيخدم الطلب. تستطيع مؤسسة لا تملك مواعيد متاحة توليد استفسارات أكثر دون زيادة الزيارات المكتملة. وقد يزيد متجر نقراته بينما يخذل المشترين بسبب عدم توافر المقاسات. أدرج هذه القيود في مذكرة القرار حتى لا تكافئ التسويق على خلق طلب لا تستطيع المؤسسة تلبيته بصورة اقتصادية وموثوقة. وبهذا يكون تحسين الميزانية مرتبطًا بمصلحة العمل كاملة، لا بمؤشر فريق واحد فقط.
صمم أصغر تجربة ذات مصداقية
اختر تجربة تميز بين القرارين المتنافسين، لا تجربة تثبت وجود نشاط وحسب. بحسب الإمكانات، قد يقترح محلل مؤهل مجموعة حجب عشوائية أو مقارنة جغرافية. حدد أهلية المشاركين والتدخل ونافذة النتيجة وطريقة التحليل قبل البداية. وافحص احتمال انتقال أثر الجمهور أو نشاط المبيعات أو حملات أخرى بين المجموعات. فالمجموعة المتاحة بسهولة ليست بالضرورة مجموعة مقارنة مناسبة، ولا يكفي تشابه حجمها مع المجموعة الأخرى.
ضع قاعدة توقف تشغيلية للضرر الحقيقي أو فشل التنفيذ، لكن لا تعلن النجاح كلما ظهر تقلب يومي مواتٍ. ينبغي أن تتبع المدة والحجم التباين المتوقع وحجم الأثر الجدير بالكشف، لا وعدًا اعتباطيًا بسرعة انتهاء كل التجارب. وإذا كانت التجربة الممكنة عاجزة عن كشف فرق مهم للعمل، فاذكر ذلك واختر قرارًا أقل مخاطرة، بدل وصف النتيجة غير الحاسمة بأنها دليل على تكافؤ البديلين أو انعدام الأثر تمامًا.
مثال افتراضي لميزانية وحساب واضح
لنتصور مؤسسة خدمات خيالية تخطط لإنفاق إعلاني شهري قدره 100,000 ريال سعودي. يحصل البحث على 60,000 ريال، والشبكات الاجتماعية المدفوعة على 30,000 ريال، والإعلانات الخارجية المحلية على 10,000 ريال. يدرس الفريق نقل 5,000 ريال من البحث إلى التواصل الاجتماعي دون زيادة الإجمالي. هذه أرقام توضيحية، وليست نتائج Kochava ولا توصية لمؤسسة حقيقية. ودورها توضيح منطق القرار، لا اقتراح توزيع مثالي صالح للجميع.
لنفترض أن تقييمًا مناسب التصميم يقدر 25 معاملة مكتملة إضافية غير ملغاة نتيجة تغيير التوزيع، مع عدم يقين معتبر. وعند افتراض مساهمة قدرها 180 ريالًا لكل معاملة، يكون التقدير المركزي 4,500 ريال من المساهمة الإضافية. وإذا أضاف التنفيذ والقياس تكلفة قدرها 2,000 ريال، يصبح الفرق الصافي التوضيحي 2,500 ريال قبل تكاليف أخرى. ولا تُضاف الـ5,000 ريال المنقولة مرة أخرى بوصفها إنفاقًا جديدًا لأن إجمالي الإعلام ثابت. وقد تعكس الهوامش أو الإزاحة أو عدم اليقين القرار.
حدد ما الذي يجعل الفريق يرفض
قبل التجربة، حدد أدنى منفعة تستحق التنفيذ، والخسارة المحتملة المقبولة، وقيد جودة الخدمة. لا تختر هذه الحدود بعد الاطلاع على النتيجة. فقد لا يكفي تقدير مركزي موجب إذا كان الجانب السلبي المحتمل كبيرًا، أو الطاقة التشغيلية ضيقة، أو عبء التنفيذ غير متناسب. وقد تكون الخطوة المنطقية تجربة محدودة أخرى، لا إعادة توزيع دائمة. فالاختبار لا يلزم الفريق بالتوسع لمجرد أن المورد أتم تشغيل المنصة في الموعد.
وحدد أيضًا ما الذي يعلمه الفشل. نقص بيانات النتائج يستدعي إصلاح القياس، وفشل التسليم الإعلاني يستدعي إصلاح التنفيذ، أما نتيجة موثوقة، من اختبار قادر على كشف فرق مهم للعمل، لا تجد أثرًا إضافيًا ذا أهمية تجارية فتضعف مبرر تغيير الإنفاق ضمن الظروف المختبرة. هذه استنتاجات مختلفة. ووصف كل نتيجة مخيبة بأنها مشكلة بيانات يسمح للفريق بتجنب التعلم، ويجعل تقييم اشتراك القياس بصدق أمرًا صعبًا. قيمة العملية في تمييز الأسباب، وليس في العثور على تفسير يدعم الشراء في كل الحالات.
استخدم بطاقة أداء لا تخفي المقامات
اعرض إجمالي الإنفاق والجمهور المؤهل والنتائج المكتملة وافتراضات المساهمة وعدم اليقين معًا. وضع التحويلات المسندة في عمود مستقل عن النتائج الإضافية المقدرة. وإذا كانت النتيجة معدلًا، فأظهر البسط والمقام. فارتفاع معدل التحويل ضمن مجموعة أصغر منتقاة لا يعني تلقائيًا قيمة إجمالية أكبر للعمل، كما قد تتزامن تكلفة استحواذ أقل مع انخفاض عدد العملاء ذوي القيمة. يحتاج القارئ إلى رؤية الحجم والجودة لا النسبة الجذابة وحدها.
وأضف مؤشرات تنفيذ مثل أيام البيانات المفقودة وفروق المطابقة والوقت اللازم لتطبيق التوصية. لا تحل هذه المقاييس محل أثر العمل، لكنها تشرح قابلية استخدام العملية. وقد لا تناسب منصة تقدم نموذجًا مثيرًا فريقًا صغيرًا إذا احتاجت صيانة غير محتملة. وفي المقابل، سرعة التقرير منفعة تشغيلية حتى لو ظلت المنفعة المالية الإضافية غير مثبتة؛ فقط سمّها باسمها الصحيح، ولا تحول الوقت الموفر تلقائيًا إلى إيراد لم يتحقق بعد.
اجعل الملكية والصلاحيات واضحتين
عيّن مالكًا لتعريف النتيجة، ومحللًا للأدلة، ومسؤولًا لاعتماد إجراء الميزانية. وسجل من يستطيع ربط البيانات وتغيير إعدادات النموذج والموافقة على الإنفاق. ابدأ بأقل وصول ضروري وافحص الملفات المصدرة قبل خروجها من البيئة المعتمدة. ويجب أن تشمل مراجعة الشراء أسئلة عن الاحتفاظ والحذف ومسؤوليات الأمان ومدى ملاءمة المدخلات المقترحة للغرض. لا تجعل الوصول الواسع إلى البيانات هو الثمن غير المرئي للحصول على تقرير أسرع.
واحتفظ بسجل قرار يضم إصدار النموذج وتاريخ نهاية البيانات والتوصية والموافقة والتغيير الفعلي. فمن دون هذا السجل قد تقارن مراجعة لاحقة بين توصية وحملة لم تُنفذ أصلًا. احفظ خط الأساس وخطة التراجع أيضًا. الحوكمة ليست عائقًا يضاف بعد التحليل؛ إنها ما يجعل التحليل قابلًا للتتبع بدرجة تسمح بالثقة به، وما يتيح للفريق الجديد فهم أسباب قرار سابق دون الاعتماد على ذاكرة من حضر الاجتماع.
اشترِ عملية تعلم، لا تسمية توحي باليقين
ينبغي أن تجيب مراجعة التجربة عن ثلاثة أسئلة: هل استوفت البيانات المعيار المتفق عليه؟ وهل غيرت الأدلة قرارًا حقيقيًا؟ وهل استحقت العملية الناتجة كامل تكلفتها؟ أدرج وقت الموظفين وأعمال التطبيق والصيانة المقبلة، لا الاشتراك وحده. واطلب من المورد شرح الحدود بلغة يستطيع صاحب الميزانية استخدامها، بدل الاعتماد على المؤهلات التقنية فقط. فالعملية التي لا يمكن شرحها بوضوح يصعب الدفاع عن قراراتها عند اختلاف النتائج.
إعلان Kochava سبب لدراسة مسار قد يكون أكثر سهولة، وليس سببًا للتخلي عن التشكيك المنهجي. وقد تكون أفضل نتيجة إعادة توزيع مبررة، أو الإبقاء على المزيج الحالي، أو اكتشاف حاجة المؤسسة أولًا إلى بيانات تشغيلية أفضل. كل هذه نتائج يمكن أن تكون مفيدة. المهم أن يتعلم الفريق شيئًا يمكن الدفاع عنه بشأن قرار الإنفاق التالي، وأن يوضح بدقة كيف حصل على هذا التعلم وما الذي لا تسمح الأدلة باستنتاجه.
المصدر ونطاق المقال
استند ملخص الإطلاق إلى إعلان Kochava في 11 نوفمبر 2026. أما مسار العمل والمثال المالي الافتراضي فتحليل تحريري أصلي. لا يدعي المقال إجراء تجربة للمنتج أو مقابلة عميل أو تحقق مستقل من ادعاءات المورد بشأن الأداء.
التعليقات
لا توجد تعليقات منشورة بعد.