أعلنت شركة ProclaimRx في 26 أكتوبر 2026 إطلاق منتج لنمذجة المزيج التسويقي موجه لشركات الأدوية الحيوية التي وصلت إلى المرحلة التجارية. وتقول الشركة إن محركها PLAiTO يتيح بناء نماذج عند الطلب ومحاكاة توزيع الميزانية، مع تتبع التوصيات إلى البيانات والافتراضات. هذه أوصاف يقدمها المورد وليست نتائج أداء مستقلة التحقق. وفي هذا المقال المنشور يوم 27 أكتوبر نناقش كيفية تقييم الفكرة قبل الشراء. إعلان الشركة عبر بي آر نيوزواير.
السؤال التسويقي المهم ليس سرعة الحصول على إجابة إضافية، بل قدرة الإجابة على تحسين قرار حقيقي يمكن الدفاع عنه. وما يلي تحليل تحريري أصلي يقترح مسارا للشراء والتحقق؛ ليس قائمة بوظائف إضافية للمنتج، ولا تجربة عميل، ولا وعدا بتحقيق عائد. والفصل بين هذين المستويين ضروري حتى لا تتحول قراءة خبر تقني إلى توصية تجارية غير مسندة.
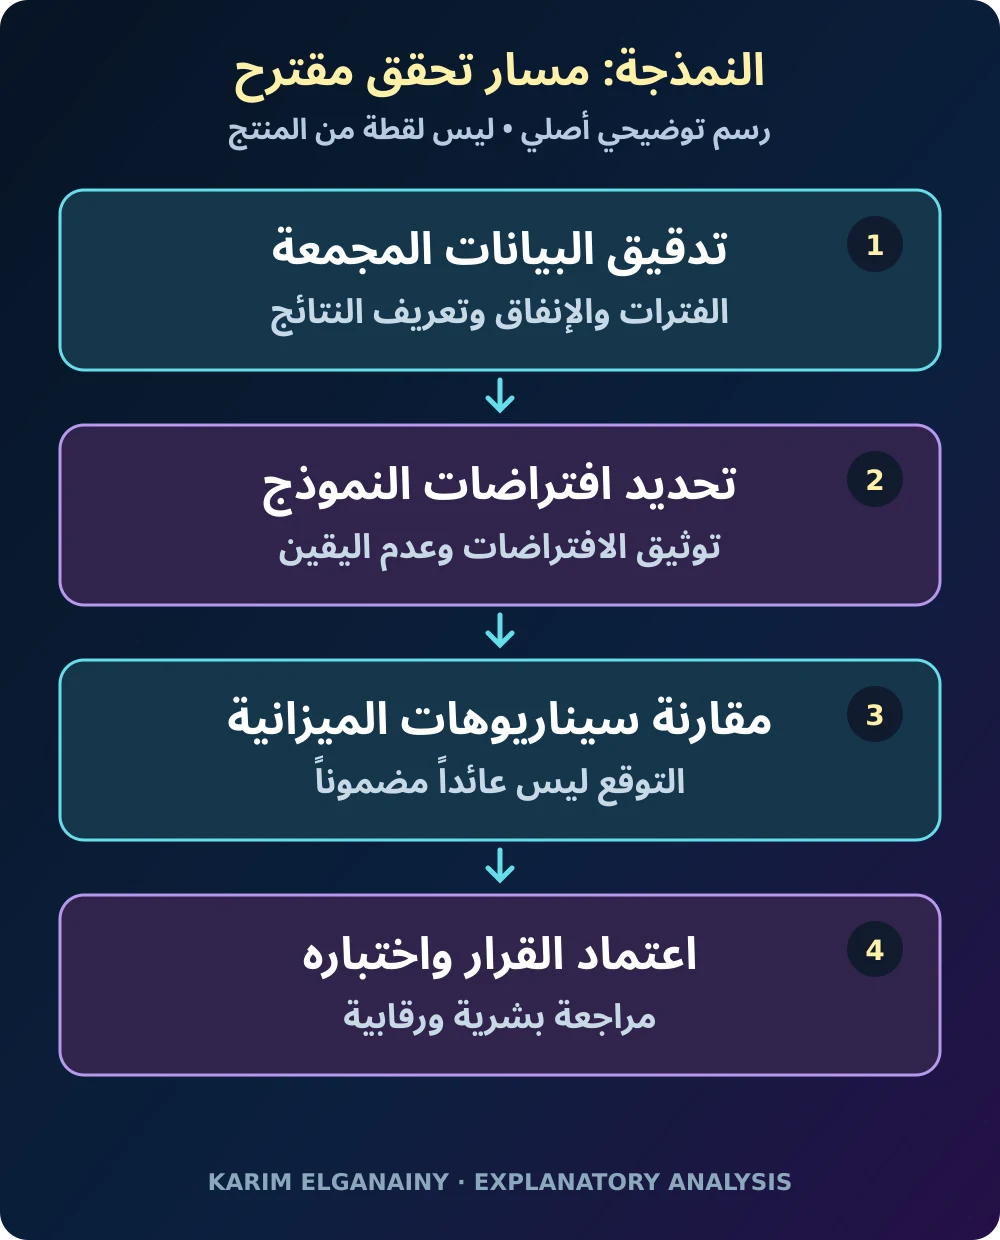
رسم تفسيري أصلي من إعداد كريم الجنايني لمسار تقييم مقترح، وليس واجهة المنتج أو دليلا على أدائه. سياق الخبر: إعلان ProclaimRx.
ابدأ بقرار له صاحب مسؤول
قبل طلب العرض التجريبي، اكتب ورقة قصيرة تحدد الميزانية محل المراجعة، والشخص المخول بتعديلها، والموعد الذي يجب اتخاذ القرار قبله، والبدائل المتاحة فعليا. قد يبدو تحليل النشاط التجاري كله جذابا، لكنه يفقد قيمته العملية إذا كان الفريق الذي يشتري الأداة لا يملك سوى تعديل جزء محدود من ذلك النشاط. حدد مساحة التصرف أولا ثم ابحث عن التحليل المناسب لها.
يمكن أن يكون السؤال الأول: هل نحافظ على التوزيع الحالي للقنوات أم نجرب تغييرا محدودا في نطاق مؤهل؟ هذا سؤال مختلف عن مطالبة النظام باكتشاف أفضل استراتيجية تسويق للشركة. تضييق السؤال يساعد على تحديد الأدلة المطلوبة والقيود التشغيلية والشخص المسؤول عن اعتماد النتيجة. واحتفظ أيضا بقائمة واضحة للأسئلة المستبعدة من المرحلة الأولى، حتى لا يتحول عرض ناجح إلى مشروع مفتوح لا يعرف أحد متى يكتمل.
اتفق على معنى النتيجة قبل جمع البيانات
اختر نتيجة لها تعريف متفق عليه وطريقة مستقرة لإعداد تقاريرها. قد يهتم الفريق بصافي المبيعات أو بتفاعل مهني مؤهل أو بمؤشر تجاري آخر معتمد، لكن هذه المتغيرات تجيب عن أسئلة مختلفة. لا تجعل المؤشر الأسهل استخراجا بديلا تلقائيا للهدف الحقيقي. وإذا تعذر قياس الهدف مباشرة، سجل هذا القيد بدلا من إخفائه خلف مؤشر يبدو أكثر دقة.
اكتب التعريف مع حدوده. فإذا كانت النتيجة إيرادا، وضح كيفية التعامل مع الخصومات والمرتجعات وتوقيت التسجيل والعملة. وإذا كانت تفاعلا، حدد الأفعال المحتسبة وسبب أهميتها. وعندما يكون اهتمام الإدارة بنتيجة لاحقة في المسار التجاري، حافظ على الفرق بينها وبين الإشارة الوسيطة. بهذه الطريقة لا ينتقل العرض بين مقاييس غير متجانسة بينما يوحي بأنه يروي قصة أداء واحدة متماسكة.
أنشئ اتفاقا للبيانات وليس مجلدا للملفات
اطلب من كل فريق مشارك وصف بياناته بالنموذج نفسه: المالك، والفترة، والنطاق الجغرافي، ودورية التحديث، والوحدة، وسياسة التصحيح، والفجوات المعروفة. وضح معنى القيمة الناقصة؛ فالفراغ الناتج عن تأخر إرسال ملف لا ينبغي أن يتحول آليا إلى نشاط صفري. وقد يكون هذا التعريف الصغير أهم من إضافة متغير جديد إلى نموذج مزدحم بالمعلومات.
ضع خطوة للمطابقة قبل بدء النمذجة. ينبغي أن يستطيع المسؤولون في المالية والعمليات الإعلانية والتحليل التجاري تفسير اتفاق المجاميع أو اختلافها. احتفظ بالمخرجات الأصلية وسجل التحويلات اللاحقة وصاحب الموافقة عليها. لا يعني ذلك إتاحة المعلومات الحساسة لكل موظف، بل توثيق ما يكفي لتمكين المراجعين المخولين من إعادة بناء العملية. والقاعدة المقترحة بسيطة: عندما تظهر توصية مفاجئة، نبدأ التحقيق في تفسيرها، لا البحث عن الملف الذي رفعه شخص ما قبل أسابيع.
افصل النشاط القابل للتعديل عن ظروف السوق
قبل مشاهدة توصية المورد، اكتب قائمة بالتفسيرات المحتملة لتغير النتيجة. النشاط الترويجي فئة من هذه التفسيرات، بينما قد يستحق التوزيع والتوافر والاتفاقات التجارية وتغير السوق قائمة سياقية منفصلة. الهدف ليس افتراض إمكان قياس كل شيء دون خطأ، بل كشف العوامل الناقصة التي يمكن أن تغير تفسير النتيجة أو حدود الثقة فيها.
اطلب من المحلل توضيح المتغيرات التي أدرجها والتي استبعدها وأسباب الاختيار. وإذا كان نشاطان يتحركان معا غالبا، ناقش مدى القدرة على فصل مساهمة كل منهما. لا تتعامل مع رقم معروض بعدة خانات عشرية باعتباره فهما دقيقا للأعمال. التقييم المسؤول يسمح بوجود مساهمة غير محسومة، وبالقول إن التباين المتاح في البيانات لا يكفي لدعم بعض القرارات. قبول هذا الحد أكثر فائدة من تحويل عدم اليقين إلى يقين تجميلي.
حوّل الشفافية إلى اختبار في العرض التجريبي
الاختبار العملي لقابلية التفسير هو مهمة مراجعة محددة. اختر توصية واحدة واطلب تتبعها من الإجراء المقترح إلى السيناريو والمدخلات والافتراضات. ثم غيّر افتراضا موثقا وراقب أثر التغيير على الإجابة. سجل ما إذا ظل الشرح مفهوما للمراجع الفني وصاحب الميزانية معا، وما إذا كان يستطيع كل منهما توضيح سبب النتيجة بلغته المهنية دون الاعتماد على وصف تسويقي عام.
اطلب سجلا قابلا للاحتفاظ به خارج شاشة العرض، يتضمن إصدار النموذج وتاريخ البيانات وإعدادات السيناريو والقيود وملاحظات المراجعين. هذه متطلبات شراء مقترحة هنا، وليست وظائف أكدها الخبر. وإذا تعذر توفير عنصر مهم، فسجل الفجوة وأثرها بدلا من افتراض أن واجهة أنيقة استوفت المتطلبات كلها. قيمة التوثيق تظهر عندما تتغير الظروف أو ينتقل المسؤول إلى دور آخر، وليس فقط أثناء اجتماع البيع الأول.
اختبر الصلاحية قبل تحريك الميزانية
اتفق على خطة تحقق قبل الاطلاع على التوصية المفضلة. اسأل كيف سيجري تقييم النموذج باستخدام معلومات لم تدخل في ملاءمته، وكيف ستكتشف النتائج غير المستقرة، وما المقارنة التي ستوفر خط أساس مفيدا. يجب أن يختار محللون مؤهلون المنهج المناسب للبيانات؛ فلا يتحول مثال تحريري أو مصطلح شائع إلى وصفة إحصائية تطبق آليا على كل حالة.
أضف مراجعة منطق الأعمال إلى المراجعة الإحصائية. هل يتجاوز الإجراء المقترح حجم الجمهور المؤهل أو المخزون الإعلاني أو قدرة الفريق على التنفيذ؟ هل يحتاج الأثر المتوقع إلى تغير مفاجئ لا تدعمه المعرفة التشغيلية؟ قد تستحق نتيجة ما الاستكشاف دون أن تكون جاهزة للتطبيق. حدد من يملك رفض السيناريو، واطلب تفسيرا مكتوبا إذا جرى تجاوز تحفظ جوهري. بذلك تصبح الموافقة قرارا مسؤولا لا مجرد تمرير لنتيجة آلية.
استخدم السيناريوهات لكشف الخيارات
اعرض عددا محدودا من البدائل التي يسهل فهمها: الاستمرار بالخطة الحالية، أو إعادة توزيع مقيدة، أو تنفيذ اختبار محدود. استخدم الأساس المحاسبي نفسه والفترة نفسها في المقارنة. وافصل بصريا ولغويا بين تقدير ينتجه النموذج والتزام إنفاق وافقت عليه الإدارة؛ فوجود مبلغ داخل سيناريو لا يمنحه صفة الميزانية المعتمدة، ولا يلغي الحاجة إلى مراجعة التنفيذ.
أدرج احتمالا أقل تفاؤلا وخيار عدم التغيير. تفقد المحاكاة جزءا من قيمتها إذا افترضت كل الطرق نموا ولم تترك للإدارة سوى اختيار مستوى الحماس. اسأل عن الافتراضات التي يجب تحققها ليصبح كل بديل جذابا. وإذا انقلبت التوصية عند تغيير معقول في أحد الافتراضات، فهذه الحساسية جزء من القرار وليست تفصيلا مزعجا يحذف من الملخص التنفيذي. المطلوب قرار يحتمل النقاش، لا نتيجة واحدة يصعب مساءلتها.
أدخل القيود التشغيلية قبل التحسين
تعمل الميزانيات داخل عقود وجداول إنتاج ومراجعات واعتمادات. أنشئ سجلا للقيود مع مسؤول معروف عن كل قيد، وافصل بين الحدود الملزمة والتفضيلات القابلة لإعادة النظر. لا ينبغي التعامل مع التزام تعاقدي مثل عادة تخطيطية يمكن تعديلها، كما لا ينبغي تحويل عادة قابلة للنقاش إلى قانون رياضي ثابت لمجرد أنها موجودة منذ سنوات في المؤسسة.
في المنتجات الخاضعة لتنظيم متخصص، اطلب من الجهات الداخلية المعنية تأكيد أهلية الأنشطة المقترحة قبل اعتبارها بدائل قابلة للتنفيذ. هذا المقال لا يقرر قاعدة إعلانية خاصة بدولة ولا يمنح إذنا قانونيا أو طبيا. المبدأ العملي أضيق: التوصية التحليلية لا تحل محل الموافقات الطبية والقانونية والخصوصية والتجارية الفعلية لدى المؤسسة. البديل الجذاب فنيا الذي لا يمكن تنفيذه لا يمثل خطة تخصيص صالحة، مهما بدا مرتفع العائد في العرض.
صمم تجربة تعلم محدودة وواضحة
إذا دعم التقييم الانتقال إلى خطوة عملية، فاختر تجربة تستطيع إنتاج قرار لا مجرد لوحة مؤشرات جديدة. حدد المدة والنطاق المؤهل وسقف الميزانية وشروط الإيقاف. وثق مسبقا كيفية تفسير الأداء إذا تغيرت ظروف السوق أو أصبحت إحدى التغذيات ناقصة. ومن المفيد تحديد المسؤول عن إعلان أن المعلومات لم تعد كافية للاستمرار، بدلا من ترك القرار موزعا بين أكثر من فريق.
عندما يكون ذلك ممكنا ومناسبا، اطلب من فريق القياس تصميم مقارنة تختبر الإجراء المقترح. لا تسم كل حركة بين فترة سابقة ولاحقة أثرا سببه التسويق. ينبغي أن يصف التقرير النهائي ما تغير وما قيس والتفسيرات البديلة التي بقيت قائمة. ويمكن أن تنجح التجربة لأنها كشفت أن التخصيص المقترح غير مبرر؛ فتجنب قرار ضعيف نتيجة تعلم مشروعة، وليس فشلا ينبغي إخفاؤه في نهاية المشروع.
حافظ على حدود التفسير في القطاع الصحي
لا ينبغي تقديم التحليل التجاري دليلا على تحسن نتائج العلاج، ولا استخدام نموذج للنشاط الترويجي لاختلاق ادعاءات عن احتياج مريض أو ملاءمة علاج لشخص بعينه. افصل تحليل الأعمال عن التواصل السريري والقرارات المحجوزة للمختصين المؤهلين. وحدد هذا الفصل في موجز المشروع حتى لا تنتقل النتائج بين الأقسام ثم تفقد القيود التي صاحبت إنتاجها في البداية.
بالنسبة لفريق خليجي يفكر في نهج تحليلي مشابه، ابدأ بالملاءمة المحلية بدلا من نقل افتراضات سوق آخر. راجع توافر المنتج وأهلية الجمهور وأذونات البيانات والعملة وقواعد إعداد التقارير مع المسؤولين المحليين. ولا تفترض أن المنتج المعلن متاح أو ملائم أو مستوف لكل المتطلبات في جميع الدول. اطلب تأكيدا مباشرا لنطاق الخدمة والشروط التعاقدية قبل بناء خطة تشغيل تعتمد عليه. ما يصلح كسؤال للتقييم لا يتحول تلقائيا إلى جواب للتنفيذ.
امنح التحليل السريع نقطة اعتماد متأنية
إذا أصبح إنشاء السيناريوهات متكررا، فحدد التغيرات التي تستدعي المراجعة. ليس كل تقدير محدث أمرا جديدا لتعديل الميزانية. ضع إيقاعا للمراقبة المعتادة ومسارا منفصلا لتصعيد الانحرافات المهمة، حتى لا تخلط المؤسسة بين كثرة النشاط التحليلي والتقدم الاستراتيجي. ويمكن أن تكون نتيجة المراجعة هي الاستمرار كما نحن عندما لا يقدم التغير سببا كافيا للتدخل.
احتفظ بسجل للتوصيات المقبولة والمرفوضة والمؤجلة، مع السبب والمالك المسؤول وموعد المراجعة التالية. هذا السجل أصل معرفي يبقى مفيدا حتى إذا استبدلت المؤسسة النموذج أو المورد لاحقا. الهدف استمرارية الحكم المهني: يفهم المراجع القادم لماذا كان القرار منطقيا في ضوء المعلومات المتاحة وقتها، بدلا من تقييمه فقط بواسطة نتيجة ظهرت فيما بعد. وتساعد هذه الذاكرة على منع تكرار النقاش نفسه في كل دورة ميزانية.
احسب اقتصاديات عملية التقييم نفسها
اطلب صورة للتكلفة تشمل الإعداد وتجهيز البيانات والتحليل والتدريب والدعم المستمر ووقت المراجعة الداخلي. افصل النفقات التي تدفع مرة واحدة عن مصروفات التشغيل المتكررة. ثم قارن الإجمالي بأهمية القرارات المتوقع تحسينها وعدد مرات اتخاذها. فالأداة قد تكون مثيرة للاهتمام تقنيا لكنها لا تناسب حجم القرارات أو مستوى جاهزية المؤسسة في مرحلتها الحالية.
لا تختلق رقما للعائد لمجرد أن موضوع المشروع هو العائد على الاستثمار. ابدأ بمبرر عمل قائم على افتراضات قابلة للاختبار: أي قرار قد يتحسن، وما الدليل الذي سيدعم التحسن، وكم سيكلف التعلم؟ أضف مسارا للخروج وتوقعات نقل البيانات ومسؤوليات الطرفين بعد انتهاء العلاقة. تقييم المورد يصبح أكثر عدلا عندما يشمل تكلفة التبني والتشغيل والانفصال، بدلا من الاقتصار على رسوم الاشتراك أو جاذبية العرض الأول.
الخلاصة الاستراتيجية: اشتر عملية قرار أفضل
قراءتي الاستراتيجية لهذا التطور هي نقل حوار الشراء من سرعة النموذج إلى جودة القرار. العرض المقنع بداية، أما المبرر التجاري الأقوى فيربط سؤالا محددا بمدخلات موثقة وتحقق ذي معنى وبدائل قابلة للتنفيذ واعتماد له صاحب مسؤول. لا تكفي قوة أي عنصر منفرد إذا ظلت بقية السلسلة غامضة أو غير قابلة للمراجعة من الفريق الذي سيتحمل النتيجة.
يمكن لمدير التسويق أن يتحرك الآن دون الالتزام بأي مورد: يختار قرار تخصيص واحدا ويجمع ملف الأدلة الموضح أعلاه. يكشف هذا العمل ما إذا كانت أداة متخصصة ستعالج اختناقا حقيقيا أم ستؤتمت خلافا لم يحسم بعد. والخطوة المنضبطة التالية هي تقييم محدود بمعايير قبول واضحة، لا افتراض أن المنتج الجديد سيولد نموا أفضل تلقائيا. بهذه النظرة يصبح الخبر مناسبة لتحسين طريقة العمل لا سببا للتعجل في الشراء.
المصدر
- إعلان ProclaimRx الصادر في 26 أكتوبر 2026، الساعة 12:10 بالتوقيت الشرقي الأمريكي، عبر بي آر نيوزواير. أوصاف المنتج منسوبة للمورد، وإطار التقييم الوارد في المقال تحليل أصلي مستقل.
التعليقات
لا توجد تعليقات منشورة بعد.