قد تكون عملية الشراء واضحة في السجلات، بينما يظل سبب الاختيار غير واضح. ويصبح هذا الفرق مهمًا حين يحوّل تقرير التسويق عملية مسجلة إلى تفسير للقناة التي تستحق الميزانية. فقد يقرأ العميل إجابة من أداة ذكاء اصطناعي ثم يزور الموقع لاحقًا، بينما لا يرى الفريق إلا الزيارة الأخيرة. والاستجابة المنطقية ليست منح الذكاء الاصطناعي فضل كل عملية غير مفسرة، ولا تجاهله بالكامل، بل الفصل بين ما حدث فعلًا وما يُدّعى وما يمكن دعمه بالدليل المتاح.
ينطلق هذا المقال من إعلان جديد في القطاع ليقترح طريقة عمل أصلية. والإجراءات والأمثلة وقواعد القرار التالية تحليل تحريري، وليست تنفيذًا معتمدًا من IAB. وهدفها مساعدة فريق التسويق على طرح أسئلة أفضل، دون الإيحاء بأن مصطلحات جديدة حلت مشكلة البيانات الناقصة أو أثبتت القيمة الإضافية لأي منصة بعينها. فالتصنيف الجيد ينظم النقاش، لكنه لا يعوض غياب الدليل الذي يحتاج إليه القرار المالي أو التشغيلي داخل المؤسسة.
ما الذي أُعلن في 12 نوفمبر؟
أعلن IAB عن AI-Era Attribution Blueprint في 12 نوفمبر 2026. ويميز الإطار بين مسارات التحويل التي يقودها الإنسان، والتي يساعد فيها الذكاء الاصطناعي، والتي ينفذها الذكاء الاصطناعي، ويفصل أهلية المطالبة بالإسناد عن منح الفضل فعليًا. وتصف صفحة المورد العامة إطارًا للأدلة، لكنها تشترط حسابًا لمتابعة القراءة. راجعنا الصفحتين العامتين، لا الوثيقة الكاملة المحجوبة خلف التسجيل؛ ولذلك فهذا تحليل مستقل للإعلان، وليس مراجعة شاملة للإطار أو شهادة بصحة تطبيقه.
ابدأ بالقرار التجاري المطلوب
قبل إضافة خانة إلى لوحة المعلومات، اكتب القرار الذي يفترض أن يحسنه القياس. قد يكون السؤال المفيد هو تمويل تجربة محتوى صغيرة، أو استمرار حملة بحث، أو التحقيق في زيادة غير مفسرة للزيارات المباشرة. وهذه قرارات مختلفة تحتاج إلى مستويات مختلفة من الأدلة. فقد يبرر مؤشر أولي بدء التحقيق، بينما لا يكفي لنقل جزء كبير من الميزانية. وتوثيق هذا الفرق يمنع تحول إشارة استكشافية بصمت إلى توجيه مالي ملزم للفريق.
حدد صاحب القرار وموعد المراجعة، وسجل التوزيع الحالي للميزانية وما يترتب على عدم تغييره. فإذا لم تستطع المؤسسة تحديد ما قد تغيره، فقد تنتج التقارير الأكثر تفصيلًا رسومًا جذابة دون تقليل عدم اليقين. اجعل الإجراء المقترح قابلًا للتراجع ما دامت طريقة القياس حديثة، ولا تربط قاعدة تلقائية لتحريك الميزانية بتصنيف لم يجتز بعد مراجعة يدوية واضحة يمكن لشخص آخر إعادة تنفيذها والوصول إلى منطقها نفسه.
افصل النتيجة عن تفسيرها
استخدم نظام المعاملات أو التشغيل لإثبات النتيجة أولًا. حدد هل الحدث المطلوب طلب شراء، أم اشتراك مدفوع، أم موعد مؤهل، أم زيارة تم حضورها. وسجل الإلغاءات والعكس المالي بصورة متسقة. يأتي سؤال الإسناد بعد ذلك: ما الدليل الذي يربط تفاعلًا معينًا بهذه النتيجة؟ إن خلط المرحلتين يجعل من السهل التعامل مع التحويل الذي تبلغ عنه المنصة بوصفه إثباتًا لوقوع الحدث وإثباتًا لكون المنصة سببًا فيه في الوقت نفسه.
وفي التسويق الطبي، لا يساوي الاستفسار موعدًا تم حضوره، ولا يساوي الحضور نتيجة علاجية. ويمكن للتقرير التشغيلي دراسة أنماط الاستحواذ والحجز بصورة مجمعة، دون الإيحاء بأن قناة تسويق تحسن العلاج. أبقِ تفاصيل المرضى خارج ملفات أدلة التسويق، إلا إذا تطلبتها عملية مناسبة ومصرح بها على نحو محدد. فالقياس الأفضل لا يحتاج إلى جمع كل تفصيلة متاحة عن الشخص، بل إلى المعلومات الملائمة للسؤال الذي نحاول الإجابة عنه.
أنشئ سجل أدلة بدلًا من درجة جديدة
أنشئ سجل مراجعة صغيرًا يتضمن مرجع المعاملة، ووقت الحدث، والدور المدّعى، والجهة المطالبة، ونوع الدليل، وتاريخه، وحالة المراجعة. احتفظ بالسجل الشخصي الأصلي في نظامه المصرح به، واستخدم مرجعًا محدودًا حين لا يحتاج المراجع إلى محتواه. وأضف فئة صريحة باسم «غير معروف». فالخانة الفارغة قد يفسرها كل محلل بطريقة مختلفة، وعندها تصبح المقارنة بين الفترات أو الوحدات أو التقارير غير موثوقة مهما بدا العرض منظمًا.
ينبغي أن يحتفظ السجل بالأدلة المتعارضة بدلًا من استبدال أحدها بالآخر. فقد يتذكر العميل توصية من الذكاء الاصطناعي، بينما يسجل التحليل زيارة من إعلان بحث مدفوع. ويمكن الاحتفاظ بالملاحظتين دون منح كل منهما قيمة البيع كاملة. ومهمة المحلل هي توضيح ما تدعمه كل ملاحظة وما لا تدعمه، مع حفظ سبب التصنيف بحيث يستطيع شخص آخر مراجعته لاحقًا دون الاعتماد على ذاكرة من أعد التقرير الأصلي.
لا تخلط المطالبة بالفضل الممنوح
المطالبة عبارة تحتاج إلى تقييم، والملاحظة المتحقق منها دليل على حدث محدد، والفضل نتيجة قاعدة إسناد. أما الأثر الإضافي فيجيب عن سؤال مختلف: ماذا كان سيحدث لو لم ينفذ هذا النشاط؟ وضع هذه المفاهيم في خانات منفصلة أكثر فائدة من جمعها في نسبة ثقة واحدة لا يستطيع أحد شرح حسابها. فالرقم الدقيق شكليًا قد يخفي تفسيرًا سببيًا ضعيفًا أو افتراضًا لم تختبره المؤسسة أصلًا قبل استخدامه في توزيع الإنفاق.
على سبيل المثال، قد يدعم رابط الإحالة ملاحظة وصول شخص إلى الموقع من مصدر معين، لكنه لا يثبت وحده أن الشراء لم يكن ليحدث بدونه. كذلك، فإن ظهور إجابة إيجابية في اختبار لسؤال يخبرنا عن تلك الإجابة، لا عن عمليات شراء فعلية. سمِّ كل عبارة بالمستوى الذي يسمح به الدليل، وقاوم تحويل مقياس الظهور إلى إيراد لمجرد وجودهما في الشريحة نفسها أو في لوحة واحدة تقدم للإدارة.
استخدم مسار مراجعة يُظهر عدم اليقين
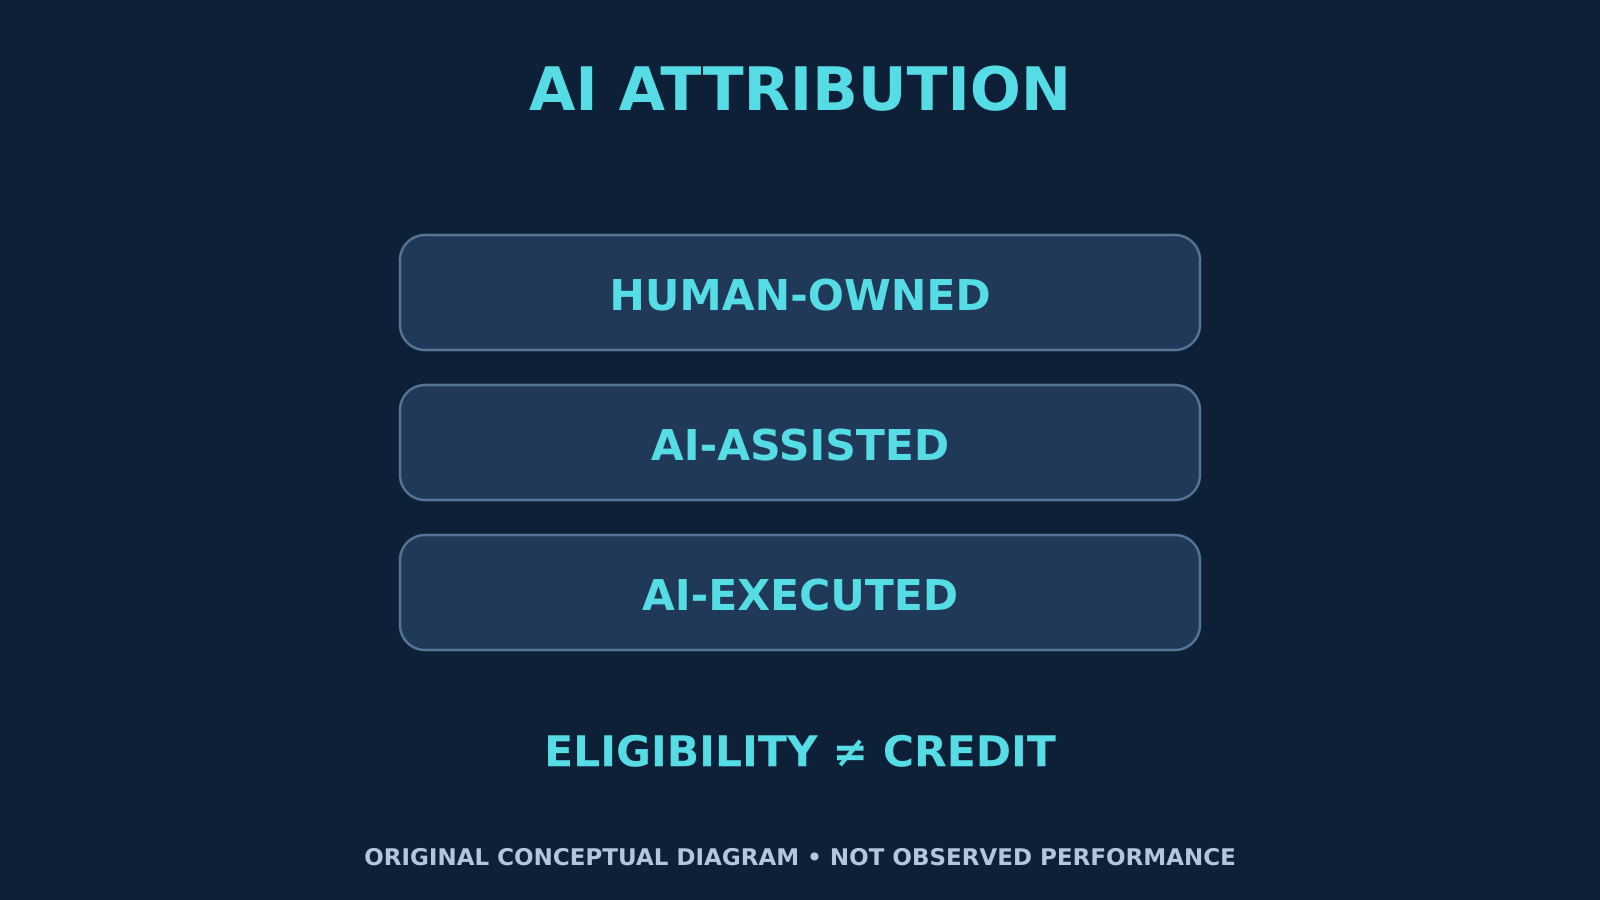
رسم تفسيري أصلي، وليس رسمًا من IAB أو لقطة شاشة لبرنامج. تعني العناوين الإنجليزية Human-Owned مسارًا يقوده الإنسان، وAI-Assisted مسارًا يساعد فيه الذكاء الاصطناعي، وAI-Executed مسارًا ينفذه الذكاء الاصطناعي. وتوضح «Eligibility ≠ Credit» أن أهلية المطالبة لا تعني منح فضل الإسناد. السياق: إعلان IAB.
تبدأ العملية اليدوية المفيدة بالنتيجة المرصودة، ثم تسجل المطالبة وتراجع الدليل المتاح قبل تحديد الحالة. ويجب أن تسمح بحالات مثل متحقق منها، وغير مدعومة، ومتعارضة، ولم تُراجع بعد. وهذه التسميات تصف نتيجة المراجعة، لا صدق العميل أو نوايا المنصة. فقد ينتج الاختلاف عن نقص التتبع أو اختلاف التعريفات أو مشكلة حقيقية في جودة البيانات. احتفظ بمعلومات تكفي للتمييز بين هذه الاحتمالات، دون الجزم بما يتجاوز ما أثبته التحقيق الفعلي.
لا تحوّل الزيارات المباشرة إلى تقدير للذكاء الاصطناعي
قد يكون التغير غير المفسر في الزيارات المباشرة أو البحث عن العلامة سببًا للتحقيق، لكنه ليس تقديرًا جاهزًا لمساهمة الذكاء الاصطناعي. اكتب التفسيرات البديلة قبل البحث عن الإجابة المرغوبة. توقيت الحملات، والتعرض خارج الإنترنت، وعودة العملاء، وتغير التتبع أمثلة لفرضيات يمكن اختبارها، وليست وصفًا لما حدث في حساب بعينه. والهدف هو إظهار التفسيرات المنافسة بدل اختيار التفسير الأكثر ملاءمة للرواية التي يريدها العرض التسويقي.
وإذا استُخدم استبيان للعملاء، فاطرح سؤالًا محايدًا يتيح فعلًا إجابة «لا أعرف» أو «لا أتذكر». احتفظ بصياغة السؤال وفترة جمع الإجابات، وأظهر معدل الاستجابة. ولا تعمم إجابات المشاركين على جميع المشترين دون دراسة من استجاب ومن لم يستجب. قد يثري التقرير الذاتي سجل الأدلة، لكن القناة التي يتذكرها الشخص لا تصبح تلقائيًا التأثير الوحيد أو السبب المؤكد للمعاملة التي تمت في نهاية الرحلة.
اتفق على إزالة التكرار قبل جمع الأرقام
اسأل كل شريك تقارير عن معنى التحويل الواحد، والنافذة الزمنية المستخدمة، وطريقة التعامل مع الأحداث المتكررة. ضع تعريفًا مشتركًا للحدث قبل مقارنة الإجماليات. فإذا طالبت منصتان بفضل عملية بيع واحدة، فإن المؤسسة ما زالت لديها عملية بيع واحدة. جمع المطالبات يقيس عدد المطالبات، لا نتائج الأعمال الفريدة. وهذا الفرق البسيط قد يكون أكثر قيمة عمليًا من اختيار معادلة توزيع أكثر تعقيدًا يصعب تفسيرها أمام الإدارة.
أبقِ استثناءات المطابقة ظاهرة. فقد يؤدي إلغاء متأخر أو اختلاف المنطقة الزمنية أو حدث مستورد إلى فرق دون أن يعني احتيالًا أو أداءً أفضل. عين مسؤولًا لحسم كل استثناء مؤثر، واحفظ تاريخ التصحيح. ولا تعدل الرسوم التاريخية بصمت بطريقة تمنع إعادة بناء قرار الشهر الماضي. فالسلسلة الصادقة تشرح تغير تعريفاتها إلى جانب تغير قيمها، وتوضح للقارئ أي جزء من الحركة جاء من العمل وأي جزء جاء من القياس.
نفذ تجربة محدودة بقواعد توقف واضحة
اختر وحدة أعمال واحدة ونتيجة واحدة وفترة رصد قصيرة محددة مسبقًا. هذا تصميم مقترح للتجربة، وليس شرطًا من IAB. اختبر أولًا قدرة المراجعين على تطبيق التعريفات نفسها على السجلات نفسها. وإذا كثرت الخلافات، فحسن التعليمات قبل توسيع النطاق. وقِس جهد المراجعة بجانب التغطية؛ فقد تكون العملية غير مناسبة إن استهلكت وقتًا مفرطًا، حتى لو بدت فئاتها أنيقة ومتماسكة في العرض النظري أو في الوثيقة الداخلية.
ضع قواعد توقف تتعلق بصلاحيات البيانات، والخانات الناقصة، والتعارضات غير المحسومة. فإذا اعتمد العمل على معلومات لا تملك المؤسسة إذنًا لاستخدامها، فأوقف ذلك الجزء بدل اختراع وسيلة لجمعها. وإذا بقي عدد كبير من السجلات مجهولًا، فأظهر القيد وعدل القرار التجاري وفقه. «غير معروف» نتيجة تخص الأدلة المتاحة، وليس مبررًا لاختراع توزيع يبدو مكتملًا لكنه لا يمثل معرفة حقيقية لدى الفريق أو لدى صاحب الميزانية.
مثال افتراضي دون يقين زائف
افترض أن متجرًا سجل 100 طلب مكتمل خلال التجربة. وجد المراجعون 20 طلبًا تتضمن مطالبة موثقة مرتبطة بالذكاء الاصطناعي، لكن 12 فقط لديها دليل يطابق معيار المراجعة المكتوب مسبقًا. وتبقى الثمانية الأخرى دون حسم. هذه أرقام مختلقة لتوضيح الفرق في التقرير: وجود 20 طلبًا محل مطالبة و12 مطالبة مدعومة لا يعني 20 أو 12 طلبًا إضافيًا. فما زال تقدير ما كان سيحدث دون النشاط يحتاج إلى تصميم منفصل.
وقد يظهر في التقرير نفسه أن ستًا من المطالبات المدعومة الاثنتي عشرة تشمل أيضًا تفاعلًا مع البحث المدفوع. لا تجمع ستة إلى 12 وتسمِّ الناتج 18 طلبًا فريدًا. أظهر التداخل واشرح قاعدة التوزيع إن استُخدمت. ويجب أن يستطيع المراجع الانتقال من الرقم الرئيسي إلى تعريفات الأحداث دون اكتشاف أن المقام تغير بين الرسوم، أو أن بعض الطلبات عُدَّ مرتين لمجرد ظهوره في أكثر من مصدر.
اطلب من المورد دليلًا لا تسمية جذابة
خلال مناقشة المورد، اطلب مثالًا مكتملًا يوضح كيف يصبح الحدث المرصود مطالبة، وكيف تُقبل المطالبة أو تُرفض. واسأل عما يظل غير مرئي، وما يجري تقديره، وإمكان تصدير مسار المراجعة. قارن طريقة معالجة المعلومات الناقصة بين الموردين. فقد يكون المورد الذي يُظهر عدم اليقين أنفع من مورد يقدم إجابة تبدو كاملة دون شرح افتراضاتها أو حدودها أو ما يحتاج إليه العميل للتحقق من صلاحيتها داخل بيئته.
واسأل أيضًا كيف تتغير العملية عند عكس الحدث، أو تعذر رصد المصدر، أو رفض العميل جمع بيانات اختيارية. هذه اختبارات تشغيلية وليست اتهامات. وتجنب الموافقة على جمع مستمر أو صلاحيات جديدة لمجرد إكمال عرض مبيعات. ينبغي للمؤسسة فهم البيانات المطلوبة والغرض منها قبل تقرير ملاءمة الربط المقترح لبيئتها، ومن يراجع استخدامه، وما الذي يحدث عند انتهاء الحاجة إليه أو تغير الهدف الذي أُنشئ من أجله.
اربط القياس بخطوة قابلة للاختبار
عندما يستقر سجل الأدلة، اختر إجراءً صغيرًا يمكن تقييمه بصورة مستقلة عن مقياس النجاح الخاص بالمورد. فقد يكون تصحيح محتوى، أو تحسين شرح منتج، أو تجربة استحواذ محددة النطاق أسهل تقييمًا من نقل ميزانية قناة كاملة فورًا. حدد النتيجة والمقارنة وتاريخ المراجعة مسبقًا. وعندما تكون التجربة السببية ممكنة، ميّز نتيجتها بوضوح عن تقرير الإسناد الوصفي، فلا يصبح تحسن أحدهما دليلًا تلقائيًا على صحة الآخر أو نجاحه التجاري.
يمكن لبطاقة عملية متابعة اكتمال المطابقة، ونسبة المطالبات غير المحسومة، واتفاق المراجعين، ونتيجة الأعمال المختارة. ولا توجد هنا أهداف موحدة مفروضة؛ ضع حدودًا تناسب تكلفة القرار وإمكان التراجع عنه. فإذا تحسنت جودة الدليل وبقيت المبيعات كما هي، فهذا قياس أفضل وليس نموًا تسويقيًا تلقائيًا. والفصل بينهما يحمي مصداقية فريق التحليل، ويجعل مقترح الاستثمار أكثر وضوحًا وقابلية للمراجعة من قبل الأطراف التي ستتحمل تكلفته.
خلاصة كريم الاستراتيجية
الفرصة المفيدة هي جعل مطالبات الإسناد قابلة للتدقيق قبل منحها تأثيرًا على الإنفاق. ابدأ بقرار ضيق، واحفظ العدد الأصلي للنتائج، وأظهر التداخل والمجهول، واشترط مسارًا واضحًا من المطالبة إلى الدليل. لا تنتظر قابلية رصد مثالية لتحسين العملية، لكن لا تتصرف كأن إطارًا جديدًا أزال عدم اليقين. أقوى توصية هي التي تكون حدودها واضحة بقدر وضوح خطوتها التالية المقترحة، دون تضخيم لما نعرفه بالفعل.
التعليقات
لا توجد تعليقات منشورة بعد.