قد تساعد ميزة جديدة للشفافية على تحسين النقاش بشأن هدر الإنفاق الإعلاني، دون أن تحل كل مشكلة في مسار العملاء المحتملين. وهذه هي نقطة البداية المفيدة لإعلان Google Ads الأخير عن الزيارات غير الصالحة. فالفريق المالي يريد فهم الرسوم والأرصدة الدائنة، والتسويق يريد طلبًا مؤهلًا، والتشغيل يريد استفسارات يمكنه خدمتها. تتداخل هذه الأسئلة لكنها ليست متطابقة، ومعاملتها كمشكلة واحدة قد تنتج حسابات خاطئة وخلافات غير مفيدة حول ما إذا كانت الحملة تعمل جيدًا أم لا.
الفرصة العملية هي مطابقة معلومات جودة الزيارات التي تقدمها المنصة مع الفوترة ونتائج الأعمال. يقترح هذا المقال عملية مراجعة مستقلة، ولا يقدم اختبارًا عمليًا للبطاقة الجديدة، ولا يعد بتوفرها بالفعل في حساب معين، ولا يدعي أن مقياس الحماية المعلن يثبت إيرادًا إضافيًا. والأمثلة التالية افتراضية عمدًا، ولا ينبغي فهمها بوصفها نتائج تخص عملاء كريم أو تجربة تشغيلية أُجريت على حساب إعلاني قائم خلال إعداد هذا التحليل.
ما الذي أعلنته Google؟
في 12 نوفمبر 2026، أعلنت Google بدء طرح بطاقة نظرة عامة على الزيارات غير الصالحة. وتقول الشركة إن المعلنين يمكنهم رؤية المبالغ التي جرى تجنب تحميلها والأرصدة الدائنة التلقائية المرتبطة بالنشاط غير الصالح. وتذكر انخفاض تعرض المعلنين للعملاء المحتملين غير الصالحين بمتوسط 30% خلال 2026 حتى وقت الإعلان بفضل تحديثات الأنظمة. هذا ادعاء مجمع من Google، لا توقع لحساب بعينه ولا نتيجة تحقق مستقل في هذا المقال؛ والإعلان المختصر لا يوفر منهجية تكفي لتحويل النسبة إلى وفر متوقع لمعلن جديد.
افصل ثلاثة أسئلة تشغيلية
ابدأ بثلاثة أسئلة في سطور منفصلة: هل صُنّف النشاط الإعلاني غير صالح؟ وهل طُبقت الرسوم أو الأرصدة بصورة صحيحة؟ وهل استوفى الاستفسار الحقيقي معيار التأهيل الخاص بالعمل؟ قد يقدم شخص حقيقي استفسارًا لا تستطيع المؤسسة خدمته. وقد يتكرر الإرسال لأسباب متعددة، أو يفشل الاتصال بسبب مشكلة تشغيلية. ولا تثبت أي ملاحظة من هذه الملاحظات وحدها تصنيف المنصة للنشاط باعتباره غير صالح أو مستحقًا لتعديل الفاتورة.
اتفق على المصطلحات قبل مراجعة تقرير الأداء. استخدم تسميات دقيقة مثل تعذر الوصول، ومكرر، وخارج نطاق الخدمة، وطلب خدمة غير منطبق، ونشاط غير صالح أبلغت عنه المنصة. هذه تسميات تشغيلية مقترحة، وليست حقولًا جديدة في منتج Google. أبقِ عدم اليقين ظاهرًا، ولا تصف الأشخاص بالمحتالين لمجرد أنهم لم يشتروا أو تعذر الوصول إليهم خلال فترة قصيرة لا تكفي وحدها لفهم ما حدث في رحلتهم.
تحقق من الإتاحة دون اختراع تفاصيل الواجهة
عندما تظهر الميزة في حساب مصرح لك بالعمل عليه، سجل ما تعرضه فعلًا والفترة التي تغطيها. ولا تبنِ إجراءً داخليًا على موقع قائمة متخيل، ولا تفترض تطابق التغطية بين جميع الحملات. فالإعلان يثبت بدء الطرح، لا فحص حسابك مباشرة. احتفظ بالتعريفات المعروضة والشروح المرتبطة بها حتى تستخدم المقارنات اللاحقة المعنى نفسه، بدل الاعتماد على لقطة يتذكرها الفريق بصورة غير دقيقة بعد مرور الوقت.
وإذا لم تظهر البطاقة، فواصل مراجعة الفوترة وجودة العملاء المعتادة، مع الاطلاع على إرشادات المنتج الرسمية المتاحة للحساب. غياب البطاقة لا يثبت غياب الحماية، ووجودها لا يثبت حل كل مشكلة. احتفظ بإتاحة الميزة، والحماية المبلغ عنها، والنتائج المطابقة بصورة مستقلة كحالات منفصلة في ملاحظات المراجعة. بهذه الطريقة لا يتحول اختلاف الواجهة إلى استنتاج غير مدعوم عن سلامة الحساب أو نجاح الحملة أو صحة كل رقم فيها.
حافظ على الفرق بين الوقاية والرصيد اللاحق
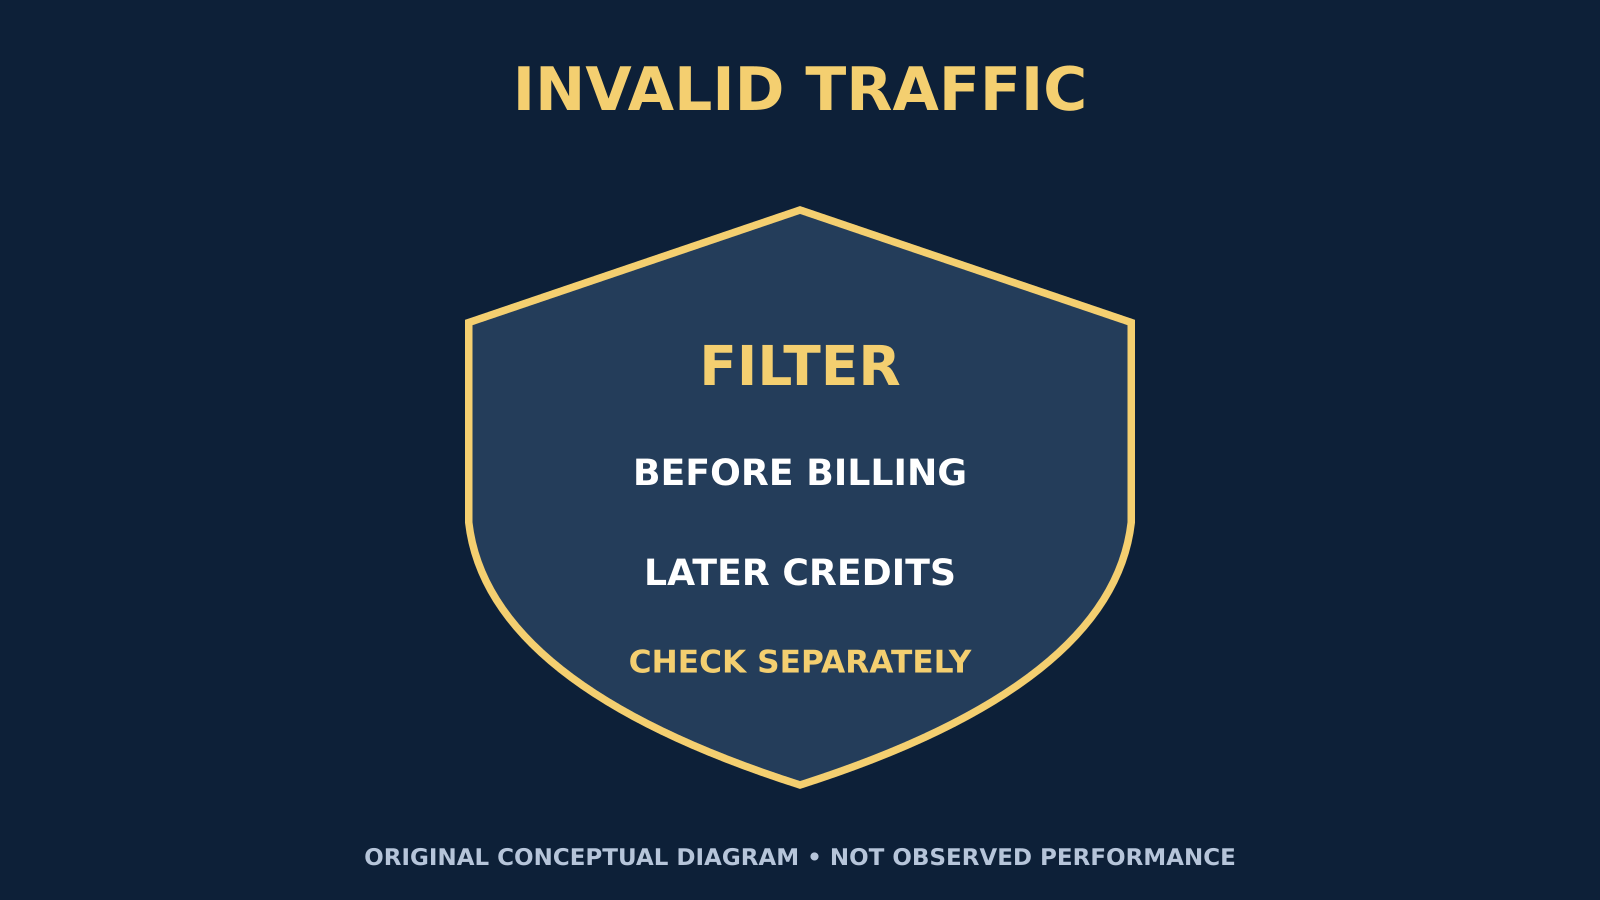
رسم تفسيري أصلي، وليس لقطة من Google Ads أو مخطط نتائج مقاسة. تميز العبارات الإنجليزية «Filter Before Billing» التصفية قبل الفوترة، و«Later Credits Check Separately» مراجعة الأرصدة اللاحقة بصورة منفصلة؛ ولكل منهما تفسير محاسبي مختلف. السياق: إعلان Google.
الرسوم التي جرى منعها والتعديل اللاحق للفاتورة حدثان محاسبيان مختلفان. تعامل معهما منفصلين حتى لو عرضتهما لوحة واحدة بوصفهما دليلًا على الحماية. فلا يُطرح تلقائيًا من الفاتورة مرة أخرى مبلغ لم يُحمّل أصلًا. ويجب مطابقة الرصيد مع سجل الفوترة والفترة المناسبة. ليس الهدف الاعتراض على كل رقم، بل منع تقرير وفر حسن النية من تخفيض الإنفاق الفعلي حسابيًا أو احتساب المنفعة نفسها مرتين في العرض المالي.
أنشئ ورقة مطابقة بمسؤوليات واضحة
أنشئ ورقة تسجل فترة التقرير، والعملة، والحساب، ومصدر كل مبلغ، وهل هو رسم أو تعديل أو مبلغ معلن جرى تجنبه. افصل المقاييس التفسيرية للمنصة عن القيود المالية. امنح المالية مسؤولية تفسير المستحق، والتسويق مسؤولية سياق الحملات. ولا تصبح الورقة المشتركة مفيدة لمجرد جمع الأرقام فيها؛ بل يجب أن تكون لكل عمود دلالة يقبلها الفريقان ويستخدمانها باستمرار عند إعداد التقارير ومراجعة الفروق بين الفترات المختلفة.
احتفظ بالتصديرات الأصلية وسجل تاريخ الحصول عليها. وإذا تغير رقم لاحقًا، فوثق الفرق بدل استبدال القيمة القديمة بصمت. استخدم صلاحيات وصول تناسب المعلومات، ولا تجعل المراجعة تتطلب مشاركة بيانات الدخول أو تفاصيل العملاء في ملف يراه نطاق أوسع من العاملين. احفظ مسار تدقيق يتناسب مع القرار، لا نسخة غير منضبطة من كل سجل أصلي. فالغرض هو تفسير الفارق المالي والتشغيلي، وليس توسيع تداول البيانات دون حاجة.
مثال حسابي افتراضي يمنع الاحتساب المزدوج
افترض أن كشفًا توضيحيًا يعرض 10,000 ريال رسومًا إعلانية قبل رصيد منفصل قدره 500 ريال لنشاط غير صالح. وبإهمال الضرائب وكل التعديلات الأخرى لهذا المثال فقط، يصبح الناتج 9,500 ريال. وإذا عرضت لوحة منفصلة 1,000 ريال لنشاط جرى منع تحميله على الفاتورة، فلا تطرح هذا المبلغ مرة أخرى وتعلن أن المستحق 8,500 ريال؛ لأن المبلغ المتجنب لم يكن جزءًا من رسوم العشرة آلاف المفترضة أصلًا في بداية الحساب.
هذه الأرقام مختلقة لتوضيح المنطق، وليست وصفًا دقيقًا لشكل بطاقة Google أو مصطلحاتها. وقد تعرض الفواتير الحقيقية التعديلات بطريقة أخرى. طابق الكشف الفعلي قبل حساب صافي الإنفاق، ولا تستنتج تاريخ استرداد أو دفعة نقدية من قيمة في لوحة المعلومات. فالرصيد الدائن، والرسم المتجنب، والمبلغ المعاد إلى حساب بنكي ليست حدثًا واحدًا، ولا ينبغي وصفها بالشيء نفسه دون دليل واضح من السجلات المناسبة لكل منها.
لا تحوّل نسبة 30% إلى وعد للميزانية
يتعلق الانخفاض المتوسط المعلن بمقياس التعرض الذي ذكرته Google، لا بخفض مضمون في تكلفة العميل المحتمل المؤهل لديك. ولا يمكن ضربه في ميزانية الحملة لتوقع وفر مالي، كما لا يثبت أن النسبة نفسها من العملاء السابقين كانت غير صالحة. أبقِ التاريخ والنطاق والمصدر ملازمًا للإحصاء كلما ظهر، ولا تجمعه مع نسبة تاريخية غير مرتبطة لتصنع اتجاهًا يبدو دقيقًا بينما تعتمد نقاطه على تعريفات أو فترات مختلفة.
وللسياق، نُشر مقال Google السابق عن الزيارات غير الصالحة في 12 أغسطس 2025، وتناول نتيجة حماية مختلفة. لا نقدم الإعلان القديم كخبر جديد، ولا نقارن نسبته بادعاء 2026. فاختلاف المجموعات أو الفترات أو التعريفات قد يجعل رقمين جذابين غير صالحين للمقارنة المباشرة حتى لو صدرا عن الشركة نفسها. ويجب مقاومة هذا النوع من المقارنات قبل إدراجه في عرض الإدارة أو خطة الإنفاق.
افحص جودة العملاء بعد مرحلة الإعلان
بعد مطابقة الإنفاق، راجع عينة مصرحًا بها من الاستفسارات باستخدام معيار تأهيل محدد مسبقًا. الهدف فهم موضع تعطل رحلة العمل، لا إدخال كل نتيجة مخيبة في فئة الزيارات غير الصالحة. سجل ملاءمة الاستفسار للخدمة، ومحاولة التواصل، واستجابة الشخص، وتوفر الموعد أو المنتج المطلوب فعلًا. وحافظ على التقييم نفسه بين مجموعات الحملات، حتى لا تبدو مجموعة أفضل لمجرد أن فريقًا آخر صنف استفساراتها بطريقة أكثر تساهلًا.
وفي الرعاية الصحية، يجب ألا يتحول التأهيل التشغيلي إلى فرز طبي غير رسمي يقوم به محلل تسويق. استخدم معايير الحجز المعتمدة، وأحل الأسئلة السريرية إلى المختصين المناسبين. اعرض الأنماط مجمعة متى أمكن، وتجنب إرسال التاريخ المرضي إلى أدوات الإعلان لمجرد تحسين لوحة البيانات. يستطيع فريق التسويق اكتشاف أن مسار الحجز مربك دون كشف تفاصيل سريرية خاصة أو إصدار حكم على احتياج شخص إلى علاج بعينه أو خدمة طبية محددة.
افحص التسليم قبل تغيير الاستحواذ
قد تتراجع فرصة العميل المحتمل بين الإرسال والمتابعة. راجع هل يشرح النموذج الخطوة التالية، وهل يجري التحقق من بيانات التواصل بطريقة مناسبة، وهل يرى الفريق المستلم الاستفسار سريعًا. هذه فحوص مقترحة، لا ادعاءات عن سبب أداء حملة معينة. وتحسن الحماية من الزيارات غير الصالحة لن يصحح تلقائيًا خدمة غير متاحة، أو سعرًا غير واضح، أو اتصالًا لم يحدث رغم أن الشخص أبدى اهتمامًا حقيقيًا عند الإرسال.
اختر عينة صغيرة تشمل نتائج جيدة وضعيفة، بدل الاكتفاء بالشكاوى. وثق قواعد اختيار العينة حتى لا تتشكل المراجعة بالكامل من الحالات الأكثر رسوخًا في الذاكرة. وإذا غيرت المؤسسة تعريف العميل المؤهل، فسجل تاريخ التغيير. وإلا فقد يعكس تحسن معدل التأهيل تعريفًا جديدًا، لا حملة أفضل أو زيارات أجود. والمقارنة المفيدة تحتاج إلى استقرار المعيار أو شرح تغييره، لا مجرد عرض نسبة أعلى في تقرير الشهر الحالي.
استخدم مقارنات تحافظ على المقام
اعرض الإنفاق، والاستفسارات المسجلة، والمؤهلة، ونتائج الأعمال المكتملة كلًا على حدة. ووضح هل تعتمد التكلفة على الرسوم الإجمالية أم صافي الإنفاق بعد المطابقة. وحافظ على اتساق العملات والنوافذ الزمنية وتعريفات الأحداث. وإذا وصلت أرصدة لاحقًا، فاشرح هل ستُعاد صياغة تكلفة الفترة التاريخية أم سيظهر التعديل في الفترة الحالية. كل سياسة تحتاج إلى ثبات وملاحظة ظاهرة حتى لا يخلط القارئ بين توقيت المحاسبة وبين تحسن الأداء أو تراجعه.
قد تنخفض تكلفة الاستفسار بينما ترتفع تكلفة الاستفسار المؤهل. وهذا ليس تناقضًا تلقائيًا؛ فالمقامات تصف مراحل مختلفة. وبالمثل، لا يثبت تحسن مقياس حماية المنصة تحسن التحويل في المراحل اللاحقة. قارن المراحل دون افتراض أنها تتحرك معًا، وافحص التغيرات المؤثرة قبل إلصاق تفسير سببي بها أو نقل ميزانية كبيرة بناء عليها. فقد تكون الحركة حقيقية لكنها تخص جانبًا مختلفًا عن الجانب الذي يهتم به القرار التجاري.
حدد مسار تصعيد للفروق
حدد الأدلة اللازمة لتقرير الفارق: مرجع الحساب، والتواريخ، وبنود الفوترة ذات الصلة، والاختلاف المرصود، والسؤال الذي يحتاج إلى جواب. شارك فقط المعلومات المناسبة لقناة الدعم المصرح بها. فالمشكلة الموجزة القابلة لإعادة التحقق أنفع من اتهام واسع بأن جميع العملاء الضعفاء احتياليون. افصل الحقائق المؤكدة عن الشكوك، وتجنب إدراج معلومات شخصية غير لازمة في مرفق دعم لن تضيف تفاصيله قيمة حقيقية لفهم الفارق أو حله.
عين مسؤولًا وموعد متابعة، وسجل الرد وأي تعديل وما إذا حُسمت المسألة. لا تكرر إرسال الطلب نفسه عندما تكون نتيجته غير مؤكدة، ولا تعتبر الرد تأكيدًا لاسترداد حتى يظهر ذلك في السجل المناسب. التصعيد جزء من عملية المراجعة، وليس بديلًا عن المطابقة الأساسية أو إذنًا بتغيير إعدادات الحساب دون تفويض. وتوثيق الحالة يمنع أكثر من فريق من تنفيذ الإجراء نفسه بصورة متوازية قد تزيد الالتباس بدل إنهائه.
ابدأ بمراجعة محدودة قبل توسيع الأتمتة
في دورة المراجعة الأولى، اختر حسابًا واحدًا ومجموعة مستقرة من الحملات. ثبت التعريفات، واجمع معلومات البطاقة المتاحة، وطابق الفوترة، وافحص عينة التأهيل اللاحقة. قِس الجزء الذي أمكن تفسيره من الفارق والجزء الذي بقي مجهولًا. هذا اقتراح مستقل للعمل، وليس ادعاء بأن Google تشترط هذه الخطوات نفسها أو تضمن نتائجها. وتبقى قيمة التجربة في وضوح ما تعلمه الفريق وقدرته على تكرار المراجعة بطريقة منضبطة.
أتمت فقط الأجزاء المستقرة بعد فحص الصلاحيات وجودة البيانات. يمكن لتنبيه أن يشير إلى تغير غير معتاد، لكنه لا ينبغي أن يتهم مصدرًا بالاحتيال، أو يستبعد جمهورًا، أو ينقل ميزانية تلقائيًا. ابدأ بحد مراجعة بشرية يناسب حجم الحساب. وإذا تغيرت التغطية أو التعريفات، فأوقف المقارنة وأصلح القياس قبل تفسير الاتجاه. فالسرعة في إصدار التنبيه لا تعوض ضعف المعنى الذي يستند إليه أو غياب السياق التشغيلي المحيط به.
اختر الخطوة التالية وفق المشكلة المشخّصة
إذا كانت المشكلة فرقًا في الفوترة، فطابقه مع المالية ومسار الدعم المناسب. وإذا كانت عدم ملاءمة الخدمة، فحسن شرح العرض والتوجيه. وإذا كانت تأخر المتابعة، فأصلح التسليم التشغيلي. وإذا ظل الدليل غير كافٍ، فنفذ تحقيقًا محدودًا بدل ادعاء معرفة السبب. فقد تبرر العلامة نفسها، مثل ضعف معدل التحول من استفسار إلى حجز، إجراءات مختلفة بحسب الأدلة التي تظهر عند فحص الرحلة وليس بحسب الانطباع الأول عنها.
قيّم الإجراء المختار أمام نتيجة أعمال وضابط تشغيلي. مثلًا، لا تعتبر تعديل النموذج ناجحًا لمجرد تقليل عدد الإرسالات؛ افحص هل يحسن الحجوزات المناسبة المكتملة دون منع من يحتاج إلى مساعدة. اجعل الاختبار قابلًا للتراجع وحدد موعد المراجعة قبل التغيير. يحافظ ذلك على عملية تعلم، بدل سلسلة تعديلات متسرعة في الحساب يصعب معرفة أيها أفاد وأيها أضر، أو لماذا اختلفت النتائج بعد تطبيقها معًا في الوقت نفسه.
خلاصة كريم الاستراتيجية
استخدم الشفافية الجديدة لتحسين جودة النقاش، لا لاستبدال الحكم المهني. افصل الرسوم التي جرى تجنبها عن الأرصدة، وطابقهما مع الفوترة الفعلية، وشخّص جودة العملاء الحقيقيين عبر رحلة العمل. ادعاء الحماية المجمع للمنصة سياق وليس توقعك الخاص. والنتيجة المفيدة هي مراجعة تخبر الفريق بما ينبغي إصلاحه تاليًا، وما بقي غير مؤكد، وأي رقم يمكن الاعتماد عليه بأمان لدعم القرار الذي تنوي المؤسسة اتخاذه.
التعليقات
لا توجد تعليقات منشورة بعد.