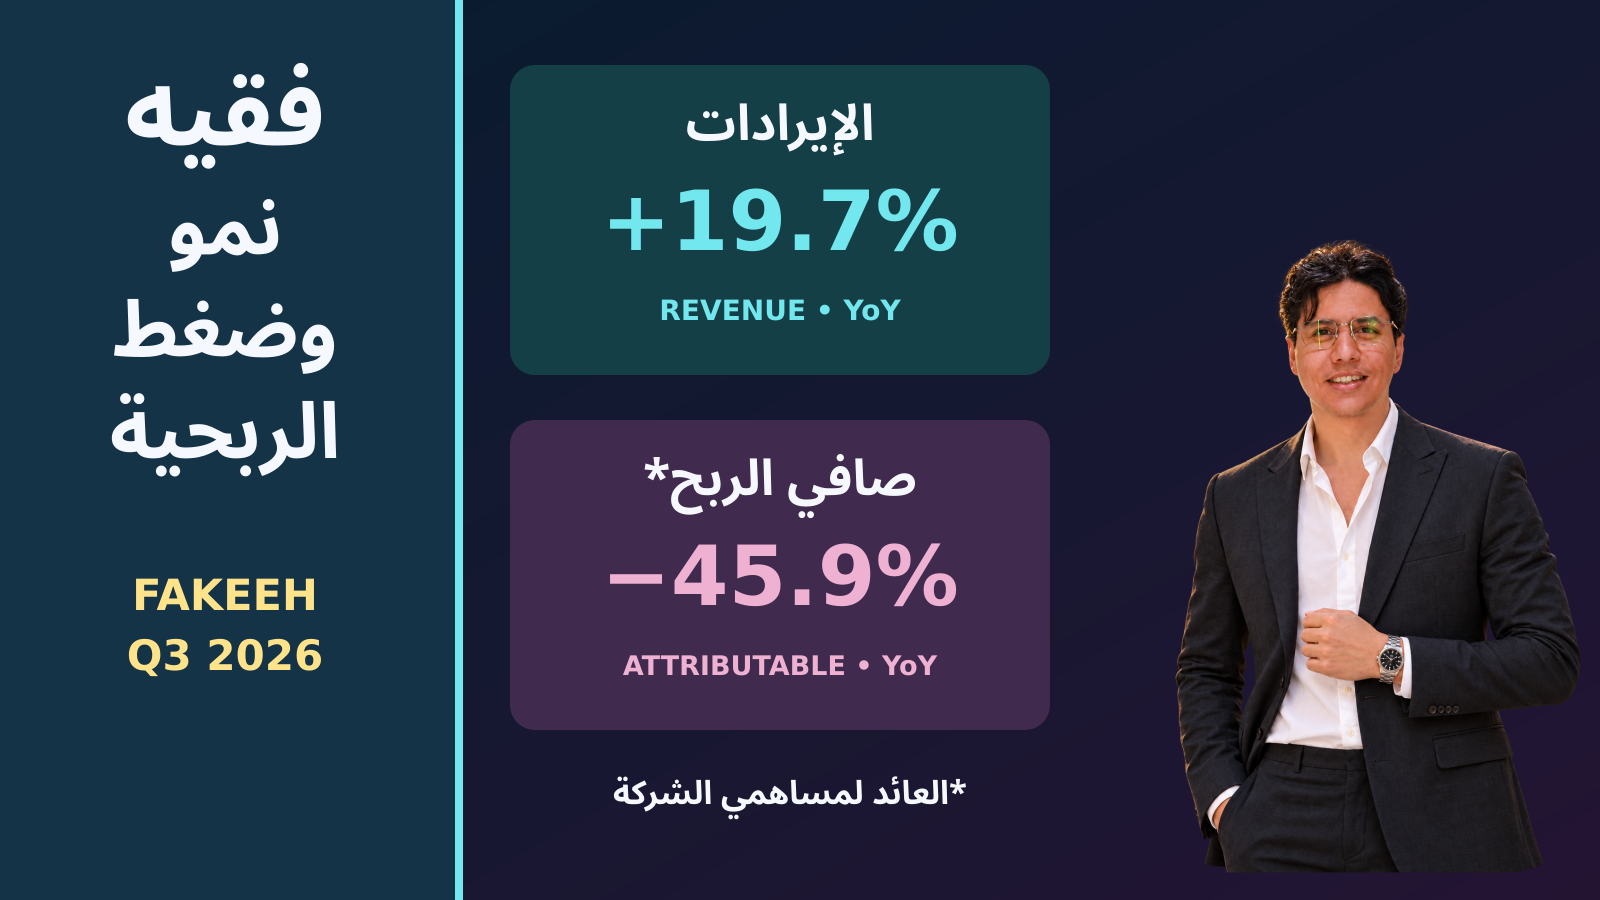
تاريخ الإفصاح الأصلي: 5 نوفمبر 2026. تغطي الأرقام الربع الثالث والأشهر التسعة المنتهية في 30 سبتمبر 2026. جميع القيم المالية أدناه بمليون ريال سعودي، والمقارنة سنوية مع الفترة المماثلة من 2025 ما لم يُذكر غير ذلك.
الإيرادات ترتفع والربح يتراجع
أعلنت شركة مستشفى الدكتور سليمان عبدالقادر فقيه إيرادات فصلية قدرها 931.26 مقابل 778.26 مليون ريال، بنمو 19.659%. وبلغ الربح التشغيلي 70.45 مقابل 74.13 مليونًا، بانخفاض 4.964%. أما صافي الربح العائد لمساهمي الشركة فبلغ 38.75 مقابل 71.64 مليونًا، بانخفاض 45.91%. هذا الأخير ليس إجمالي صافي الربح الموحد قبل توزيع حقوق الأقلية. الإفصاح رقم 99009، نسخة قابلة للقراءة.
وللأشهر التسعة، وصلت الإيرادات إلى 2,454.32 مقابل 2,291.12 مليون ريال، بينما بلغ صافي الربح العائد للمساهمين 135.09 مقابل 225.97 مليونًا. وأوضحت الشركة أن ضم مستشفى الدكتور محمد الفقيه بدأ من يوليو، وأن الإيرادات الفصلية بدون هذا الاستحواذ نمت 5%، مع ارتفاع تكاليف الإهلاك والتمويل المرتبطة به. تفاصيل الإفصاح.
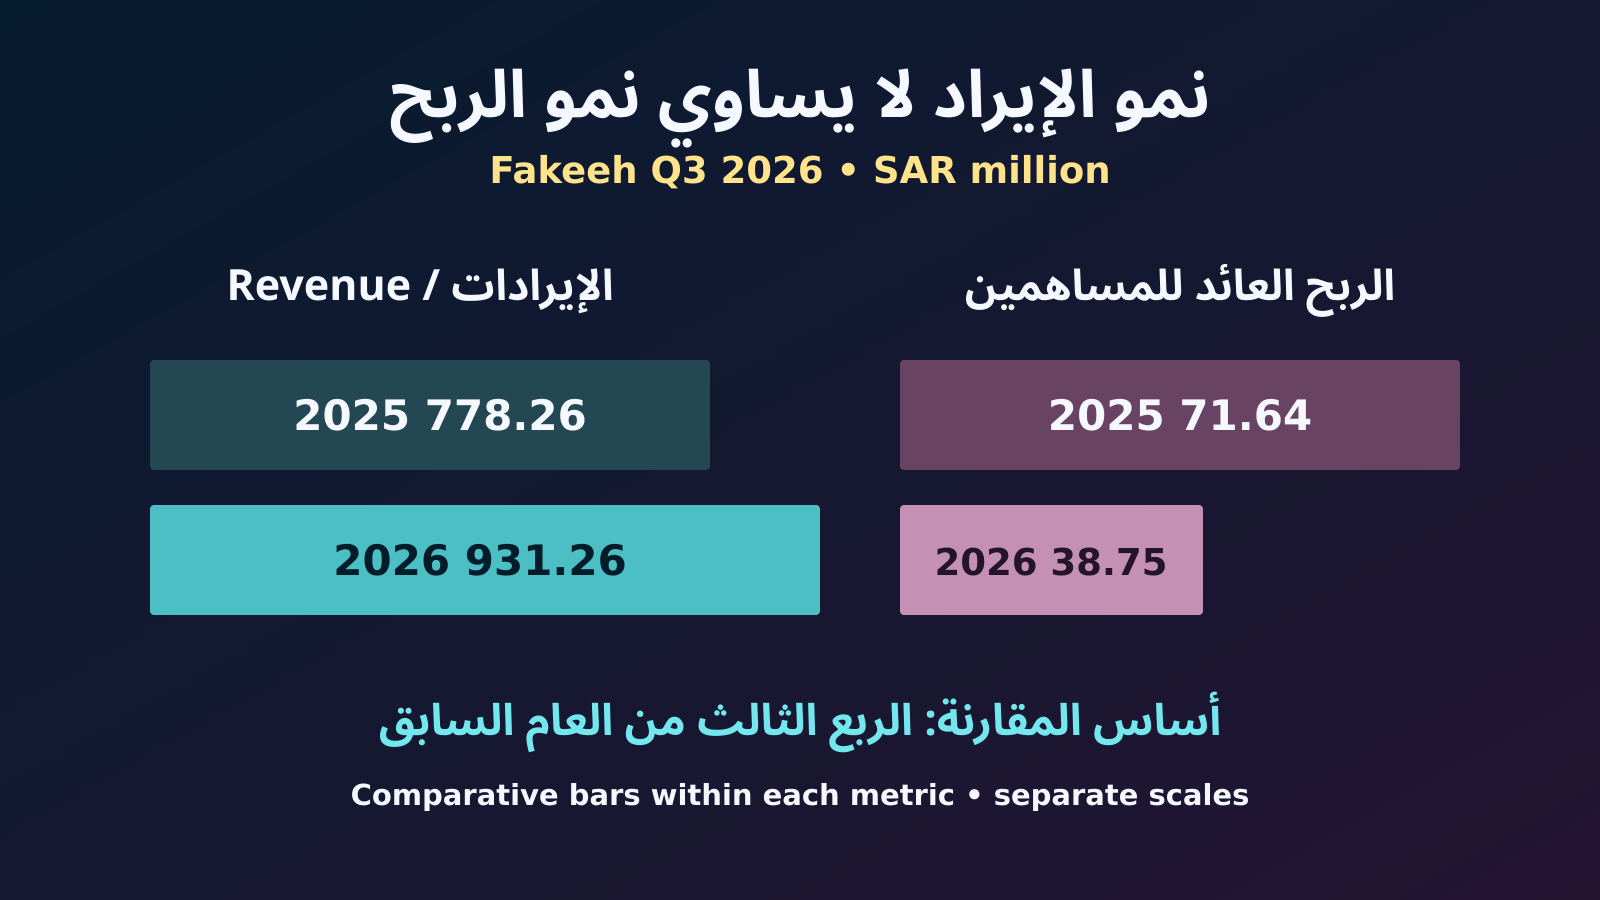
رسم تحريري أصلي لبيانات الإفصاح. المقارنة سنوية؛ المبالغ بمليون ريال سعودي ومقياس كل مؤشر مستقل. المصدر.
التحليل: كيف نقرأ التباعد بين النمو والربحية؟
توسيع نطاق الأعمال يغيّر قاعدة المقارنة. دخول مستشفى جديد إلى القوائم يمكن أن يرفع الإيرادات حتى لو كان نمو المنشآت القائمة أقل. لذلك يحتاج المدير إلى عرضين متوازيين: النتائج المجمعة كما أُعلنت، وقراءة للنشاط القابل للمقارنة. الاعتماد على رقم الإيرادات وحده قد يبالغ في تقدير أثر تحسن التسويق أو الطلب على الخدمات القائمة.
كذلك، يعالج كل مستوى من الربح سؤالًا مختلفًا. الربح التشغيلي يساعد في فهم أثر النشاط والتكاليف التشغيلية، بينما يتأثر صافي الربح أيضًا ببنود مثل تكلفة التمويل. لا يمكن مطالبة حملة إعلانية بحل تكلفة استحواذ أو تفسير حركة صافي الربح كلها من عدد المرضى.
هذا التمييز لا يقلل أهمية التسويق. بل يحدد دوره: الوصول إلى الطلب المناسب، وتوضيح الخدمات، وتحسين انتقال المريض من الاستفسار إلى الموعد، بالتنسيق مع القدرة التشغيلية. تظل جودة الرعاية وملاءمة الخدمة وسلامة المريض شروطًا أساسية، ولا تُختزل في هدف مالي.
ثلاثة ملفات عملية أمام فرق النمو الصحي
أولًا: خريطة السعة والطلب. قبل زيادة الميزانية، يحتاج الفريق إلى معرفة المواعيد المتاحة حسب التخصص والموقع والطبيب. قد يكون الضغط مرتفعًا في خدمة بينما توجد سعة غير مستخدمة في أخرى. التسويق العام للمستشفى لا يعالج دائمًا هذا التفاوت. ويمكن أن تكون الأولوية تحسين العثور على خدمة محددة أو تبسيط الحجز بدل توسيع الوصول بلا تمييز.
ثانيًا: وضوح تجربة المريض بعد التوسع. عندما تدخل منشأة جديدة إلى المجموعة، ينبغي أن تبقى معلومات الموقع والخدمات وقنوات التواصل والتغطيات التأمينية واضحة ومحدثة. أي اختلاف بين الإعلان وما يقوله موظف الحجز يخلق احتكاكًا. مراجعة هذه التفاصيل عمل نمو مباشر، حتى لو لم يظهر بوصفه حملة إبداعية كبيرة.
ثالثًا: قياس جودة التحويل. احسب الاستفسارات المؤهلة، والمواعيد المحجوزة، والحضور الفعلي، وأسباب الإلغاء ضمن حدود الخصوصية. لا تساوِ بين طلب تواصل وبين خدمة مكتملة. ويساعد تحليل الفجوات بين هذه المراحل على تحديد ما إذا كانت المشكلة في الإعلان أو الاستجابة أو التوافر أو وضوح الإجراءات.
مثال إداري افتراضي
لنفترض أن فرعًا جديدًا يستقبل عددًا جيدًا من الاستفسارات، لكن الحضور منخفض. زيادة الإعلانات فورًا قد تضاعف المشكلة. يمكن أولًا فحص زمن الرد، ودقة الموقع على الخرائط، وسهولة تغيير الموعد، وفهم المراجع للتغطية التأمينية. بعد تحديد عائق قابل للإصلاح، تُختبر معالجة محدودة وتقارن بنتائج سابقة متقاربة.
هذا المثال لا يصف مشكلة ثبت وجودها لدى فقيه. إنه يوضح كيف تتحول قراءة مالية إلى أسئلة تشغيلية قابلة للفحص، بدل إصدار حكم شامل على أداء منشأة من رقم واحد.
ما الذي يستحق المتابعة؟
في الفترات التالية، تفيد متابعة نمو النشاط دون أثر الاستحواذ، وتطور الربح التشغيلي، وتكلفة التمويل، ومؤشرات التشغيل التي تفصح عنها الشركة. لا تكفي فترة واحدة للحكم على نجاح التكامل أو استدامة تحسن منشأة جديدة.
الخلاصة العملية لفرق التسويق هي بناء لوحة تربط الطلب بتقديم الخدمة، مع فصل أثر التوسع المحاسبي عن تحسين التحويل. أما تقييم الاستثمار أو السيولة فيحتاج بيانات وتحليلًا إضافيين؛ هذا المقال ليس توصية بشراء السهم أو بيعه.
من القوائم المالية إلى لوحة تشغيل قابلة للاستخدام
لتجنب القفز من رقم مالي إلى حكم تسويقي، يمكن بناء لوحة من أربع طبقات. تبدأ الطبقة الأولى بالأرقام المنشورة، مع الفترة والوحدة وتعريف كل بند. وفي الطبقة الثانية توضع التغيرات التي تؤثر على المقارنة، مثل إضافة منشأة أو تغير نطاق النشاط. ثم تأتي طبقة الخدمة: التوافر والحجز والحضور والاستجابة. وأخيرًا تأتي طبقة التسويق، بما فيها المصدر الإعلاني والرسالة والتكلفة.
ترتيب هذه الطبقات مهم. فإذا بدأ الفريق بالمصدر الإعلاني وحده، فقد ينسب إلى الحملة إيرادًا تغير بسبب دخول مستشفى جديد إلى القوائم. وإذا اكتفى بالقوائم، فقد يغفل عائقًا بسيطًا في الحجز يمكن إصلاحه بسرعة. المطلوب وصل المستويات دون خلط التعريفات أو افتراض أن العلاقة الزمنية دليل كافٍ على السببية.
ينبغي أن تكون لكل خانة في اللوحة جهة مسؤولة. المالية تراجع تعريف الإيراد والربح والتكلفة، والتشغيل يراجع السعة المتاحة ومسار تقديم الخدمة، والتسويق يراجع الإنفاق والرسائل ومصادر الاستفسار. عندما تختلف الأرقام، يبدأ النقاش بتوحيد التعريف والفترة قبل اتخاذ قرار بزيادة الميزانية أو خفضها.
تقسيم التحليل بحسب مرحلة المنشأة
تحتاج المنشأة الجديدة إلى أسئلة تختلف عن منشأة تعمل منذ سنوات. في الأولى قد تكون الأولوية تعريف المنطقة بالخدمات المتاحة وتوضيح الموقع وبناء مسارات إحالة مناسبة. وفي الثانية قد يكون التركيز على إزالة احتكاك في تجربة قائمة أو تحديث معلومات قديمة. استخدام هدف واحد وميزانية موحدة للجميع قد يخفي اختلاف هذه المراحل.
يمكن للإدارة تقسيم المراجعة بحسب الموقع والتخصص ومرحلة التشغيل، بشرط عدم تحويل ذلك إلى مقارنة سطحية بين أطباء أو حالات مرضية مختلفة. طبيعة الخدمة وشدة الحالات والتعاقدات تؤثر في النتائج. ولا يصح تفضيل مرضى أو إقصاء آخرين لمجرد أن مؤشرًا تجاريًا يبدو أفضل، أو جعل الإعلان بديلًا لتقدير الحاجة الطبية.
هذا التقسيم يساعد أيضًا في اختيار الرسالة. منشأة يعرفها الجمهور قد تحتاج شرح خدمة جديدة، بينما تحتاج منشأة حديثة إلى معلومات وصول وحجز أساسية. لا يعني ذلك أن أيًا من الحالتين ينطبق تحديدًا على أحد مستشفيات فقيه؛ إنه إطار عام لفحص احتياجات النمو بعد توسع منشآت صحية.
الإيراد والحضور والتحصيل: ثلاثة أشياء مختلفة
يُقاس أداء الإعلان أحيانًا بعدد الحجوزات، لكن الحجز لا يساوي زيارة مكتملة، والزيارة لا تعني بالضرورة تحصيل المبلغ في اللحظة نفسها. تختلف التعريفات المحاسبية والإجراءات بحسب طبيعة الخدمة والتعاقد. لذلك يجب أن يتفق الفريق على الحدث الذي يقيسه، ولا يضع أسماء مختلفة لرقم واحد ثم يقارنها كما لو كانت متطابقة.
على سبيل المثال، قد يسجل نظام التواصل طلبًا، ثم يحدد موظف موعدًا، ثم يغيره المراجع أو يلغيه. إذا نُسبت كل هذه المراحل إلى «تحويل ناجح»، يصبح تقرير التسويق مبالغًا فيه. يمكن الاحتفاظ بمؤشرات منفصلة لهذه المراحل، مع تجنب إرسال معلومات صحية شخصية إلى أدوات الإعلان لأغراض المطابقة أو التحسين.
وإذا احتاجت الإدارة إلى ربط الأداء التجاري بنتيجة مالية، ينبغي استخدام بيانات مجمعة وتعريفات يراجعها المختصون. هذه ليست دعوة إلى جمع أكبر قدر من بيانات المرضى، بل إلى تقليل البيانات إلى الحد اللازم لاتخاذ القرار، وحماية الوصول إليها، واحترام القواعد والسياسات المعمول بها.
خطة مراجعة قصيرة قبل زيادة الإنفاق
يمكن أن تبدأ المراجعة باختيار خدمة واحدة وموقع واحد، ثم تتبع رحلة الحجز من شاشة الهاتف حتى تأكيد الموعد. يختبر الفريق الروابط وساعات الرد وتطابق المعلومات وسهولة العثور على الفرع. لا تحتاج الخطوة الأولى إلى مشروع بيانات ضخم؛ تحتاج إلى ملاحظة منظمة وتسجيل واضح لما تعطل بالفعل.
بعد ذلك، يرتب الفريق المشكلات حسب أثرها وقابلية إصلاحها. رابط معطل أو معلومة خاطئة يستحق التصحيح فورًا. أما فرضية أن الرسالة لا تقنع الجمهور فتحتاج تجربة محدودة. ويجب عدم جمع تعديلات كثيرة في وقت واحد إذا كان الهدف معرفة أي تغيير أحدث فرقًا.
في نهاية التجربة، تُعرض النتيجة مع حدودها: مدة القياس، وحجم الحالات، وما تغير في التشغيل أو الموسم أو الإنفاق. لا تستخدم نتيجة إيجابية في موقع واحد وعدًا لجميع الفروع. وإذا لم يتحسن المؤشر، فهذه معلومة تساعد على استبعاد فرضية، لا سبب لإخفاء التجربة أو إعادة تسمية هدفها بعد انتهائها.
قراءة الرسم المالي دون الوقوع في خداع المقاييس
إذا عُرضت الإيرادات والربح التشغيلي وصافي الربح في رسم واحد، فإن اختلاف أحجامها قد يجعل تغير الأرباح صعب الرؤية. الأفضل استخدام لوحات منفصلة أو تسميات رقمية واضحة، مع توحيد الفترة وتوضيح أن الوحدة مليون ريال سعودي. لا تستخدم محورًا مبتورًا يضخم الفروق بصريًا دون تنبيه.
ويجب أن يبقى عنوان صافي الربح دقيقًا: الربح العائد لمساهمي الشركة. استبداله بعبارة عامة قد يخلط بينه وبين رقم موحد آخر في عرض الشركة. كما لا تُقارن قيمة فصلية بإجمالي تسعة أشهر أو بنمو تراكمي دون توضيح. المقارنة الجيدة تقلل سوء الفهم بدل الاكتفاء بجعل الرسم جذابًا.
تنظيم القرار داخل الفريق
يمكن توثيق المراجعة في صفحة واحدة تتضمن السؤال الذي يحاول الفريق الإجابة عنه، والبيانات المتاحة، والقرار المقترح، والمسؤول عن تنفيذه، وموعد فحص النتيجة. بهذه الطريقة لا تضيع المناقشة بين أقسام متعددة ولا تتحول الأرقام إلى عرض ينتهي دون خطوة عملية. وعندما تكون الأدلة غير كافية، يكون تدوين ما لا نعرفه جزءًا من جودة العمل، لا علامة ضعف. يساعد ذلك على تخصيص الجهد للتحقق من النقاط التي قد تغير القرار فعلًا، بدل توسيع التقرير بمعلومات لا تؤثر في التنفيذ.
كيف تمنع الإدارة الحوافز الخاطئة؟
اختيار المؤشر يؤثر في سلوك الفريق. إذا كانت المكافأة مرتبطة بعدد الاستفسارات فقط، فقد تصبح الرسائل أوسع من الخدمة المتاحة، ويقضي موظفو الحجز وقتًا طويلًا في شرح عدم الملاءمة. وإذا ارتبط الهدف بالحضور وحده دون مراجعة تجربة المريض، فقد تختفي أسباب مهمة وراء الإلغاء. لذلك يُفضّل موازنة مؤشرات الكمية بمؤشرات دقة المعلومات وسهولة الوصول والالتزام بالمسار المناسب للخدمة.
يمكن للمراجعة الأسبوعية أن تبدأ بعينة من الاستفسارات بعد إزالة التفاصيل الشخصية، لا بغرض تقييم المرضى، بل لفهم الأسئلة التي لم يجب عنها المحتوى العام. إذا تكررت أسئلة عن الموقع أو ساعات العمل أو إجراءات التأمين، يمكن تحسين صفحة الخدمة قبل إطلاق حملة إضافية. هذه معالجة لمشكلة معلوماتية، ولا تتطلب استنتاج حالة صحية من سلوك المتصفح أو استخدام بيانات حساسة لاستهدافه.
من المفيد كذلك تسجيل الحالات التي لم يكن الإعلان مسؤولًا عنها. فقد تأتي بعض الاستفسارات من توصية سابقة أو طبيب محيل أو بحث مباشر باسم المنشأة. نسبة جميع النتائج إلى آخر نقرة إعلانية قد تبالغ في مساهمة قناة واحدة. وعند غياب بيانات تسمح بفصل الأثر، ينبغي وصف الرقم بوصفه نتيجة مرتبطة بالقناة وفق نموذج القياس المستخدم، وليس دليلًا قطعيًا على أنها تسببت في النتيجة كاملة.
وأخيرًا، يحتاج التقرير إلى إظهار المقايضات بوضوح. تقليل تكلفة الاستفسار قد يرفع عبء مركز الاتصال، بينما قد تؤدي رسالة أكثر تحديدًا إلى استفسارات أقل وأكثر ملاءمة. لا يوجد اتجاه صحيح دائمًا قبل معرفة الهدف والقدرة التشغيلية. القرار الإداري الجيد يراجع تكلفة الرحلة كاملة، ويحافظ على جودة الخدمة، ويختار التجربة التالية وفق العائق الحقيقي الذي أظهرته البيانات.
المصادر والمنهجية
- إعلان تداول السعودية الأصلي رقم 99009.
- نسخة كاملة قابلة للقراءة من الإفصاح على FinancialFilings.
- صفحة تقارير الشركة الرسمية.
تم التحقق من بيانات الإفصاح عبر نسخته الكاملة وربطها بمرجع تداول. الأقسام التطبيقية تحليل مستقل وليست تشخيصًا داخليًا للشركة أو ادعاءً بخبرة عمل معها.
التعليقات
لا توجد تعليقات منشورة بعد.