发布日期:2026年11月9日。本文分析11月8日公布的、截至2026年9月30日的第三季度业绩。讨论对象为与Saudi German Health品牌相关的沙特上市企业中东医疗公司(MEAHCO),不包括在阿联酋使用同一品牌的独立企业。下列财务金额均以百万沙特里亚尔计。
标题数字需要再读一遍
第三季度收入为877.15,上年同期为768.89;营业利润为96.93,上年同期亏损33.13;归属于股东的净利润为36.68,上年同期亏损89.66。毛利几乎没有增长:本期283.40,上年同期281.78。交叉核对:Argaam。
关键在于,重述后的2025年第三季度比较数据包含134.2的应收款项减值。审阅人员出具了保留结论,指出没有足够证据评估某些比较数据调整。这并非仅仅是一段强调事项。转载的发行人披露。扭亏为盈和收入增加,都不能单独证明营销或收款情况有所改善。
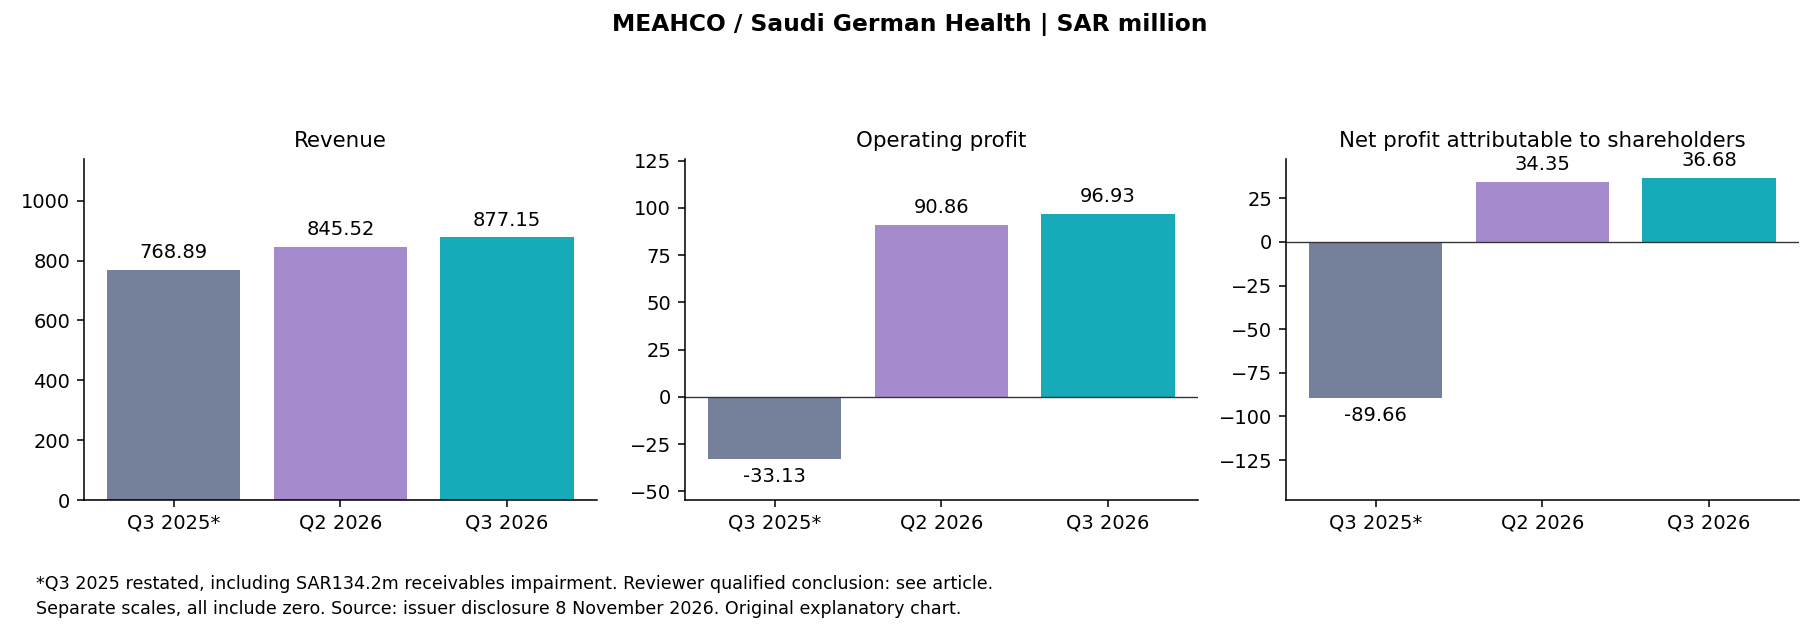
这张原创图表展示2025年第三季度(重述后)、2026年第二季度及2026年第三季度,收入、营业利润和净利润分别使用明确标注的刻度。由亏转盈用金额表示,而不是跨越零点计算容易误导的“增长”百分比。
财务回升不等于营销归因研究
以下内容为独立分析,不是管理层指引。正向净利润、完成一次预约、复诊或一次成功的营销活动,讲述的是不同的事情。收入、营业利润和净利润回答不同的问题。管理层讨论应同时列示这些指标,却绝不能把它们当作可以互换的证据。
例如,收入可能因服务组合、协议价格、确认时点或业务量而变化。利润还会受到成本和会计项目的影响。仅凭公开的业绩标题,无法确定有多少新增患者来自营销、就医可及性是否改善,或哪项活动带来了增量需求。这些主张需要运营记录和可信的比较,而不是为了匹配季度业绩而编排的叙述。
从真正能够交付的服务能力出发
医院营销首先应讨论服务可用性,而不只是设定更多咨询量的目标。扩大某项服务的推广之前,团队需要确认:符合条件的患者能否获得适当的预约,提供的信息是否准确,以及服务能否承接需求而不造成可以避免的延误。
这并不意味着由营销人员决定临床适用性。这项责任仍属于临床和运营团队。营销的作用是将经过批准的服务内容转化为清晰、易于理解的信息,并衡量人们在哪里遇到阻碍。一项活动如果为没有可用号源的服务带来大量咨询,可能在广告看板上表现出色,却让看板之外的体验变差。
建立一条共享漏斗:相关咨询、成功联系、提供适当预约、预约确认、到诊,以及在临床适宜时完成服务。取消与改期单独记录。明确每一步的分母。已预约人群中的到诊率,并不等于所有看过广告者的转化率。
在购买更多流量之前,先约定衡量规则
事先明确每个数字由哪个团队负责,以及何时结果才足够成熟、可以评估。广告平台能够快速报告早期事件;预约到诊和财务核对则要稍后才能完成。将观察期尚未结束的人群与结果完全成熟的人群比较,即使看板整洁,也会引入偏差。
使用汇总报告和经过批准的访问控制。展示预约流程中的阻碍,不需要在营销看板中放入诊断、治疗记录或可识别患者的病史。避免把敏感患者信息上传到广告工具,也不要设计会暴露健康状况的活动。知情同意、合法处理和临床适宜性是运营要求,不是可自由取舍的优化变量。
同时观察财务和服务指标。每次咨询成本降低,如果伴随更多不适当的请求、联系失败或爽约,并不自动意味着更好。同样,不能脱离患者需求和服务能力,单纯庆祝高价值服务占比提高。目标是适当的就医机会和可持续交付,而不是不必要的医疗服务。
假设测试:让预约信息更清晰
设想一家虚构的门诊机构,其一项获批服务尚有余量。这只是示例方案,并非对MEAHCO实际做法或业绩的描述。团队怀疑,准备事项不清楚、预约流程含糊,使符合条件的访客放弃了咨询流程。
落地页的一个版本保留现有获批内容。另一版本说明预约步骤、预计回复时间,以及访客应准备哪些信息,但不作诊断承诺。价格或保险信息仅在已核实且相关时展示。服务内容和临床主张保持不变。
上线前,选择一个主要结果,例如每次符合条件的咨询最终完成的适当预约数。通过获批流程界定资格,而不是通过广告推断某人的健康状况。辅助指标可包括联系成功、预约完成和取消。约束指标应覆盖投诉、误导性预期、员工工作量与等待时间。
条件允许时,采用设计严谨的随机比较,并留出足够时间让到诊结果成熟。如果样本太小,应报告不确定性,而非宣布胜出版本。简单的前后对比可能受季节性、人员安排或号源供应干扰。让测试有价值,并不需要编造一个假设的改善百分比。
实际复盘下一步该问什么
经过约定的观察期后,要问:改善是否延续到了首次点击之后?更多适当的咨询是否获得了可用预约?取消是否增加?服务能否按照其声明的流程交付?不同渠道的结果差异,是否源于受众构成,而不是页面质量?
财务应核对相关商业指标,运营应验证能力和服务完成情况,临床治理应审查面向患者的承诺。营销应解释实验及其局限。不能要求任何一个团队从公司汇总的季度净利润中推算某项活动的回报。
准确解读财务回升,再为商业决策建立独立证据链。明确区分披露事实与建议测试,比缺乏依据的增长故事更有价值。
来源与核实限制
沙特交易所原始公告,第99109号日期为11月8日。直接抓取返回HTTP 403,因此使用完整转载披露和Argaam进行核实。比较数据已重述,审阅报告的保留结论对理解这些数字仍有实质影响。
本文无法获取内部营销活动数据、患者层面记录或服务层面的盈利数据。实用框架与假设测试均为独立建议,并非描述该公司的实施情况。本文属于营销与商业分析,不构成投资建议或临床指导。
相关分析:Almoosa:经营表现与报告利润之间的区别。
评论
暂无已发布的评论。