Data dell’analisi: 10 novembre 2026. Canadian Medical Center Company (CMCER) ha pubblicato due comunicazioni separate il 9 novembre: i risultati del trimestre e dei nove mesi chiusi il 30 settembre 2026 e un contratto di locazione immobiliare a Dammam firmato l’8 novembre. Nel loro insieme, evidenziano pressioni sugli utili correnti e, parallelamente, un’espansione prevista dei servizi specialistici. La locazione costituisce un nuovo impegno, non la prova che il complesso previsto sia già operativo.
Cosa mostrano effettivamente le comunicazioni finanziarie
Tutti gli importi nelle voci numerate seguenti sono espressi in riyal sauditi (SAR) effettivi, non in milioni. Tutte le cifre relative agli utili sono positive. Per «utile netto» si intende l’utile netto attribuibile agli azionisti dell’emittente. I confronti trimestrali e quelli sui nove mesi sono tenuti separati. Le cifre riprendono la comunicazione dei risultati della società ripubblicata, verificata anche attraverso il rapporto sui risultati di Argaam.
Per il terzo trimestre 2026 rispetto al terzo trimestre 2025:
- Ricavi: SAR 36.383.939 rispetto a SAR 41.687.814, in calo del 12,722%.
- Utile lordo: SAR 10.106.914 rispetto a SAR 12.614.503, in calo del 19,878%.
- Utile operativo: SAR 3.128.936 rispetto a SAR 6.551.860, in calo del 52,243%.
- Utile netto attribuibile agli azionisti: SAR 2.015.460 rispetto a SAR 3.484.876, in calo del 42,165%.
Per i nove mesi chiusi il 30 settembre 2026 rispetto allo stesso periodo del 2025:
- Ricavi: SAR 113.086.823 rispetto a SAR 104.030.318, in aumento dell’8,705%.
- Utile lordo: SAR 28.462.352 rispetto a SAR 29.773.795, in calo del 4,404%.
- Utile operativo: SAR 11.782.136 rispetto a SAR 15.247.917, in calo del 22,729%.
- Utile netto attribuibile agli azionisti: SAR 8.551.278 rispetto a SAR 11.761.775, in calo del 27,296%.
Anche il confronto separato con il trimestre precedente ha evidenziato un peggioramento: nel terzo trimestre 2026 i ricavi sono diminuiti del 5,885% rispetto ai SAR 38.659.246 del secondo trimestre 2026, mentre l’utile netto attribuibile agli azionisti è sceso del 42,365% rispetto a SAR 3.496.943. Si tratta di variazioni rispetto al trimestre precedente, non di cali su base annua. I titoli che riportano importi arrotondati di SAR 8,55 milioni di utile nei nove mesi e SAR 2,02 milioni di utile trimestrale si riferiscono alle stesse cifre sottostanti.
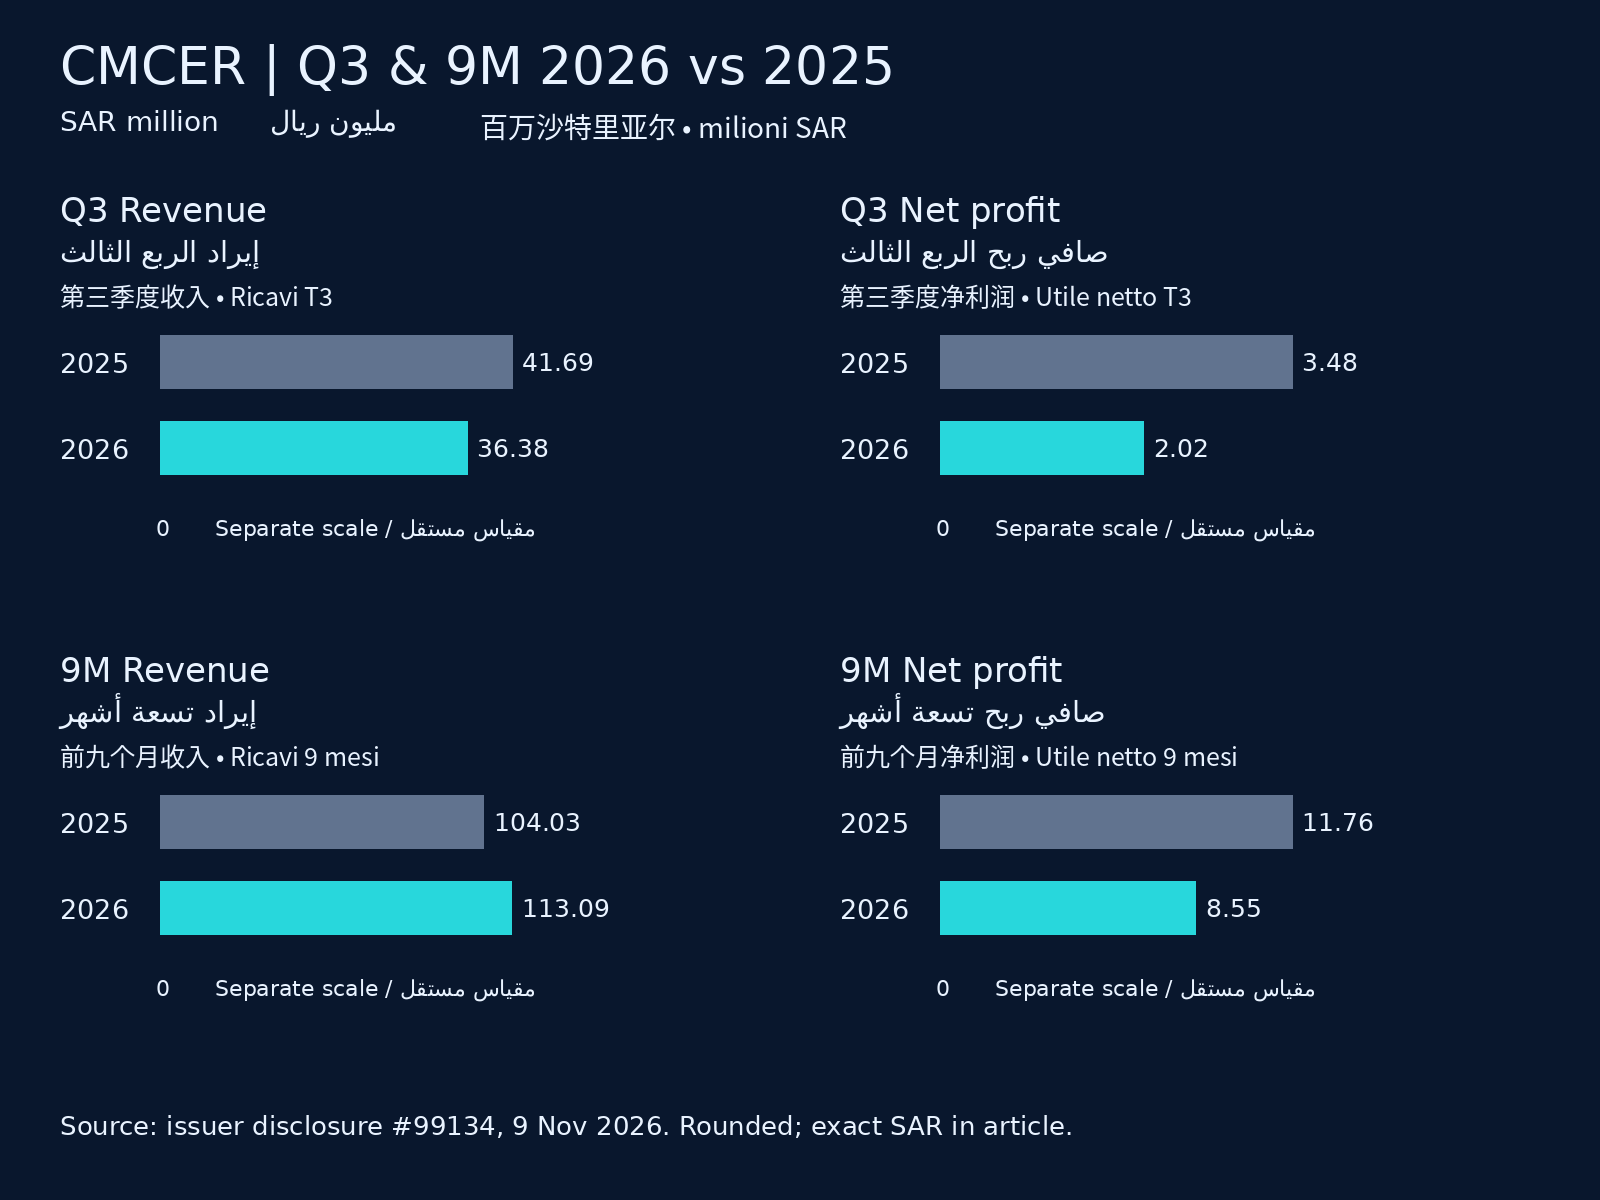
Il grafico utilizza milioni di SAR per facilitare la lettura; le voci numerate mantengono gli importi effettivi in SAR. Ogni confronto riguarda periodi corrispondenti, con ricavi e utili indicati separatamente. Grafico esplicativo originale di Karim Elganainy; dati: comunicazione dell’emittente. Ogni pannello ha una propria scala con origine a zero; non confrontare le lunghezze delle barre tra pannelli.
Perché l’aumento dei ricavi nei nove mesi non ha protetto gli utili
La società attribuisce la crescita dei ricavi nei nove mesi a nuovi progetti, all’ampliamento delle attività e alla diversificazione geografica. Afferma che la crescita è derivata principalmente da progetti e attività con margini inferiori, mentre ulteriori accantonamenti per perdite attese su crediti commerciali hanno aumentato i costi. Queste spiegazioni rendono conto dell’andamento dei ricavi e degli utili senza implicare che ogni progetto abbia registrato un peggioramento.
Per il terzo trimestre, la direzione ha indicato una riduzione del volume di attività nei progetti NEOM a seguito della sospensione di alcuni progetti, la sospensione del progetto della Guardia nazionale e un ordine di acquisto non ricorrente da SAR 3,5 milioni nel terzo trimestre 2025. Tale ordine appartiene al periodo di confronto. Non è un nuovo ordine del terzo trimestre 2026 né uno stralcio contabile del periodo corrente. La comunicazione non fornisce dettagli sufficienti per isolare ogni fattore, quindi sarebbe prematuro sottrarre quell’ordine e presentare un tasso di crescita «organica».
La società ha inoltre riportato perdite del portafoglio di investimenti pari a SAR 243 mila rispetto a SAR 2,34 milioni nel terzo trimestre 2025, attenuando in parte il calo degli utili. La comunicazione oggetto di revisione limitata riporta una conclusione senza modifiche. Ciò non trasforma le spiegazioni della società in prove dell’efficacia delle campagne o dei risultati futuri. I riferimenti ai progetti NEOM sospesi devono restare circoscritti alle attività dichiarate da CMCER, senza diventare un’affermazione sull’intero sviluppo di NEOM.
Quali impegni comporta per la società la locazione a Dammam
La comunicazione separata sulla locazione identifica Abdullah bin Mohammed Ababtain Real Estate Group come controparte. L’accordo riguarda un edificio di 3.212 metri quadrati su Abdullah bin Masoud Road, nel quartiere Al-Urubah di Dammam, per dieci anni. Il valore dichiarato è di SAR 13.300.000 IVA esclusa. Non sono indicate parti correlate.
CMCER prevede di realizzare, attrezzare e gestire un complesso multispecialistico, che comprenderà un centro specializzato in chirurgia in regime di day surgery. Prevede che l’impatto finanziario inizi nella seconda metà del 2027. Il rapporto di Argaam del 9 novembre conferma queste condizioni.
Il valore dichiarato riguarda l’impegno di locazione, non un budget totale pubblicato per lo sviluppo o le attrezzature. Il periodo previsto per l’impatto finanziario non costituisce una data di apertura confermata. Questa comunicazione non fornisce un numero verificato di ambulatori, un obiettivo di volume di pazienti o un rendimento previsto.
Analisi indipendente: collegare l’espansione a servizi effettivamente erogabili
Quello che segue è un quadro operativo e di marketing, non una previsione della direzione né una descrizione dei piani interni di CMCER. Una nuova sede offre l’opportunità di raggiungere persone più vicine alle cure pertinenti, ma la comunicazione promozionale dovrebbe seguire una verifica della prontezza operativa. Le affermazioni rivolte ai pazienti richiedono servizi confermati, un’adeguata supervisione clinica, personale, autorizzazioni e disponibilità di appuntamenti. Nessuno di questi elementi può essere dedotto dalla sola locazione.
Prima di promuovere il futuro complesso, predisporre un registro della prontezza operativa dei servizi. Per ogni specialità autorizzata, indicare il responsabile operativo, le evidenze necessarie prima del lancio pubblico e le informazioni di cui un paziente ha bisogno per prenotare correttamente. Tenere distinti gli aggiornamenti sulla pianificazione dagli inviti a prenotare. Se un servizio non è pronto, evitare di pubblicizzare un accesso immediato o di suggerire che i lavori e l’iter autorizzativo siano conclusi.
Analisi indipendente: misurare l’accesso, non soltanto le richieste di informazioni
Un piano di lancio utile esaminerebbe il bacino d’utenza locale, i percorsi di invio dei pazienti e gli accordi con le assicurazioni sulla base di informazioni verificate. La comunicazione non dimostra l’esistenza di tali accordi e percorsi. La ricerca dovrebbe quindi verificarli, anziché trasformare ipotesi in promesse pubblicitarie. La comunicazione sulla day surgery dovrebbe spiegare chiaramente il percorso approvato, lasciando che l’idoneità clinica sia determinata da équipe qualificate e non dedotta dagli addetti al marketing.
Monitorare un percorso connesso: richiesta di informazioni pertinente, contatto riuscito, proposta di un appuntamento adatto, prenotazione, presenza all’appuntamento e completamento del servizio quando clinicamente appropriato. Riportare separatamente cancellazioni, indisponibilità di appuntamenti e ritardi nelle risposte. Si tratta di indicatori proposti, non di nuove statistiche comunicate da CMCER. Un basso costo per richiesta di informazioni può nascondere difficoltà di accesso se le persone non riescono a ottenere il servizio pubblicizzato.
La funzione finanziaria dovrebbe inoltre distinguere i ricavi contabilizzati dagli incassi e valutare i costi dei servizi insieme alla domanda. Il marketing non può risolvere il rischio legato ai crediti generando più contatti commerciali. Utilizzare report aggregati e controlli di accesso approvati, senza inviare diagnosi o storie cliniche riconducibili a singoli pazienti alle piattaforme pubblicitarie. Valutare l’efficacia di informazioni di prenotazione più chiare soltanto con un confronto appropriato e attendere che i risultati sulla presenza agli appuntamenti siano maturi prima di giudicare gli esiti.
Fonti, limiti e prossime evidenze da ricercare
Le comunicazioni originali di Saudi Exchange sono l’annuncio dei risultati 99134 e l’annuncio della locazione 99130, entrambi datati 9 novembre. Il tentativo di accesso diretto ha restituito HTTP 403. La verifica ha utilizzato le comunicazioni integrali dell’emittente ripubblicate ai link sopra indicati e i due rapporti di Argaam, senza dichiarare un accesso diretto alle pagine della Borsa.
I prossimi aggiornamenti dovrebbero ricercare un perimetro dei servizi verificato, evidenze sulla prontezza al lancio e gli eventuali impegni finanziari dichiarati oltre al canone di locazione. Questo articolo non dispone di dati interni sulle campagne, cartelle cliniche o dati di redditività per singolo servizio. Il quadro proposto costituisce un’analisi indipendente, non un’affermazione che CMCER lo abbia attuato. Si tratta di un’analisi aziendale e di marketing sanitario, non di una consulenza in materia di investimenti né di indicazioni cliniche.
Commenti
Nessun commento pubblicato.