نشرت Skai تقرير اتجاهات التسويق الرقمي للربع الثالث من 2026 في 27 أكتوبر. بالنسبة إلى فرق التسويق التي تستعد لموسم العطلات، لا يقتصر السؤال المفيد على معرفة القناة الأسرع نمواً. الأهم هو الفصل بين تغير إعدادات الحملات، وتغير توقيت المناسبات التجارية، واختلاف تعريفات القياس قبل اتخاذ قرار الميزانية. يقدم هذا التحليل، المنشور في 28 أكتوبر، إطاراً عملياً لهذه المراجعة، مع إبقاء قيد ظاهر في المنهجية المنشورة واضحاً للقارئ. إعلان Skai الرسمي.
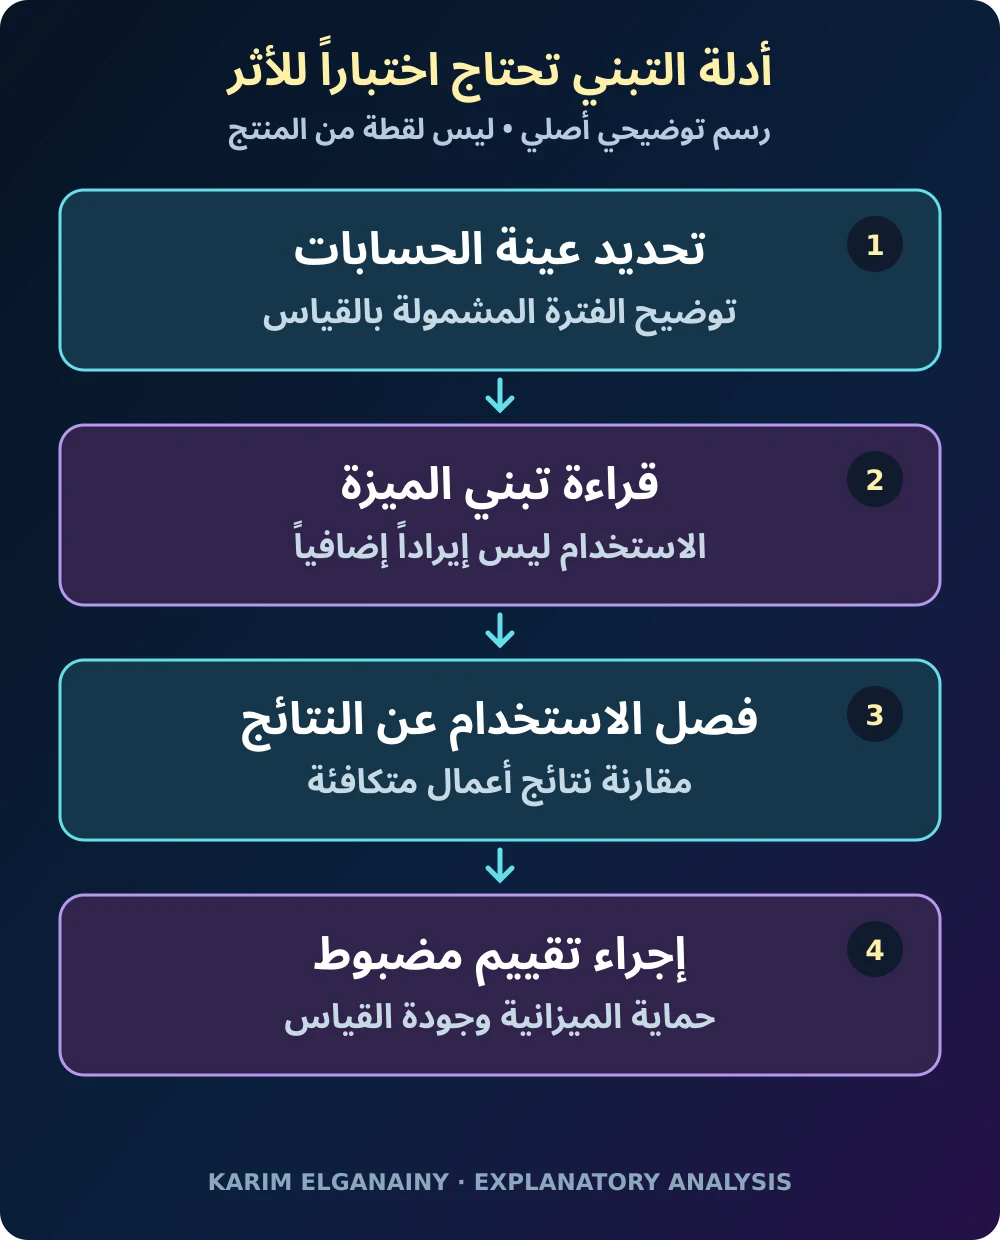
رسم تفسيري أصلي من إعداد كريم الجنايني. يعرض إطاراً تحريرياً للتخطيط، وليس نسخة من رسوم التقرير. سياق المصدر: إعلان تقرير Skai.
ابدأ بالقيد المنهجي قبل قراءة النتائج
تصف Skai بيانات مجمعة ومجهلة الهوية من منصتها، وتقول إن المقارنة تضم المعلنين الذين ظلوا نشطين طوال الفترتين. لكن فقرة المنهجية تشير إلى الربع الثاني من 2025 بوصفه فترة المقارنة السنوية لتحليل الربع الثالث من 2026. لم يحسم هذا التعارض في المواد التي راجعناها، ولذلك لا يعيد المقال نشر نسب نمو القنوات على أساس سنوي، ولا يستبدل الفترة المذكورة بافتراض تحريري غير موثق. المنهجية المنشورة.
هذه الحدود مفيدة أيضاً في العمل اليومي. قد يحتوي التقرير على معلومات مهمة من دون أن تكون كل مقارنة فيه جاهزة لاتخاذ قرار إنفاق. ضع الملاحظة المؤكدة، وما يحتاج إلى توضيح، والخطوة التالية في خانات منفصلة. يمكن الاستفادة من رصد مؤرخ لتبني ميزة، مع تعليق الحكم على مقارنة زمنية غير واضحة. أما التعامل مع الوثيقة كلها باعتبارها صحيحة بلا تحفظ، أو عديمة الفائدة تماماً، فيضيع هذا التمييز الضروري.
التبني ملاحظة وليس حكماً على الفاعلية
تقول صفحة التقرير المصاحبة إن تبني AI Max وصل إلى 66% من حسابات Google في سبتمبر، مقارنة مع 38% في يناير. تصف النسب الحسابات التي ترصدها Skai داخل بياناتها، ولا تمثل جميع معلني Google. وهي تبين تغير المشاركة بين شهرين محددين، لا أثر الميزة في الربح. صفحة التقرير.
السؤال التالي لأي شركة هو ما الذي تغير داخل حساباتها هي. سجل ما إذا كانت الميزة فعلت بقرار مقصود، أو انتقلت مع ترقية، أو ظهرت بالتزامن مع تغييرات أخرى. ثم قارن الهدف المعلن بالإعدادات الفعلية. قد يكتشف الفريق أنه يناقش استراتيجية واسعة للأتمتة، بينما كان التغيير التشغيلي أضيق أو أوسع أو مختلفاً عما ورد في الموجز. ولا يمكن تقييم النتيجة جيداً قبل معرفة التدخل الذي حدث بالفعل وتحديد الفترة التي بدأ تأثيره المحتمل فيها.
أنشئ سجلاً واضحاً لتغييرات الحملات
ينبغي أن يربط سجل التغييرات كل تعديل مؤثر بتاريخ ومسؤول وأثر متوقع. يشمل ذلك الاستهداف، والمواد المؤهلة للعرض، وأهداف المزايدة، وإعدادات القياس، وحدود الميزانية. اجعل كل مدخل محدداً بما يكفي ليعيد محلل آخر بناء ما حدث من دون الاعتماد على ذاكرة مدير الحساب أو على محادثة جانبية لم تحفظ.
تزداد أهمية السجل عندما تعمل فرق متعددة على النشاط نفسه. فقد يغير مختص الوسائط إعداد الحملة، بينما يعدل فريق التجارة العرض، ويحدث فريق التحليل تتبع التحويلات. إذا حدث ذلك معاً، فلن تستطيع مقارنة بسيطة بين قبل وبعد عزل أثر كل تغيير. السجل لا يحل مشكلة تحديد السبب وحده، لكنه يكشفها مبكراً. عندها يستطيع الفريق اختيار اختبار أنسب، أو تأجيل تغيير غير ضروري، أو صياغة استنتاج أكثر تحفظاً عند عرض النتائج على الإدارة لاحقاً.
اجعل التقويم مناسباً للسؤال التجاري
تسهل المقارنة الفصلية إعداد التقارير، لكنها قد لا تكون أفضل طريقة لتقييم نشاط موسمي. قبل تفسير أي تغير، أنشئ تقويماً للعروض وإطلاق المنتجات وقيود المخزون والتحولات المهمة في الحملات. اسأل هل تتضمن الفترتان فرصاً تجارية قابلة للمقارنة، بدلاً من افتراض أن تطابق اسم الربع يعني تلقائياً عدالة المقارنة بينهما.
في التخطيط للعطلات، قد يكون الاحتفاظ بمنظورين مفيداً: منظور الفترة المالية، ومنظور الأيام المرتبطة بالمناسبة. الأول يشرح ما حدث داخل فترة الحسابات، والثاني يقارن ما قبل المناسبة وأثناءها وبعدها. لا تستبدل أحدهما بالآخر من دون شرح. إذا احتاج النشاط إلى جواب مالي، فقد يغفل تحليل المناسبة وحدها تكاليف مهمة. وإذا احتاج إلى قرار بشأن التوقيت، فقد يخفي متوسط الربع اللحظات الأكثر تأثيراً. توضيح الغرض من كل منظور يحمي النقاش من المقارنة بين إجابتين لسؤالين مختلفين وكأنهما نتيجة واحدة.
أعط بناء الجمهور والتقاط الطلب مهمتين مختلفتين
ينبغي أن تحدد الخطة هل تهدف كل فعالية إلى تعريف الناس بالعلامة، أو تعميق التفكير فيها، أو التقاط طلب موجود بالفعل. هذه أدوار تخطيطية وليست صفات ثابتة للمنصات. فقد تخدم البيئة الإعلانية نفسها أكثر من دور بحسب الجمهور والرسالة وطريقة التنفيذ، ولا يكفي اسم القناة لمعرفة المهمة المطلوبة منها.
يساعد تحديد الدور على تحسين النقاش حول الأدلة. قد تحتاج حملة تعريف إلى تقييم موثوق للوصول والوعي، بينما تحتاج حملة التقاط الطلب إلى قراءة أدق لجودة التحويل والهامش. يمكن تقييم المرحلتين معاً من دون فرض مؤشر قصير الأجل واحد عليهما. المهم هو توثيق الكيفية التي يتوقع بها النشاط أن تدعم مرحلة مرحلة أخرى، وما الملاحظة التي ستضعف هذا التوقع. وإلا فقد تتحول قصة المسار الكامل إلى مبرر لعدم اختبار أي جزء من الخطة بوضوح.
راجع الاقتصاد بعد النقرة
انخفاض تكلفة النقرة لا يصبح مفيداً إلا عند ربطه بما يحصل عليه النشاط بعدها. ابن سلسلة بسيطة تبدأ بتكلفة الوسائط، ثم الزيارات المؤهلة، ثم المشتريات والمرتجعات والمساهمة المالية. ليس المطلوب معرفة كاملة في كل مرحلة، بل توضيح أين تنتهي الأدلة المتاحة وأين يبدأ الافتراض الذي يحتاج إلى تحقق إضافي.
قد يحصل حساب افتراضي على زيارات أكثر، لكنه يبيع مزيجاً مختلفاً من المنتجات أو يجذب عملاء تختلف احتمالات عودتهم للشراء. هذه إمكانية تشخيصية وليست نتيجة من بيانات Skai. المراجعة التي تتوقف عند تكلفة النقرة لن تكشفها. وعندما لا تتوافر بيانات موثوقة عن المراحل التالية، اذكر القيد وحدد تحسيناً عملياً يمكن تنفيذه. لا تملأ الفراغ بمتوسط عام يستخدم جمهوراً مختلفاً أو نافذة إسناد أخرى أو تعريفاً للإيراد لا يطابق حسابات الشركة، لأن ذلك يضيف دقة شكلية من دون معرفة حقيقية.
افصل الإيراد المنسوب عن القيمة الإضافية
يوزّع الإسناد الفضل في التحويلات وفق قواعد مختارة، بينما يسأل تقييم القيمة الإضافية عما كان سيحدث من دون النشاط الإعلاني. يمكن للسؤالين أن يدعما بعضهما، لكن لا ينبغي منحهما الاسم نفسه. فقد تنسب حملة إلى نفسها تحويلاً لعميل لم يتغير سلوكه فعلياً بسبب الإعلان، وهو احتمال يجب أن يبقى ظاهراً في تفسير النتائج.
قبل تصميم تجربة، حدد القرار المطلوب. هل تختبر ميزانية إضافية أم جمهوراً مختلفاً أم استبدال قناة بأخرى؟ تعاون مع شريك قياس مؤهل لاختيار مقارنة قابلة للتنفيذ، وتقييم قدرة العينة على دعم الاستنتاج. إذا تعذر الاختبار المضبوط، فاشرح افتراضات البديل وحدوده. عرض نطاق من عدم اليقين أكثر فائدة من رقم شديد الدقة لم يثبت معناه السببي. ويساعد هذا الانضباط على منع انتقال نتيجة إسناد تشغيلية إلى عرض مالي وكأنها تقدير مؤكد للعائد الإضافي على الاستثمار.
اجعل الإعلان وصفحة الوصول جزءاً من الاختبار نفسه
قد تغير الأتمتة من يرى الرسالة، لكن الرسالة ووجهتها تظلان مطالبتين بخدمة المهمة المطلوبة. راجع الوعد الإعلاني إلى جانب توافر المنتج والسعر ومعلومات الشحن والفعل المطلوب في صفحة الوصول. قد يعقد أي اختلاف تفسير النتائج، حتى عندما تبدو مؤشرات التسليم التقنية سليمة ويظهر أن الحملة تعمل وفق إعداداتها.
في اختبار محدود، قرر العناصر التي ستظل ثابتة والعناصر التي ستتغير. احتفظ بنسخ المواد الإبداعية وتعديلات الوجهات مع تواريخ الموافقة. إذا تغير كل شيء في وقت واحد، فقد تتعلم هل نجحت الحزمة الكاملة، لكنك لن تعرف بالضرورة أي عنصر يستحق الفضل. وقد يكون ذلك اختباراً مفيداً إذا كان السؤال الحقيقي يتعلق بالحزمة. تظهر المشكلة عندما يدعي التقرير لاحقاً أنه عزل أثر ميزة لم تعزل أصلاً في التصميم. لذلك ينبغي كتابة سؤال التجربة قبل التنفيذ، لا اختياره بعد رؤية الأرقام.
خطط للتعلم قبل فترة الذروة
يمكن أن تكون الفترة السابقة للذروة نافذة تعلم مقصودة، لا مجرد نسخة أصغر من أيام المبيعات الرئيسية. حدد أوجه الغموض التي يمكن تقليلها واقعياً قبل أعلى أيام الضغط. قد تتعلق بفهم العرض، أو عمل الوجهة، أو ما إذا كان جمهور معين ينتج نشاطاً مؤهلاً يستحق فحصاً أعمق قبل توسيع الإنفاق عليه.
لا تفترض أن كل نتيجة مبكرة ستنتقل إلى ظروف الذروة. قد تختلف المنافسة ودرجة استعجال العميل وتوافر المنتجات. بدلاً من ذلك، سجل ما يمكن إعادة استخدامه تشغيلياً وما يحتاج إلى تحقق آخر. حدث تتبع معطل مشكلة تستحق الإصلاح في أي فترة، بينما قد تعتمد استجابة واعدة على الظروف التي رصدت فيها. هذا التمييز يسمح للفريق بالتعلم من التجربة التحضيرية من دون تحويلها إلى توقع لا يستطيع الدفاع عنه. كما يوضح للإدارة لماذا يعاد فحص بعض القرارات رغم أن الاختبار الأول بدا مشجعاً.
ضع حدوداً واضحة للقرارات المؤتمتة
قبل توسيع التنفيذ الآلي، حدد ما الذي يجوز للنظام تغييره وما الذي يحتاج إلى موافقة بشرية. اربط الحدود بعواقب القرار: حجم الإنفاق المعرض للتغير، والادعاءات الإبداعية، واستثناءات الجمهور، والتعديلات التي تؤثر في تفسير القياس. لا تعامل الإعدادات الافتراضية لأي منتج باعتبارها بديلاً عن سياسة التشغيل الخاصة بالمؤسسة ومسؤولياتها الداخلية.
يجب أن تسمي المراجعة أيضاً الشخص المخول بإيقاف النشاط، والأدلة التي تستدعي تدخله. وإذا توفرت سجلات للقرارات، فاحفظها بطريقة تسمح بفحصها لاحقاً. هذه توصية حوكمة أصلية وليست وصفاً لميزة محددة في منتج Skai. الغرض هو الاحتفاظ بصورة واضحة عما تغير ولماذا، مع ازدياد سرعة التنفيذ. فالسرعة التشغيلية لا ينبغي أن تجعل اكتشاف القرار غير المناسب أو التراجع عنه أكثر صعوبة، ولا أن تحول المسؤولية إلى مسألة غامضة يتبادلها الفريق والمورد بعد وقوع المشكلة.
صمم لوحة متابعة تظهر الاختلافات
ينبغي أن تكشف لوحة المتابعة الفروق بين المصادر بدلاً من إخفائها. اعرض نتائج المنصة، ونتائج أنظمة النشاط، والأدلة التجريبية كطبقات مستقلة مع تعريفاتها ومواعيد تحديثها. قد يرجع الاختلاف إلى التوقيت أو قواعد الإسناد أو جودة البيانات، لا إلى خطأ بسيط يحل باختيار الرقم الذي يفضله أحد الفرق.
حدد غرضاً لكل طبقة. قد تساعد بيانات المنصة في إدارة التسليم، وبيانات الطلبات في المطابقة المالية، والتجربة في تقييم القيمة الإضافية. الجمع بينها يحتاج إلى تفسير، لا إلى إجمالي جميل شكلياً. أظهر أيضاً المقارنات التي لم يعتمد تفسيرها بعد. هنا يصبح التعارض الزمني في تقرير عام مثالاً عملياً: ملاحظة ظاهرة بجوار الرقم أفضل من تداوله منفصلاً عن سياقه الأصلي. وإذا احتاج الاجتماع إلى قرار عاجل، يمكن استخدام البيانات الصالحة له مع إبقاء المسألة غير المحسومة خارج الاستنتاج، بدلاً من تخمين حل لها.
اتفق على شروط التوسع قبل مراجعة النتائج
قبل بدء الاختبار، اتفق على الأدلة التي ستبرر التوسع أو التعديل أو التوقف. ينبغي أن تعكس الشروط الهدف التجاري وجودة القياس الممكنة، وأن تسمح أيضاً بنتيجة غير حاسمة. إذا كان الاستنتاج المقبول الوحيد هو الإنفاق أكثر، فلن تؤدي المراجعة وظيفة الاختبار الحقيقي مهما كانت جداولها مفصلة ومؤشراتها كثيرة.
أدخل تكلفة التنفيذ والقدرة التنظيمية في القرار. قد تتطلب نتيجة إعلامية واعدة عملاً لا تستطيع الشركة الحفاظ عليه بعد، مثل مراجعة إبداعية متكررة أو تحسين مستمر لبيانات المنتجات. وفي المقابل، قد يكون تحسن محدود جذاباً إذا كان مستقراً وسهل التشغيل. ليس الهدف اختراع درجة نجاح عامة لكل المعلنين، بل جعل مفاضلات الشركة واضحة قبل أن يؤثر الحماس لميزة جديدة أو إحصاء بارز في النتيجة. ويساعد ذلك على صياغة توصية يعرف صاحبها ما الذي يتوقعه وما الذي سيجعله يغير رأيه.
ما الذي تحمله إلى اجتماع التخطيط المقبل؟
احمل ثلاثة أشياء: سجلاً مؤرخاً لتغييرات الحملات، وتقويماً يشرح المقارنة، وخريطة قياس تربط التسليم بالنتائج التجارية. اسأل أي سؤال تجيب عنه كل لوحة، وما الافتراض الذي يسندها، وأي دليل سيغير التوصية الحالية. هذا النقاش أكثر قيمة من نقل نسبة نمو من تقرير سوقي مباشرة إلى ميزانية الشهر المقبل من دون فحص اختلاف السياق.
يوفر إصدار Skai في أكتوبر سبباً مناسباً لمراجعة العلاقة بين الأتمتة والتخطيط الموسمي. والاستجابة الملائمة هي تقييم محلي أكثر انضباطاً، لا تحويل تلقائي للميزانية. حافظ على حدود عينة المنصة، ولا تصلح غموض المنهجية بالحدس، واطلب سبباً واضحاً لكل توسع مقترح. بهذه الطريقة تساعد تقارير الصناعة على تحسين الحكم، من دون أن تحل محل الأدلة التي يحتاج النشاط إلى جمعها من عملياته وعملائه ونتائجه هو. ويظل القرار قابلاً للمراجعة عندما تظهر معلومات أفضل أو تتغير ظروف الموسم فعلياً.
المصادر وملاحظة النشر
يحمل إعلان التقرير تاريخ 27 أكتوبر 2026، بينما نشر هذا التحليل في 28 أكتوبر. المصدران هما بيان Skai الرسمي وصفحة تقرير الربع الثالث. يظل تعارض فترة المقارنة في المنهجية العامة غير محسوم هنا. الأطر التشغيلية والأمثلة والتوصيات الواردة تحليل أصلي، وليست نتائج إضافية من بيانات الشركة.
التعليقات
لا توجد تعليقات منشورة بعد.