نطاق المقارنة: عينة من 18 شركة مدرجة، وليست حصرًا لكل القطاع الطبي أو تقديرًا لحجم السوق. الفترة 2021–2025، وآخر مراجعة للمصادر 15 أكتوبر 2026. صورة الغلاف توضيحية وليست تصويرًا لمنشآت الشركات.
تنزيل التقرير العربي PDF، وجدول البيانات CSV، والبيانات والمصادر JSON.
البيانات والرسوم التفصيلية: 18 شركة، خمس سنوات
القيم بمليون ريال سعودي. اضغط على أي رسم لفتحه بحجمه الكامل. الجداول قابلة للتمرير أفقيًا. علامة — تعني أن القيمة غير متاحة أو غير صالحة للمقارنة؛ لا تعني صفرًا. كل لوحة لها مقياسها المستقل، فلا تقارن ارتفاع الخطوط بين الشركات. الأرقام مقربة إلى منزلتين للعرض.
ارتفاع الإيرادات خبر مهم لأي منشأة صحية. فقد يعكس خدمة عدد أكبر من المرضى، أو افتتاح مستشفى، أو إضافة فروع صيدلانية، أو نجاح منتج دوائي. لكن السؤال الذي يهم الإدارة لا ينتهي عند حجم المبيعات: ما مقدار النمو الذي يتحول إلى ربح قابل للاستمرار؟ وما الجزء الذي يعتمد على استحواذ جديد، أو بيع أصل، أو تغير محاسبي، أو انخفاض مؤقت في تكلفة التمويل؟
تقدم نتائج مجموعة مختارة من الشركات الصحية المدرجة في السعودية خلال الفترة من 2021 إلى 2025 إجابات متعددة. بعض المجموعات توسعت سريعًا، لكن تكلفة تشغيل الطاقة الجديدة سبقت مساهمتها الكاملة في الأرباح. وشركات صيدلانية زادت مبيعاتها بينما استثمرت في الفروع والتوصيل والخدمات الرقمية. أما مصنّعو الأدوية فتباينت نتائجهم تبعًا لمزيج المنتجات والأسعار وكفاءة التشغيل والتعرض للعملات، وليس تبعًا لنمو الطلب وحده.
أهمية هذه المقارنة للإدارة والتسويق الصحي عملية بالدرجة الأولى. فهي تساعد على الفصل بين نمو النشاط ونمو نطاق المجموعة، وبين الإيراد المحاسبي والتحصيل، وبين ارتفاع الربح وتحسن التشغيل. وتوضح كذلك أن الإعلان لا يعالج كل مشكلة مالية، وأن زيادة الطلب تكون مفيدة عندما تتوافق مع القدرة على تقديم الخدمة وجودتها وتكلفتها.
هذا المقال تحليل للأعمال والتسويق، وليس توصية استثمارية. الحلول المطروحة استنتاجات إدارية قابلة للاختبار، وليست وعودًا من الشركات أو توقعات لأرباح مستقبلية أو ضمانات لعائد تسويقي.
قبل الأرقام: ما الذي نقارنه فعلًا؟
تشمل قاعدة المقارنة المراجعة 18 شركة و90 خانة سنوية، مع ترك بعض الخانات فارغة حين لا تتوافر قيمة يمكن اعتمادها للمقارنة. وهي عينة من الشركات المدرجة التي أمكن العثور على إفصاحات عامة مناسبة لها، وليست حصرًا لكل مقدمي الخدمات الصحية الخاصة في المملكة. كما أن مجموع إيراداتها لا يمثل حجم سوق الرعاية الصحية السعودية؛ فقد تضم المجموعة أنشطة متعددة أو عمليات خارج المملكة، وقد تقع معاملات بين شركات تعمل في حلقات مختلفة من سلسلة الخدمة.
جميع المبالغ الواردة بالمليون ريال سعودي، ما لم يذكر خلاف ذلك. ويقصد بصافي الربح أساسًا الربح العائد إلى ملاك الشركة بعد الزكاة والضريبة، حين تفصح القوائم عن هذا الفصل. وقد يختلف هذا الرقم عن إجمالي ربح المجموعة بسبب حقوق الملكية غير المسيطرة. وتعتمد أرقام الصيدليات أساس الربح المجمع المعلن المبين في مصادرها. لذلك لا يصح تحويل مقارنة الهوامش بين مستشفى ومصنع دواء وصيدلية إلى ترتيب مباشر لجودة الإدارة.
تغطي الدراسة السنوات المالية المنتهية في ديسمبر من 2021 إلى 2025، وفق الأدلة المتاحة عند إعداد المقارنة في 15 أكتوبر 2026. وتُستخدم المقارنات المعدلة في التقارير الأحدث عندما تتوافر، مع توضيح الحالات غير المحسومة. ولا نعوض القيمة المفقودة بصفر، ولا نستنتج نتيجة سنة كاملة من نصف سنة، ولا نحذف التاريخ المالي السابق للإدراج متى كانت له قوائم موثقة.
المستشفيات الكبرى: الإيرادات تنمو قبل اكتمال نضج الطاقة الجديدة
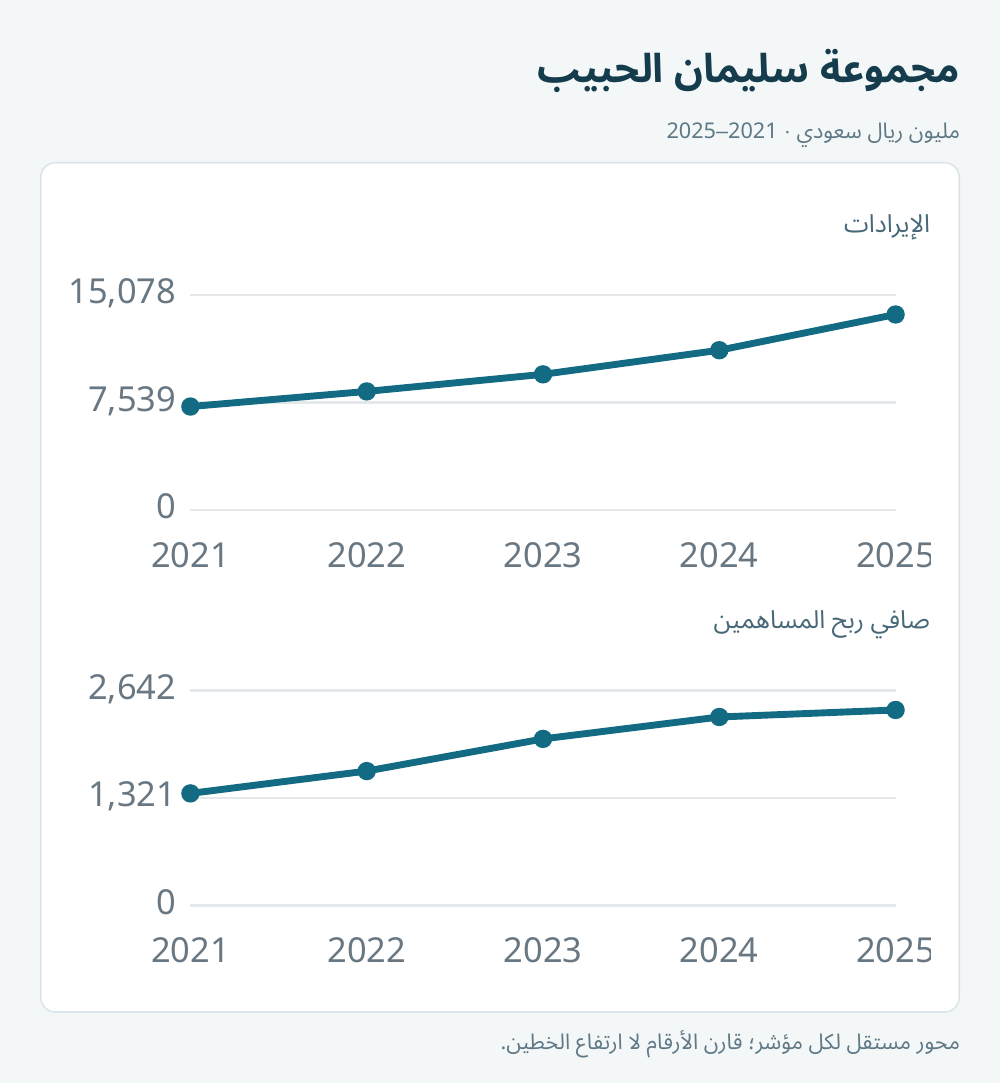
ارتفعت إيرادات مجموعة الدكتور سليمان الحبيب من 7,250.47 مليون ريال في 2021 إلى 13,706.90 مليون ريال في 2025. وفي الفترة نفسها ارتفع صافي الربح العائد للمساهمين من 1,376.62 إلى 2,401.47 مليون ريال. وبين هاتين النقطتين بلغت الإيرادات 8,310.74 مليون في 2022، ثم 9,508.44 مليون في 2023، و11,200.43 مليون في 2024. تعكس الأرقام اتساعًا كبيرًا في حجم المجموعة، لكنها لا تكفي وحدها للحكم على سرعة نضج كل مشروع جديد. المصادر: السلسلة المالية التاريخية، إعلان نتائج 2025 في تداول السعودية.
في 2025 كان نمو الإيرادات أسرع من نمو صافي الربح. وربطت الشركة الأداء بزيادة نشاط المرضى والإشغال ومساهمة المستشفيات والصيدليات، مع أثر التكاليف الثابتة للمستشفيات الجديدة. هذه نقطة أساسية في الإدارة الصحية: المستشفى يحتاج إلى كوادر وتجهيزات وتشغيل واستهلاك أصول قبل أن يصل إلى مستوى استخدام مستقر. لذلك ينبغي مقارنة المنشأة الجديدة بمنشآت في مرحلة تطور مشابهة، لا تحميلها فورًا توقعات منشأة ناضجة تعمل منذ سنوات.
تسويقيًا، يصبح الهدف ربط الطاقة المتاحة بطلب مناسب سريريًا وجغرافيًا. ويمكن أن تشمل الأولويات وضوح الخدمات المتاحة، وتسهيل الحجز، وتطوير الإحالات، وتحسين معلومات الأطباء والتخصصات. أما زيادة الطلب على خدمة لا تستطيع المنشأة تقديمها في موعد مناسب فقد ترفع الاستفسارات دون أن تحسن التجربة أو المردود المالي.
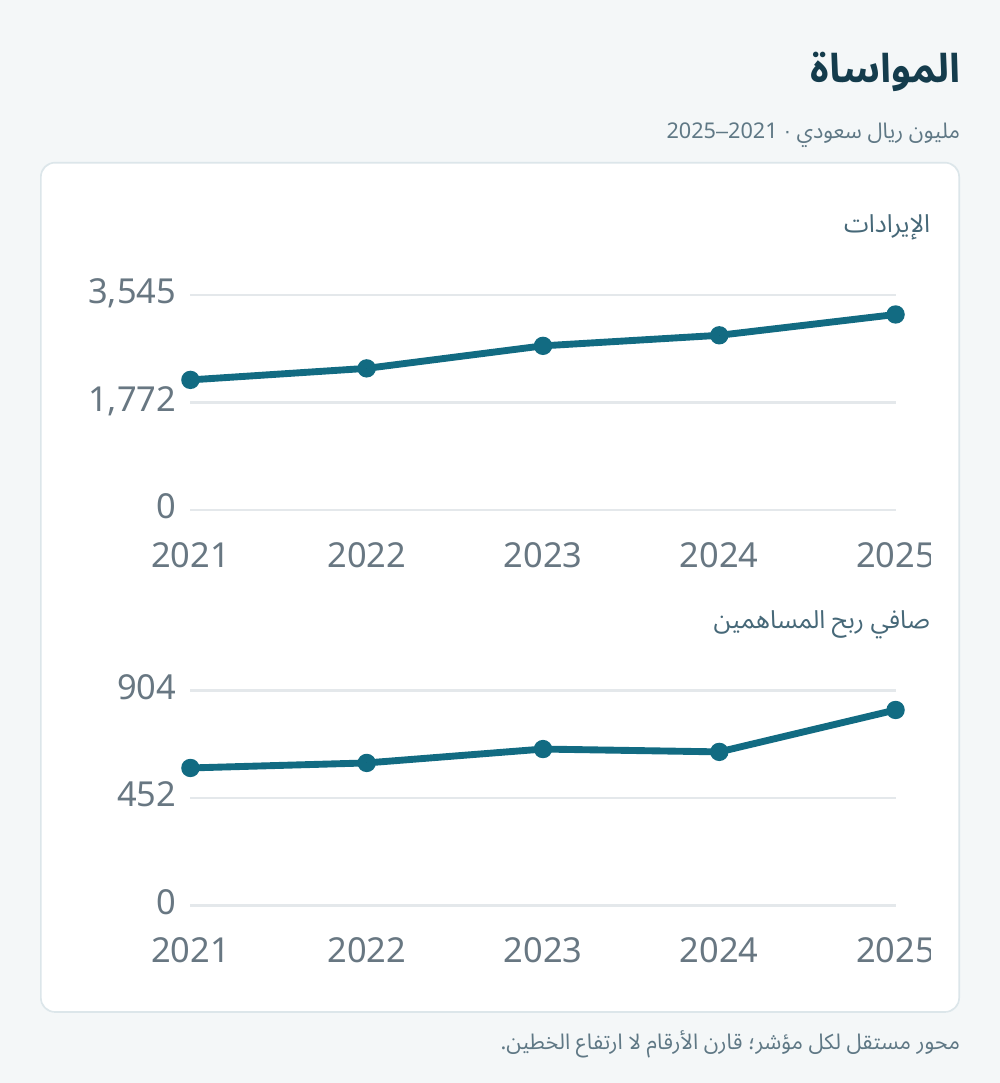
أما المواساة فارتفعت إيراداتها من 2,144.14 مليون ريال في 2021 إلى 3,222.58 مليون في 2025، وارتفع ربح المساهمين من 578.16 إلى 822.04 مليون ريال. لكن المسار لم يكن خطيًا؛ فقد انخفض الربح من 657.69 مليون في 2023 إلى 645.76 مليون في 2024 قبل التعافي في السنة التالية. المصادر: جدول النتائج، إعلان 2025.
دعمت زيارات المرضى والإشغال نتيجة المواساة في 2025، وساعد كذلك انخفاض مخصصات الخسائر الائتمانية المتوقعة وتحصيل أرصدة قديمة وانخفاض تكاليف الاقتراض، مقابل بعض تكاليف ما قبل افتتاح ينبع. هنا يجب فصل مصادر التحسن: تحصيل فاتورة سابقة إنجاز مالي وتشغيلي، لكنه لا يمثل مريضًا جديدًا اكتسبته حملة حديثة. وعندما تختلط مؤشرات التسويق والتحصيل يصعب معرفة الفريق المسؤول عن التحسن أو تحديد المشكلة التي تستحق التدخل.
دله ورعاية والحمادي: لا توجد قصة واحدة خلف نمو الأرباح
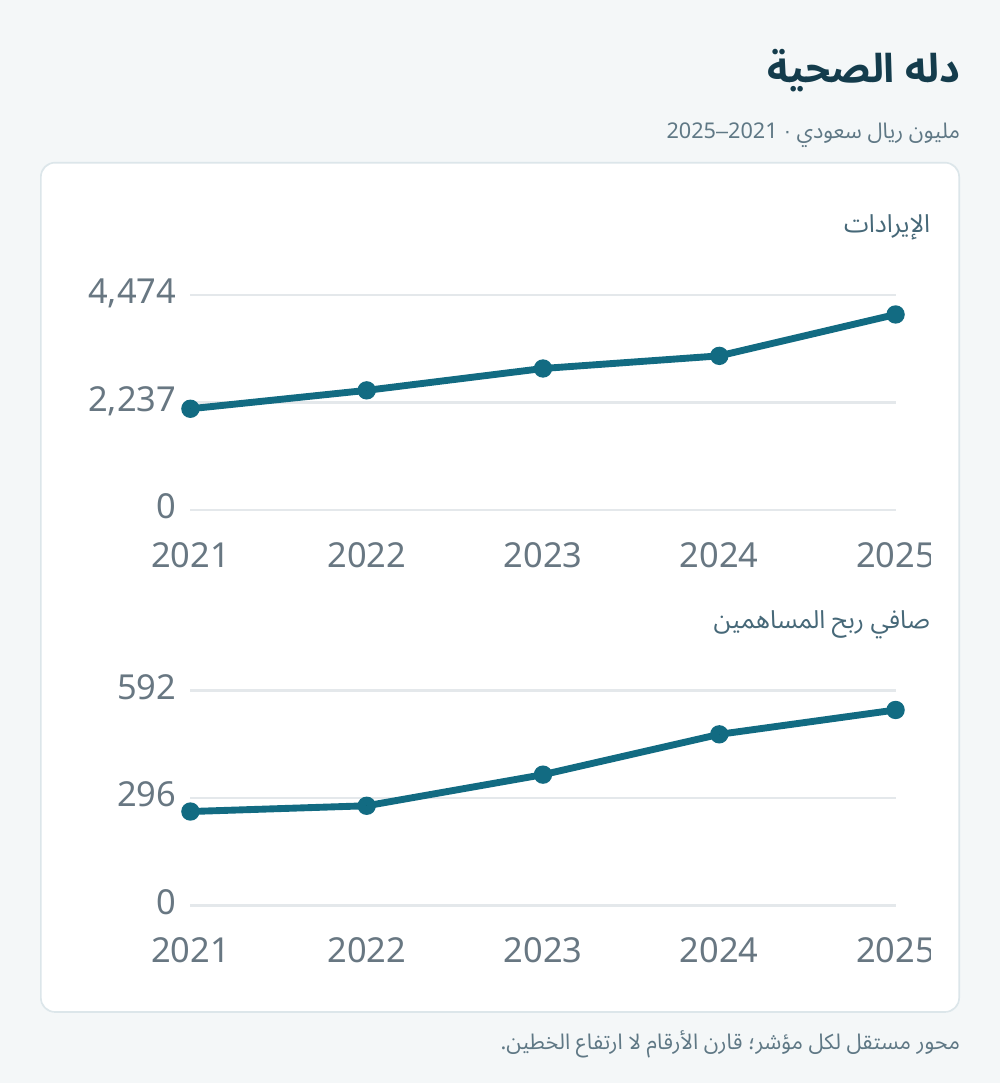
ارتفعت إيرادات دله الصحية من 2,105.18 مليون ريال في 2021 إلى 4,066.89 مليون في 2025، بينما ارتفع ربح المساهمين من 258.60 إلى 538.27 مليون ريال. وتوضح سنة 2025 أهمية فصل الاستحواذ عن النمو العضوي؛ إذ ساهمت منشأتا الخبر والأحساء، بعد بدء تجميع نتائجهما في 23 مارس، بإيرادات قدرها 572 مليون ريال، تعادل 66.4% من الزيادة السنوية. وأضافت المنشآت القائمة 289 مليون ريال أخرى. المصادر: النتائج المالية، تفسير الشركة لنمو الإيرادات.
بعد الاستحواذ، لا تقتصر المهمة التجارية على توحيد الاسم أو إطلاق حملة. المطلوب فهم مسارات الإحالة، وتوافر المواعيد، وعلاقات التأمين، وتكامل معلومات الخدمات وتجربة المريض. وينبغي أن توضح لوحة الإدارة مقدار الإيراد المكتسب من الاستحواذ، والنمو داخل المنشآت السابقة، والإحالات بين أجزاء الشبكة. من دون ذلك يمكن أن تبدو الحملة أكثر تأثيرًا مما تثبته البيانات.
كذلك تضمنت نتائج دله بنودًا غير متكررة، منها مكسب بمقدار 51 مليون ريال من مساهمة عينية بأرض، و29.5 مليون ريال من إعادة قياس مرابحة. لا يجوز نسب هذه البنود إلى نشاط العيادات أو كفاءة الاستقطاب. والأفضل عرض تفسير منظم ينقل القارئ من الربح السابق إلى الحالي، مع فصل التشغيل والتمويل والبنود الاستثنائية. المصادر: مكسب الأرض، إعادة قياس المرابحة.
وفي الشركة الوطنية للرعاية الطبية، ارتفعت الإيرادات من 845.38 مليون ريال في 2021 إلى 1,600.36 مليون في 2025، وصافي الربح من 136.36 إلى 318.47 مليون ريال. ويعرض التقرير السنوي الأحدث ربح 2024 المقارن عند 294.70 مليون ريال، بدلًا من 298.2 مليون الواردة في مصادر أقدم. وشملت عوامل النمو زيادة المرضى والإحالات ومساهمة عام كامل لمستشفى السلام وتوسع ريليب. كما تضمنت سنة المقارنة عكس مخصصات قانونية وزكوية غير متكررة بنحو 72 مليون ريال. المصدر: التقرير السنوي لرعاية 2025.
توضح رعاية أن نمو الربح المعلن المحدود نسبيًا قد يخفي تحسنًا تشغيليًا أقوى عندما تكون السنة السابقة قد استفادت من بند استثنائي. وفي الاتجاه الآخر، يغير دخول منشأة مكتسبة طوال عام كامل أساس المقارنة. الحل ليس اختراع رقم «معدل» جذاب، بل توثيق كل تعديل وبيان ما إذا كان صادرًا عن الشركة أم محسوبًا تحليليًا، وما إذا كانت تفاصيله تكفي لإعادة إنتاجه.
أما الحمادي فارتفعت إيراداته من 1,153.88 مليون ريال في 2024 إلى 1,234.53 مليون في 2025، لكن صافي الربح انخفض من 338.80 إلى 241.86 مليون ريال. استفاد العام السابق من مكسب بيع أرض بمقدار 55.27 مليون ريال، بينما تأثرت السنة التالية بارتفاع مصروفات ومخصصات ائتمانية وانخفاض قيمة شهرة وتراجع دخل تمويلي. المصادر: النتائج السنوية، إفصاح الشركة.
المغزى الإداري أن انخفاض الربح لا يثبت تلقائيًا فشل التسويق، كما أن ارتفاع المبيعات لا يثبت كفاءته. إذا كانت المشكلة في جودة المطالبات والتحصيل، فزيادة الإنفاق الإعلاني لا تصلحها مباشرة. وإذا كانت المشكلة ضعف استخدام طاقة جاهزة، فقد يكون تحسين الوصول للخدمة واستهداف المناطق المناسبة جزءًا من الحل. التشخيص الصحيح يسبق اختيار الأداة.
السعودي الألماني: جودة البيانات نفسها جزء من المخاطر
بلغت إيرادات شركة الشرق الأوسط للرعاية الصحية، المرتبطة بعلامة السعودي الألماني، 1,872.62 مليون ريال في 2021 و3,102.63 مليون في 2025. لكن سلسلة الأرباح تحتاج إلى حذر خاص. فقد أعيد عرض صافي ربح 2023 عند 17.04 مليون ريال بدلًا من 180.18 مليون المنشورة أصلًا، وأكد التقرير السنوي لعام 2024 المقارنة المعدلة الأقل بكثير. استخدام الرقم الأصلي في سنة والمعدل في سنة أخرى ينتج قصة نمو غير سليمة. المصادر: التقرير السنوي 2024، الجدول التاريخي المعدل.
ثم أوضح إفصاح النصف الأول من 2026 إعادة عرض مقارنات 2024 و2025 في مسائل تتعلق بالعقارات والمعدات والاستهلاك والذمم المدينة والخسائر الائتمانية المتوقعة. وأشار إلى استنتاج فحص متحفظ لعدم توافر أدلة كافية لتقييم التصحيحات. ولهذا تترك المقارنة الحالية خانتي الربح السنوي القابل للمقارنة لعامي 2024 و2025 فارغتين، ولا تستخدم الأرقام المنشورة سابقًا في ترتيب الأرباح أو حساب النمو والهوامش. تبقى تلك الأرقام إفصاحات تاريخية تجاوزتها معلومات أحدث. المصدر: الإفصاح الأساسي للنصف الأول 2026.
هذا التحفظ يتعلق بفحص القوائم المرحلية، ولا يصح وصفه بصورة عابرة على أنه رأي تدقيق سنوي لم يتغير. القضية هنا هي موثوقية المعلومات وإمكانية تسوية التصحيحات وجودة الأرصدة، وهي مخاطر إدارية تستحق المتابعة. لكنها لا تثبت بمفردها إعسار الشركة أو وقوع مخالفة. وللقارئ حق رؤية التحفظ بجوار الرسم والرقم، لا في ملاحظة مخفية بعد استنتاج قاطع.
مجموعات أحدث إدراجًا: الموسى وفقيه وإس إم سي
ارتفعت إيرادات الموسى الصحية من 701.542 مليون ريال في 2021 إلى 1,416.285 مليون في 2025. وبلغ الربح وفق أحدث القوائم المدققة 49.353 مليون ريال في 2024 و236.541 مليون في 2025. غير أن أثر محاسبة المشتقات يشمل السنتين معًا. توضح قائمة الدخل المدققة والإيضاح 18 مكسب مشتقات بمقدار 36.200903 مليون ريال في 2025، مقابل خسارة مشتقات قدرها 45.070604 مليون ريال في مقارنة 2024 المصححة. ويشرح الإيضاح 35 تصحيح مقارنة 2024. وينتج عن ذلك تغير إيجابي بمقدار 81.271507 مليون ريال، يعادل نحو 43.4% من زيادة الربح المعلنة البالغة 187.188028 مليون ريال، بحساب مباشر من القيم المفصح عنها. هذا تفسير حسابي لجزء من التغير، وليس مقياسًا مدققًا مستقلًا للربح المتكرر. لذلك لا يقتصر الأثر على خفض أساس السنة السابقة؛ بل تتضمن السنة الحالية مساهمة موجبة من المشتقات أيضًا. وتؤثر تحركات تكاليف التمويل كذلك في تفسير النتيجة. لذلك لا يجوز وصف كامل القفزة على أنها تحسن في تشغيل المستشفيات. المصادر: التقرير السنوي وإيضاح التصحيح، القوائم المالية المدققة.
أما ربح الموسى لعام 2023 فتوجد له قيمة أصلية في الجدول الخماسي، وقيمة مختلفة في تغطية لاحقة، دون تسوية أساسية مؤكدة لهذه السنة في الأدلة المراجعة. لذلك تركت خانة الربح المقارن فارغة، ولم يُحسب معدل نمو أرباح لخمس سنوات. كذلك لا توصف بيانات السنوات الأقدم بأنها أعيد عرضها بالكامل بأثر رجعي دون مستند يثبت ذلك. هذا الاحتياط يمنع الدقة الشكلية من إعطاء ثقة أكبر مما تسمح به القوائم.
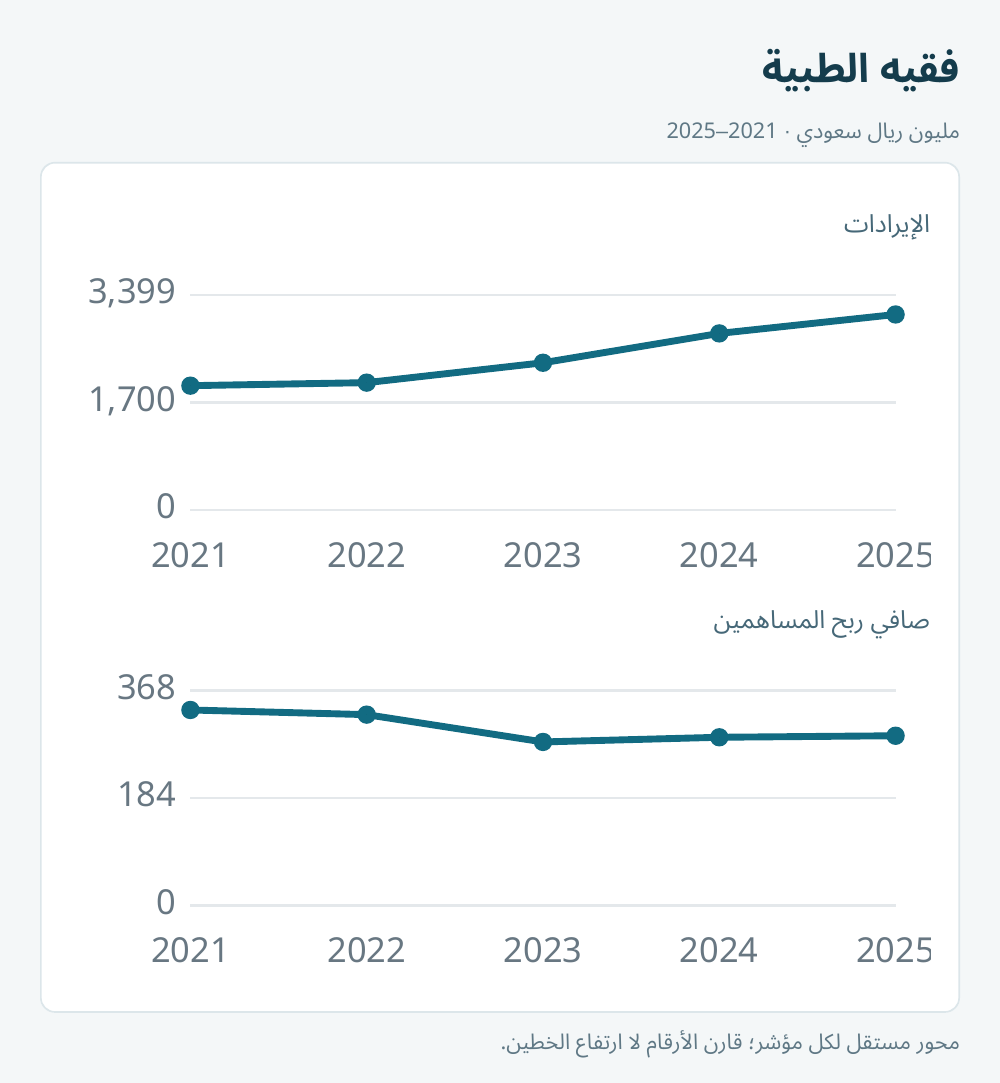
وفي فقيه الطبية، ارتفعت الإيرادات من 1,964.684 مليون ريال في 2021 إلى 3,090.2 مليون في 2025، بينما انتقل ربح المساهمين من 334.282 إلى 290.2 مليون ريال. ساهمت المنشآت الجديدة وتكاليف مراحل التشغيل في اختلاف اتجاه الإيراد والربح. ويظهر إفصاح 2025 انخفاض الربح التشغيلي مقابل انخفاض تكاليف التمويل، ما ساعد على استقرار ربح المساهمين تقريبًا. المصادر: نشرة فقيه، نتائج 2025.
وتبرز فقيه أهمية الفصل بين ربح المجموعة وربح المساهمين؛ فقد كان إجمالي ربح المجموعة أقل لأن حقوق الملكية غير المسيطرة تحملت خسائر. خلط المقياسين بين السنوات يمكن أن يصنع اتجاهًا وهميًا. تجاريًا، تحتاج المنشآت الجديدة إلى تقييم مستقل للإشغال والإحالات وسهولة الوصول، مع عدم إخفاء أثر التمويل داخل حكم عام على نجاح التسويق.
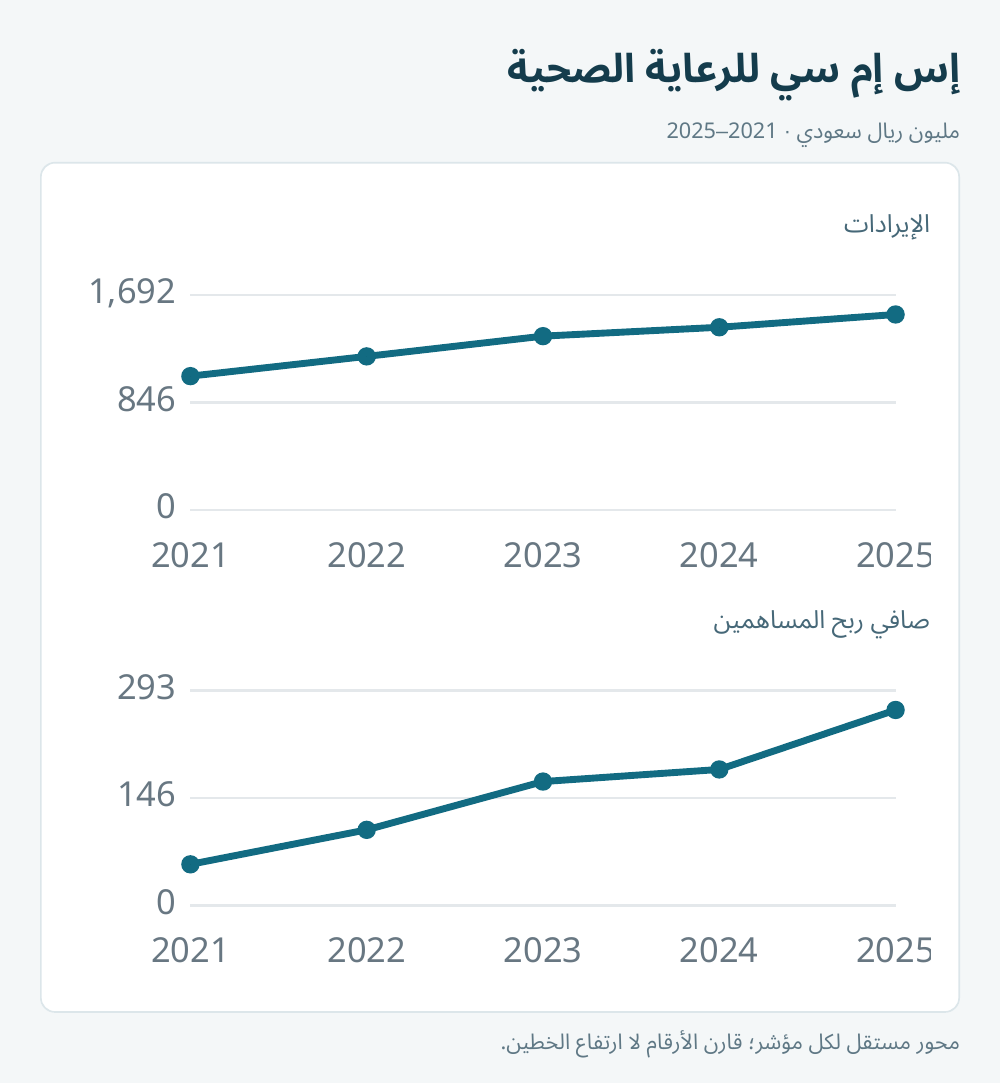
أما إس إم سي للرعاية الصحية فبلغت إيراداتها 1,053.124 مليون ريال في 2021 و1,538.5 مليون في 2025، وبلغ الربح 55.967 و266.2 مليون ريال على الترتيب. تضمنت السنة الأخيرة مكسبًا غير متكرر متعلقًا بأرض مقداره 60.6 مليون ريال. ويمكن دراسة تطور مزيج الخدمات والكفاءة، لكن لا ينبغي نسب كامل الزيادة إليهما. كما أن طرح المكسب حسابيًا لا ينتج تلقائيًا صافي ربح متكررًا ومدققًا؛ إذ يلزم فحص الآثار المحاسبية والزكوية المرتبطة به. المصادر: نشرة الطرح، إفصاح النتائج.
المستشفيات ومجموعات الرعاية
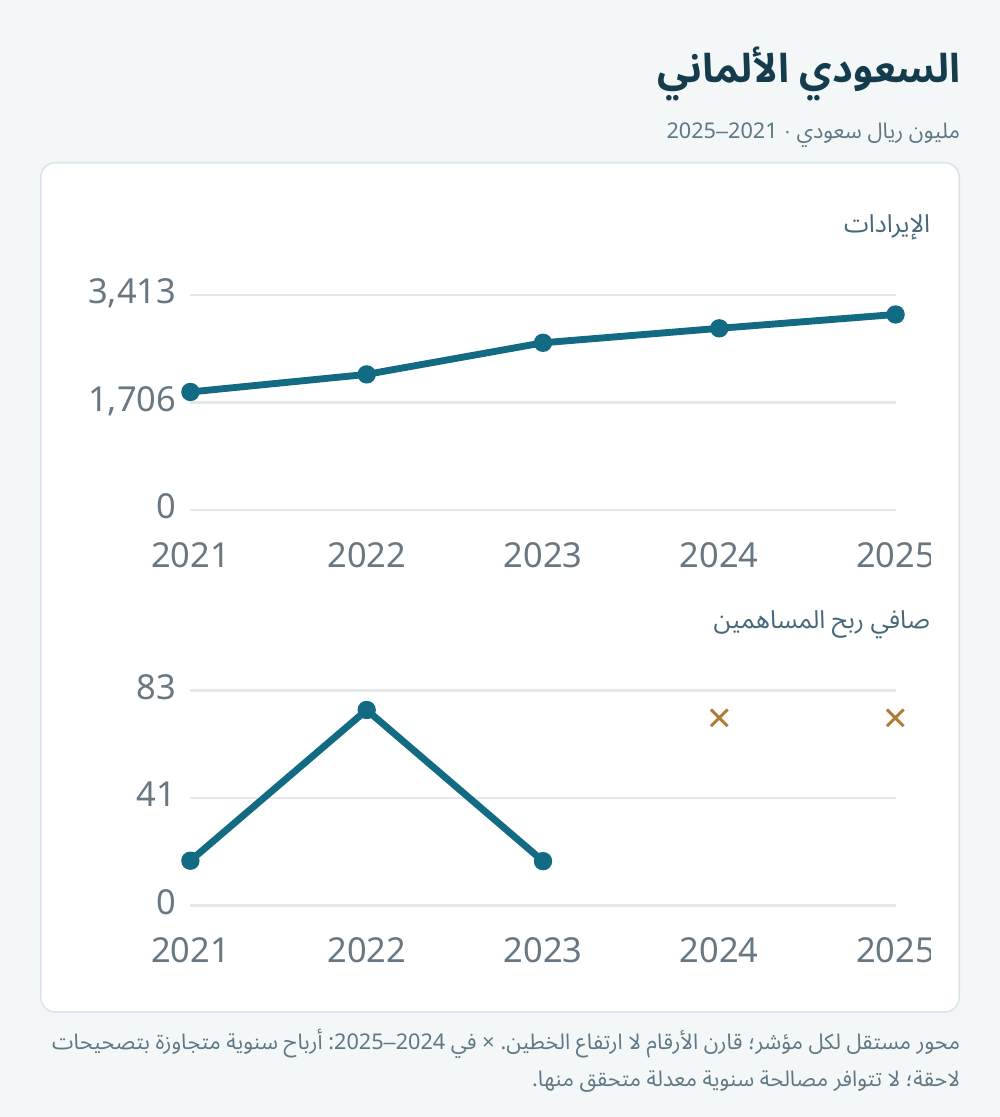
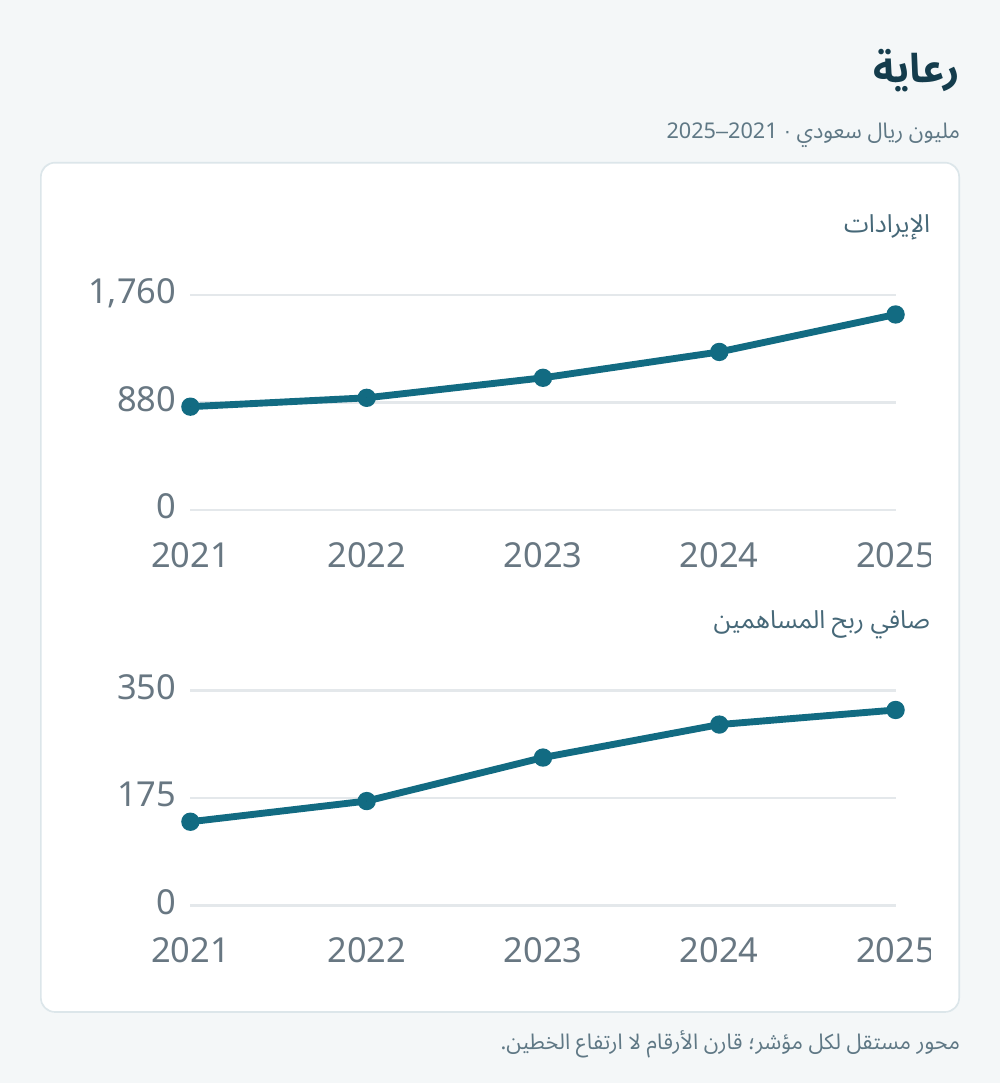
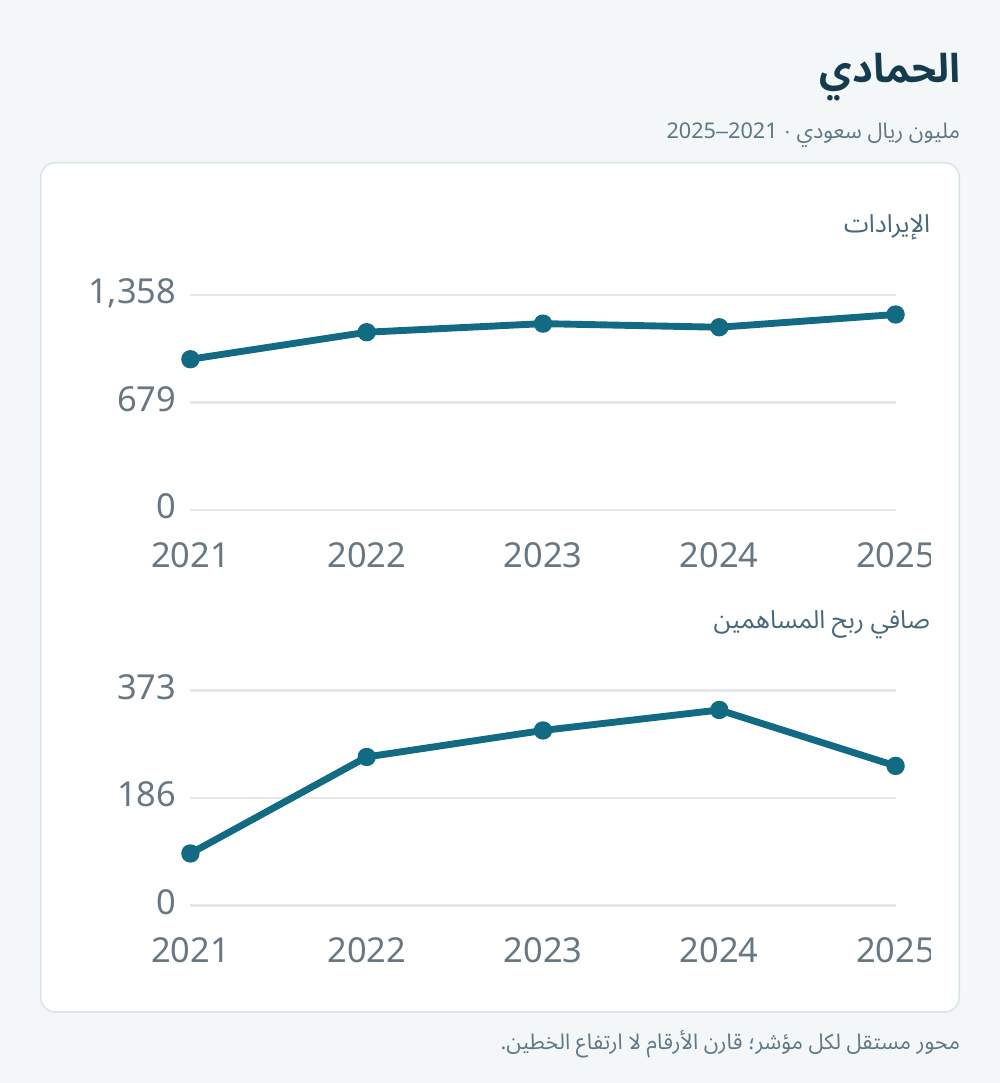
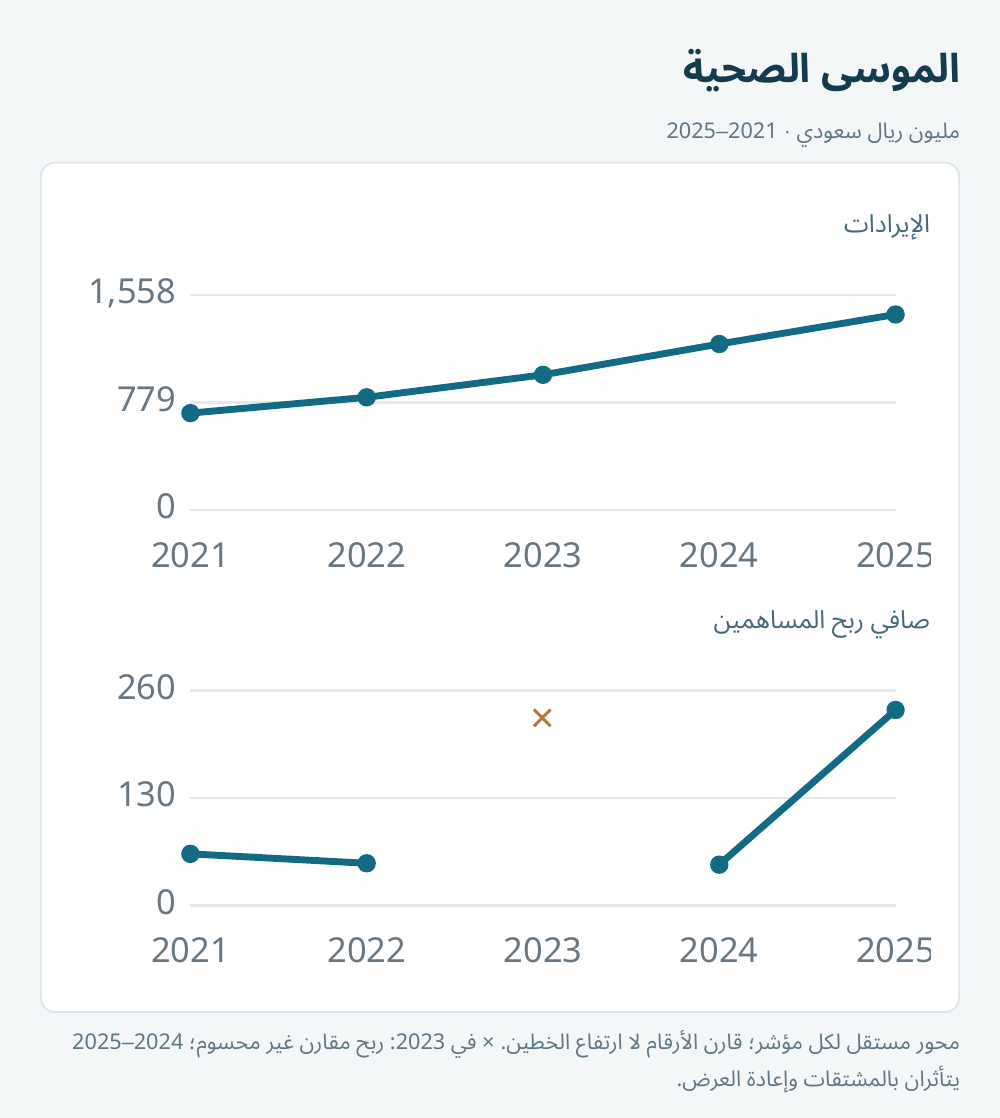
الإيرادات — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| مجموعة سليمان الحبيب | 7,250.47 | 8,310.74 | 9,508.44 | 11,200.43 | 13,706.90 |
| المواساة | 2,144.14 | 2,334.11 | 2,705.51 | 2,879.37 | 3,222.58 |
| دله الصحية | 2,105.18 | 2,487.98 | 2,942.90 | 3,205.73 | 4,066.89 |
| السعودي الألماني | 1,872.62 | 2,151.74 | 2,653.17 | 2,882.82 | 3,102.63 |
| رعاية | 845.38 | 917.93 | 1,081.78 | 1,293.69 | 1,600.36 |
| الحمادي | 951.89 | 1,122.40 | 1,176.76 | 1,153.88 | 1,234.53 |
| الموسى الصحية | 701.54 | 816.04 | 978.97 | 1,202.34 | 1,416.28 |
| فقيه الطبية | 1,964.68 | 2,012.39 | 2,326.69 | 2,790.90 | 3,090.20 |
| إس إم سي للرعاية الصحية | 1,053.12 | 1,208.65 | 1,367.93 | 1,437.80 | 1,538.50 |
صافي ربح المساهمين — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| مجموعة سليمان الحبيب | 1,376.62 | 1,650.75 | 2,046.01 | 2,315.29 | 2,401.47 |
| المواساة | 578.16 | 599.31 | 657.69 | 645.76 | 822.04 |
| دله الصحية | 258.60 | 274.46 | 360.12 | 471.20 | 538.27 |
| السعودي الألماني | 17.20 | 75.18 | 17.04 | — | — |
| رعاية | 136.36 | 170.07 | 240.93 | 294.70 | 318.47 |
| الحمادي | 90.09 | 257.34 | 303.33 | 338.80 | 241.86 |
| الموسى الصحية | 62.42 | 51.02 | — | 49.35 | 236.54 |
| فقيه الطبية | 334.28 | 326.32 | 279.60 | 287.60 | 290.20 |
| إس إم سي للرعاية الصحية | 55.97 | 102.96 | 168.70 | 185.20 | 266.20 |
السعودي الألماني: الأرباح المقارنة لعامي 2024 و2025 مستبعدة حتى تسوية إعادة العرض؛ الإيرادات المعروضة هي الإفصاحات السنوية التاريخية. الموسى: ربح 2023 غير قابل للتسوية من الدليل المتاح. لا تُستخدم الخانات المفقودة في ترتيب الأرباح أو حساب الهوامش.
الصيدليات: تكلفة خدمة العميل مهمة بقدر قيمة مبيعاته
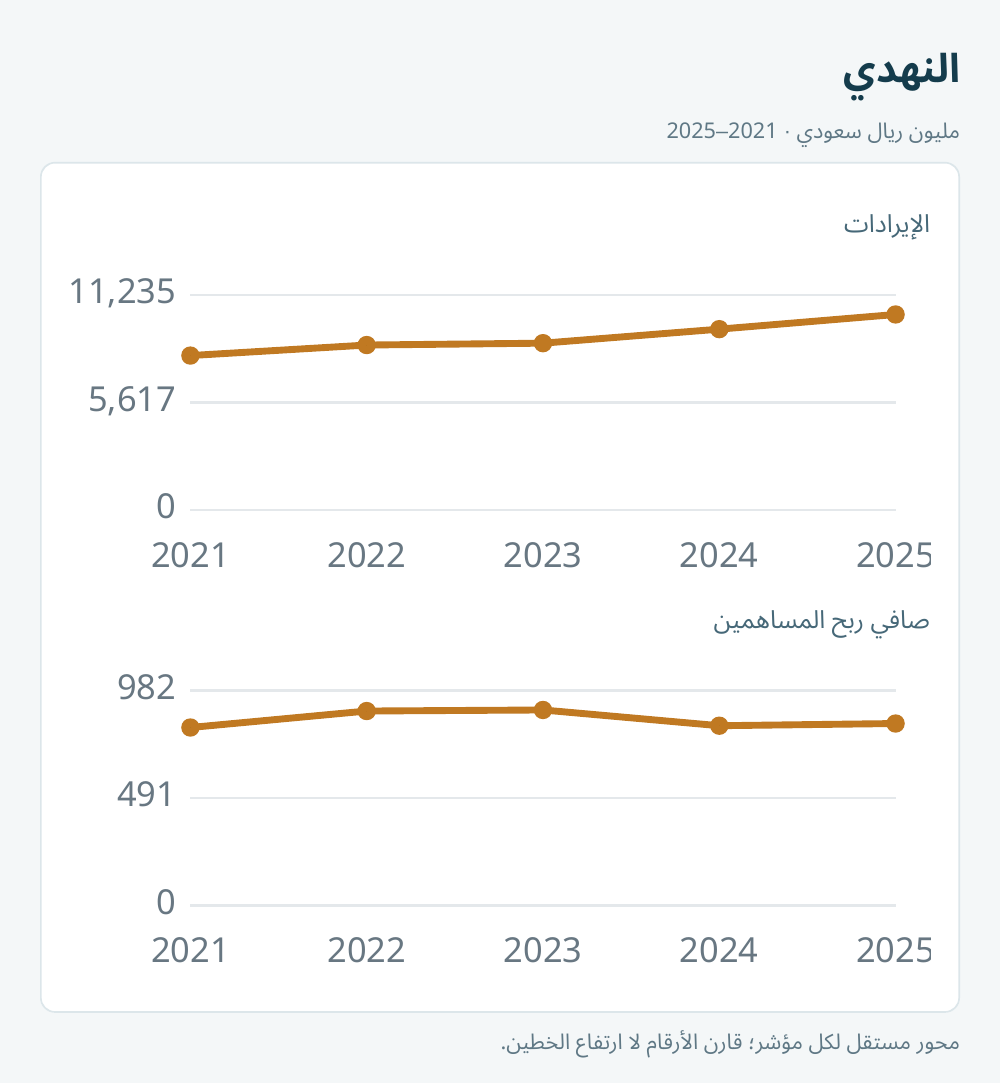
زادت إيرادات النهدي من 8,066.22 مليون ريال في 2021 إلى 10,213.24 مليون في 2025، بينما انتقل صافي الربح المعلن من 812.53 إلى 830.74 مليون ريال، بعد وصوله إلى 892.6 مليون في 2023. دعمت التجزئة والرعاية الصحية والتوسع في الإمارات الإيرادات، لكن افتتاح المواقع والاستثمار الرقمي والتوسع رفعت التكاليف. كما استفاد ربح 2025 من عكس مخصص زكاة بمقدار 17.8 مليون ريال. المصادر: نتيجة 2021، نتيجة 2025.
السؤال التجاري هنا يتجاوز عدد الطلبات الإلكترونية أو نمو مبيعات الفروع. ينبغي النظر إلى هامش المنتج والعروض والتجهيز والتوصيل ورسوم الدفع والمرتجعات وتكلفة الخدمة. فقد يضيف الطلب إيرادًا مع مساهمة محدودة بعد هذه التكاليف. وفي المقابل قد تحسن القناة الرقمية الاحتفاظ بالعميل وسهولة وصوله قبل نضج اقتصادياتها المستقلة. كلا الاحتمالين يحتاج إلى قياس، وليس إلى افتراض مسبق لصالح القناة أو ضدها.
وبحسب التقرير السنوي للدواء، ارتفعت الإيرادات من 5,034.382 مليون ريال في 2021 إلى 6,736.196 مليون في 2025، وارتفع الربح من 239.145 إلى 321.756 مليون ريال. ويعرض الجدول الخماسي ربحًا معدلًا يبلغ 302.992 مليون في 2023 و351.408 مليون في 2024. وتوضح القوائم المدققة تصحيحات وفق معيار IAS 8 شملت في 2024 منهج احتساب منافع نهاية الخدمة واستحقاقات المكافآت وتكاليف الإقامة وتوقيت إيرادات الخدمات اللوجستية. المصادر: التقرير السنوي للدواء، القوائم المدققة، الإيضاح 34.
تستخدم المقارنة القيم الأحدث بدلًا من الإعلانات الأصلية. أما قيمة 2023 المعدلة فيدعمها الجدول الخماسي، لكن الإيضاح نفسه لا يقدم تسوية مستقلة لقائمة دخل تلك السنة. وفي 2025 دعمت التجزئة والتوزيع والخدمات اللوجستية الإيرادات، بينما ارتفعت مصروفات البيع والتوزيع مع الاستثمار في الفروع والمنصات والعمليات. لذلك تشمل المقاييس الإدارية المقترحة مساهمة كل قناة، وتوافر المنتجات، ودقة التنفيذ، وتكرار الشراء، وتطور أداء مجموعات الفروع الجديدة. هذه اقتراحات للتحليل وليست ادعاء بأن الشركة تفصح عن كل هذه المؤشرات حاليًا.
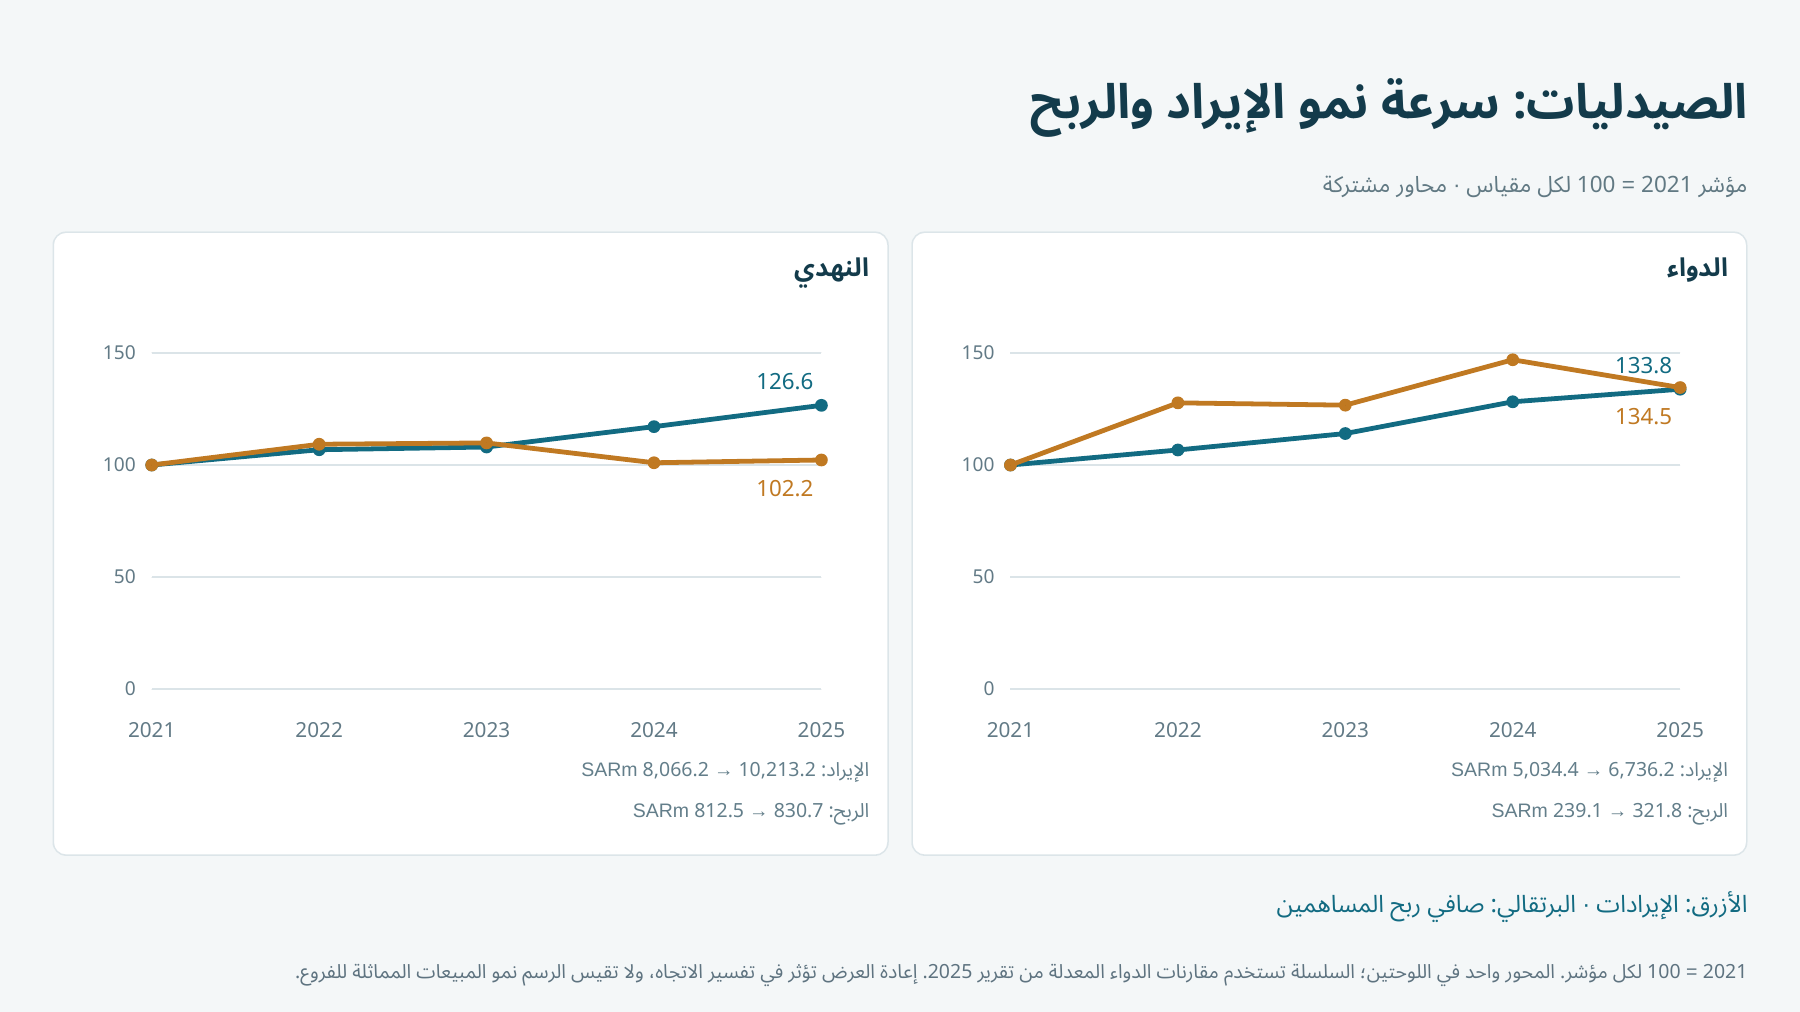
2021 = 100 لكل مؤشر. المحور واحد في اللوحتين؛ السلسلة تستخدم مقارنات الدواء المعدلة من تقرير 2025. إعادة العرض تؤثر في تفسير الاتجاه، ولا تقيس الرسم نمو المبيعات المماثلة للفروع.
الصيدليات
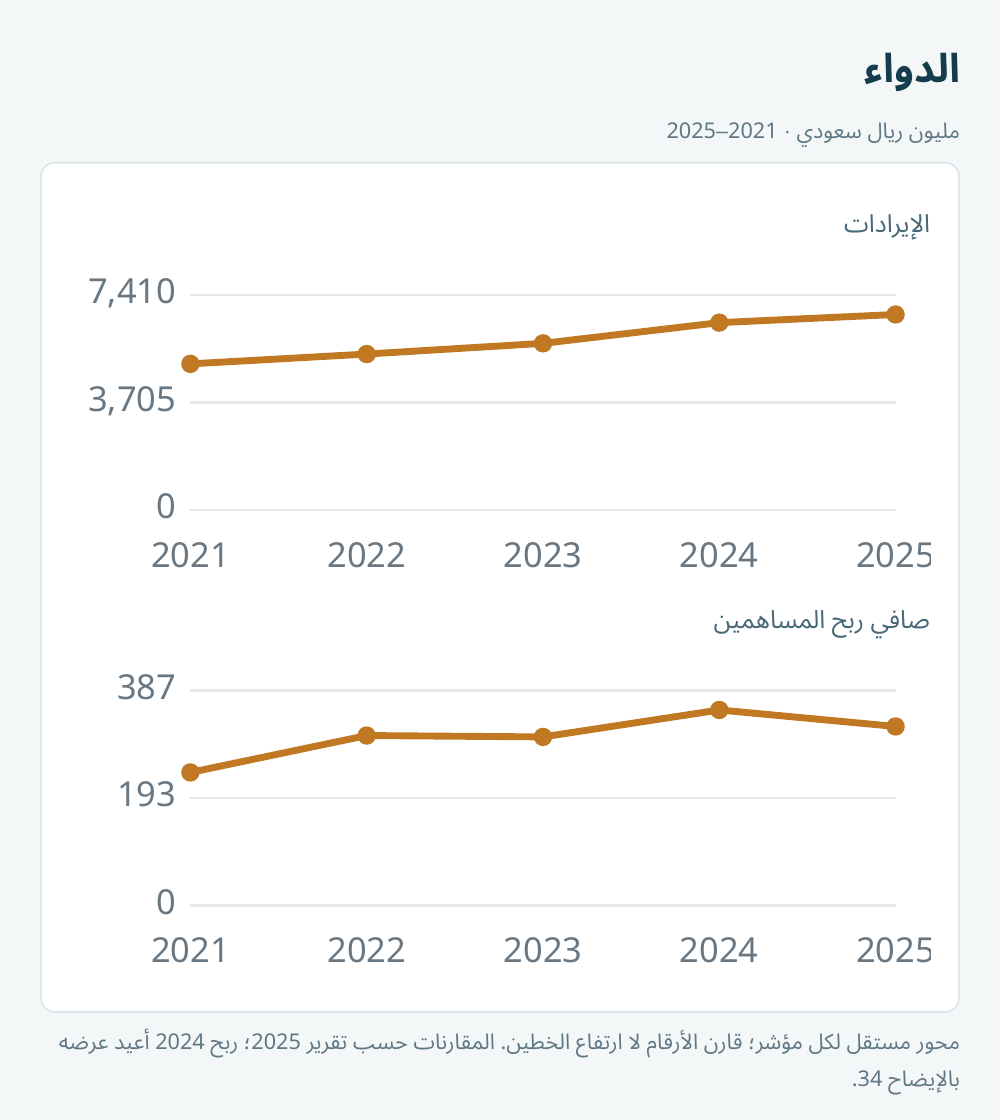
الإيرادات — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| النهدي | 8,066.22 | 8,616.20 | 8,713.70 | 9,446.42 | 10,213.24 |
| الدواء | 5,034.38 | 5,372.24 | 5,741.36 | 6,454.35 | 6,736.20 |
صافي ربح المساهمين — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| النهدي | 812.53 | 887.80 | 892.60 | 820.72 | 830.74 |
| الدواء | 239.15 | 305.45 | 302.99 | 351.41 | 321.76 |
مجموعات تقودها صناعة الأدوية: مزيج المبيعات والتنفيذ يصنعان الفارق
تكشف سبيماكو مسارًا متقلبًا ثم تعافيًا. بلغت الإيرادات 1,459.78 مليون ريال في 2021، ثم 1,421.81 مليون في 2022، و1,655.44 مليون في 2023، و1,682 مليون في 2024، و1,706.71 مليون في 2025. وفي السنوات نفسها بلغ ربح المساهمين 26.45 مليون، ثم خسارة 165.14 مليون، وخسارة 50.73 مليون، ثم ربح 24.54 مليون و184.36 مليون ريال. هذه أرقام الربح العائد للملاك، وليست إجمالي نتيجة المجموعة الذي قد يظهر بقيم مختلفة. المصادر: المقارنات التاريخية، نتائج 2024، نتائج 2025.
ذكر تقرير 2022 ضغوط إعادة التسعير وتراجع مبيعات منتج مرخص رغم زيادة أحجام العبوات. وشمل التحسن اللاحق تغير مزيج العملاء والمنتجات وضبط التكاليف والخروج من عقود منخفضة الهامش. وفي 2025 ساعد انخفاض مصروفات البيع والإدارة والانخفاض في القيمة، مع زيادة إيرادات أخرى، على تحسن الربح بوتيرة أكبر بكثير من تغير الإيرادات. المصادر: تقرير 2022، إعلان أرباح 2025.
الدرس للمصنّع أن حجم العبوات وحده مؤشر غير مكتمل. فقد ترتفع الكمية ويضعف العائد إذا تغير السعر أو المزيج. تحتاج الإدارة إلى مساهمة كل منتج وعميل، وشروط العقود، وقيود التصنيع، ومخاطر التحصيل. ويمكن للتسويق دعم وضوح تموضع المنتجات وتخطيط الطلب والتواصل العلمي المسؤول، لكنه لا يستطيع بمفرده إصلاح عقد غير اقتصادي أو اختناق إنتاجي.
في جمجوم فارما ارتفعت الإيرادات من 735.68 مليون ريال في 2021 إلى 1,500.63 مليون في 2025، وارتفع ربح المساهمين من 170.70 إلى 463.80 مليون ريال. ومع ذلك لم يكن المسار منتظمًا؛ فقد ارتفعت إيرادات 2022 بينما بقي الربح قريبًا من السنة السابقة، ووصفت مواد الطرح خسائر مهمة متعلقة بالعملات. أما النتائج اللاحقة فاستفادت من مزيج المنتجات والتشغيل ومساهمات أخرى. المصادر: السلسلة التاريخية، مواد الطرح، نتائج 2025.
يتطلب التوسع الإقليمي بالتالي تقييمًا للعملة ورأس المال العامل بالتوازي مع دراسة الوصول للسوق. ولا يقتصر اختيار السوق المناسب على حجم الجمهور؛ بل يتأثر بقدرة الموزع وشروط الائتمان واستمرارية توافر المنتج والخدمة. والتسويق الذي يتجاهل هذه العوامل قد يولد طلبًا لا يتحول إلى إيراد جيد التحصيل أو علاقة تجارية قابلة للاستمرار.
وزادت إيرادات أفالون فارما من 287.222 مليون ريال في 2021 إلى 460.49 مليون في 2025، بينما ارتفع الربح من 66.283 إلى 97.01 مليون ريال. وانخفض ربح 2022 رغم نمو الإيراد، ما يوضح أن المبيعات الإضافية لا تغطي تلقائيًا ارتفاع المصروفات والتكاليف المالية. وفي 2025 أشارت الشركة إلى الاتفاقيات مع القطاع الخاص والمناقصات الحكومية والصادرات ضمن محركات النمو، مع دعم المزيج والحجم للربحية. المصادر: نشرة أفالون، النتائج السنوية.
تتوافر لجمجوم وأفالون بيانات موثقة قبل الإدراج، ولذلك تعرض بوصفها بيانات سابقة للطرح، لا بوصفها سنوات تداول. وفي المقابل تضم سبيماكو أنشطة مستشفيات وخدمات ضمن المجموعة؛ فلا توصف إيراداتها المجمعة بأنها كلها مبيعات تصنيع دوائي محلية. الدقة في تعريف الكيان شرط سابق لأي استنتاج عن القطاع.
مجموعات الأدوية
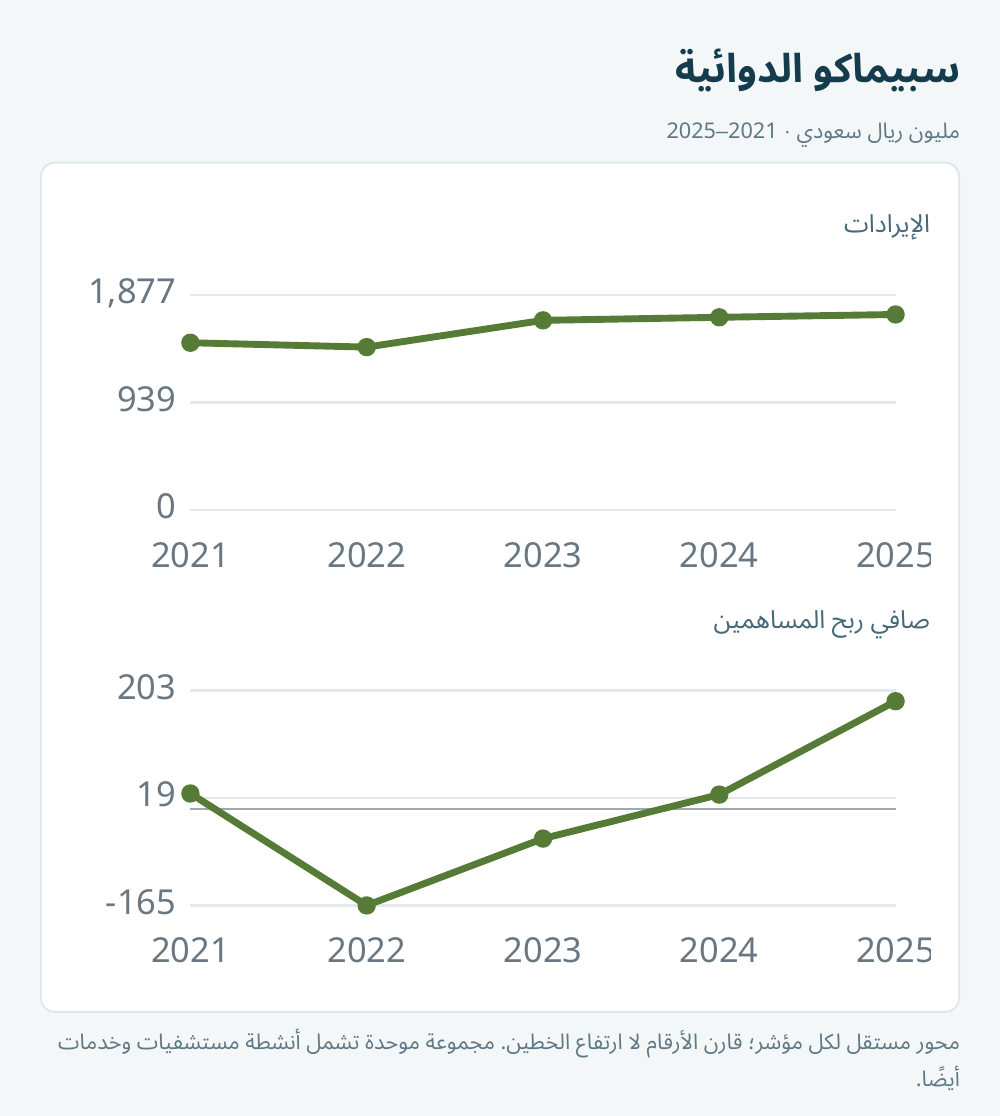
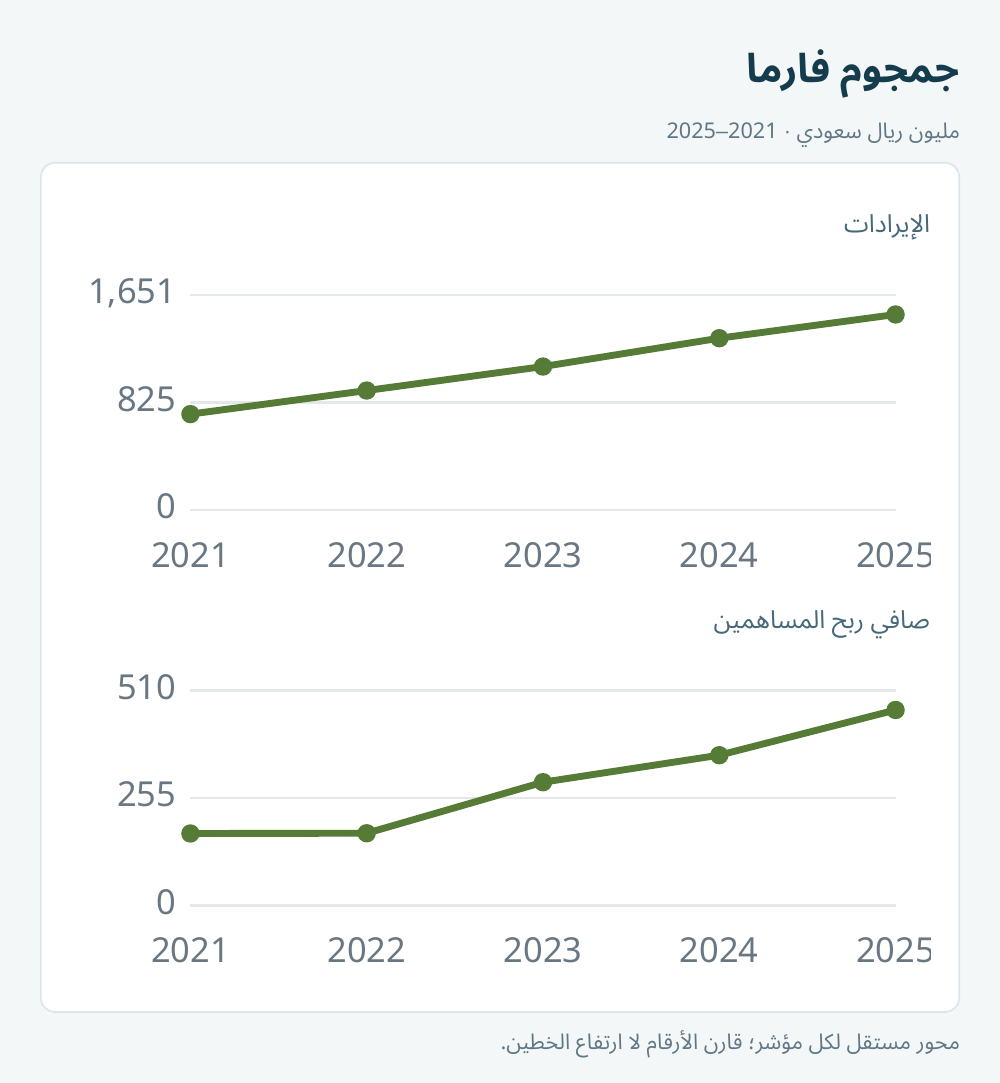
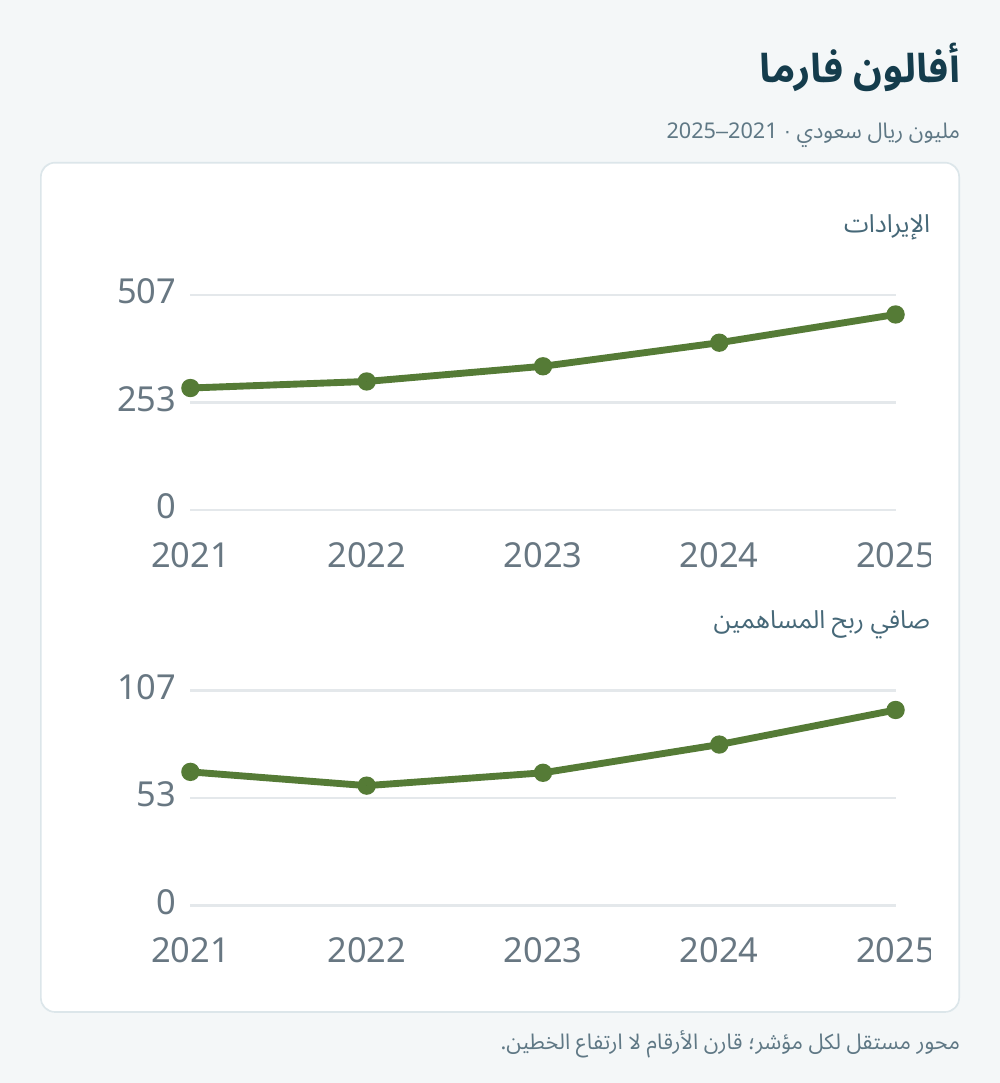
الإيرادات — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| سبيماكو الدوائية | 1,459.78 | 1,421.81 | 1,655.44 | 1,682.00 | 1,706.71 |
| جمجوم فارما | 735.68 | 916.67 | 1,100.82 | 1,318.48 | 1,500.63 |
| أفالون فارما | 287.22 | 302.66 | 338.44 | 394.00 | 460.49 |
صافي ربح المساهمين — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| سبيماكو الدوائية | 26.45 | -165.14 | -50.73 | 24.54 | 184.36 |
| جمجوم فارما | 170.70 | 171.31 | 292.40 | 356.52 | 463.80 |
| أفالون فارما | 66.28 | 59.45 | 65.83 | 79.85 | 97.01 |
الشركات الأصغر والموردون: حجم الأساس يغيّر معنى النسبة
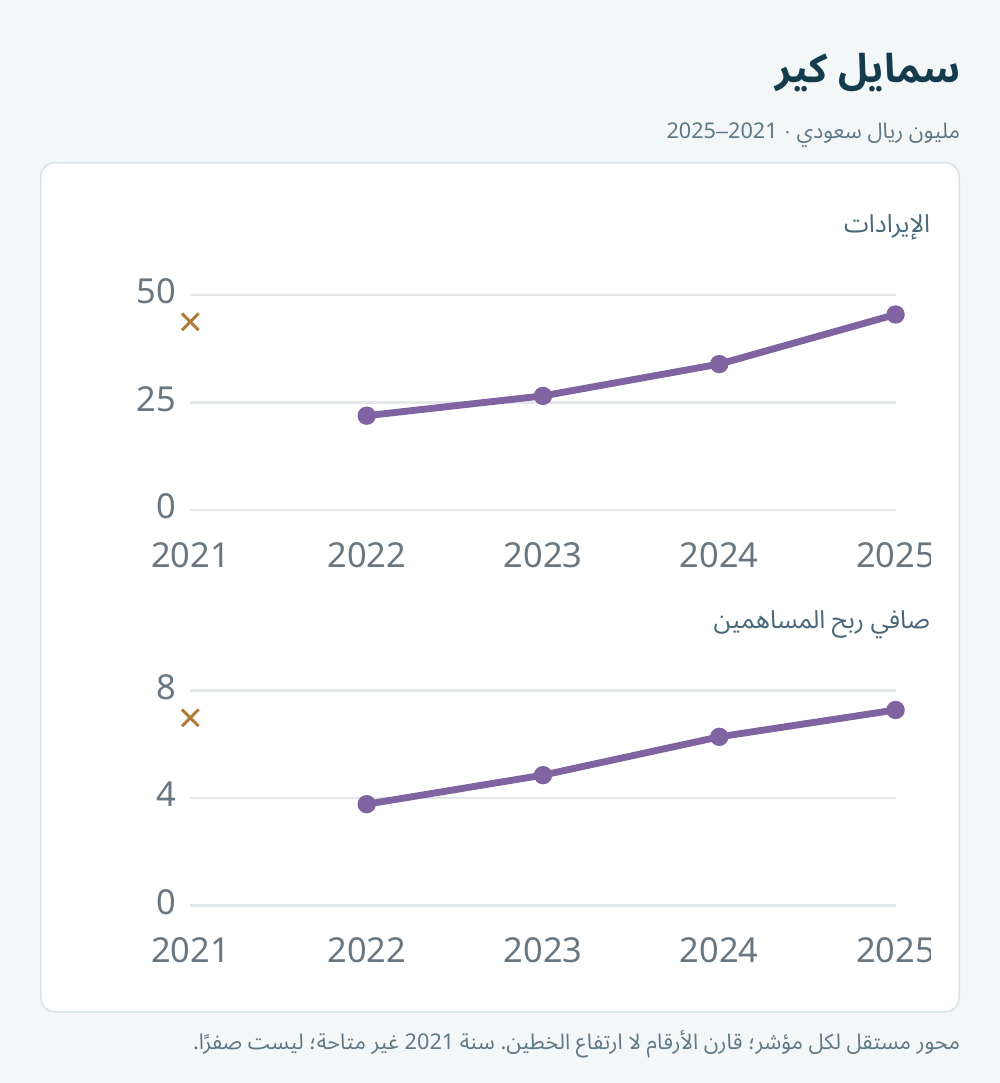
بلغت إيرادات سمايل كير، شركة بسمة أديم الطبية، نحو 21.922 مليون ريال في 2022 و45.457 مليون في 2025، وبلغ الربح نحو 3.783 و7.305 مليون ريال على الترتيب. ولم يعثر في النشرة المراجعة على قيمة سنوية موثقة لعام 2021، لذلك تبقى الخانة فارغة. الفراغ هنا معلومة عن حدود الإفصاح، وليس دليلًا على انعدام النشاط أو الأرباح. المصادر: نشرة الشركة، إعلان 2025.
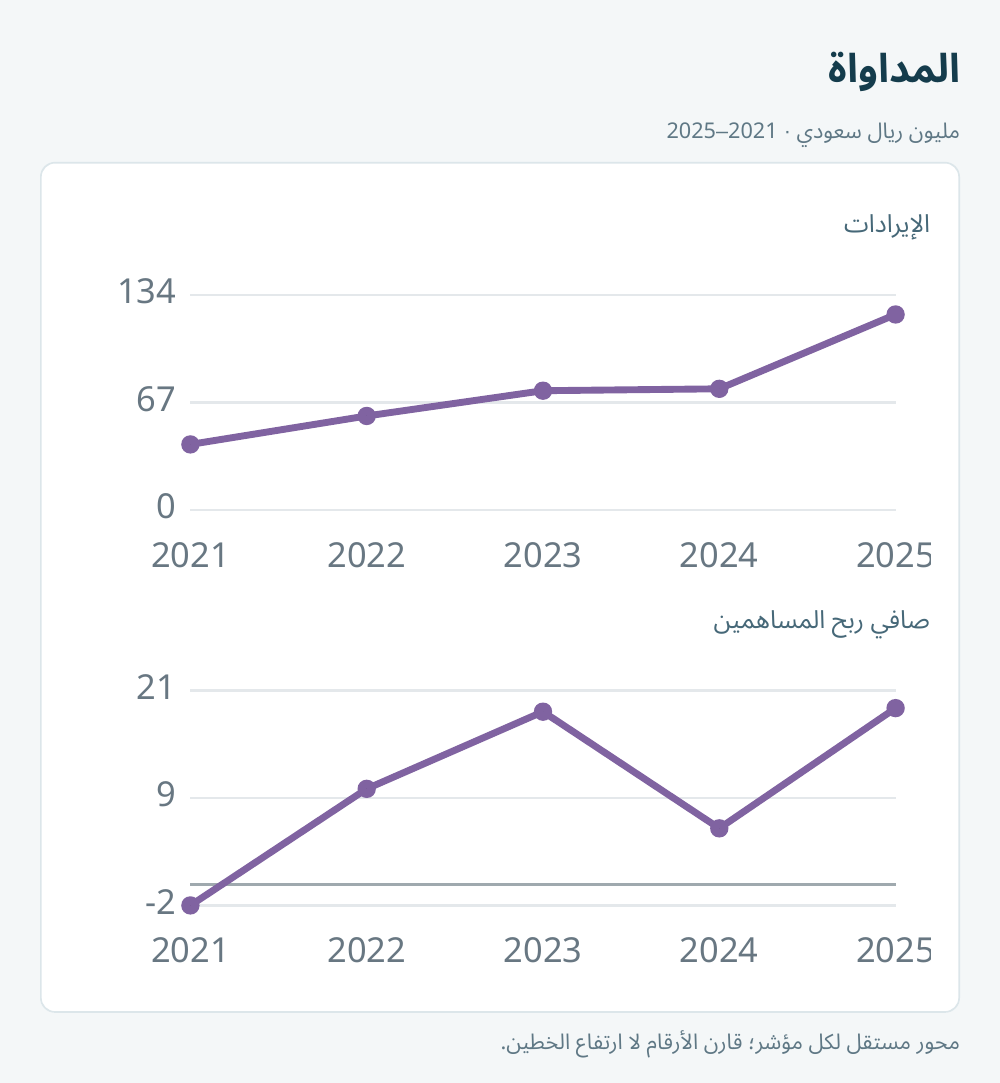
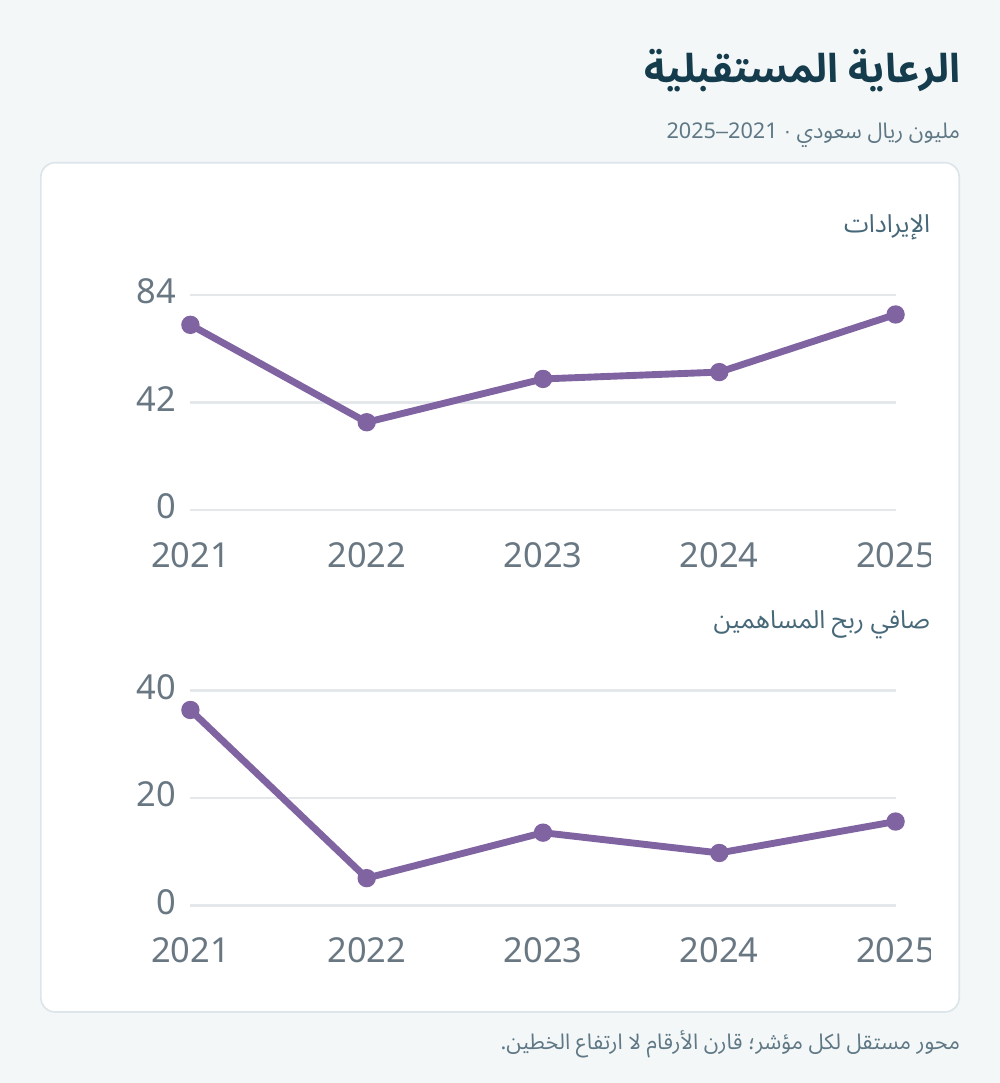
وارتفعت إيرادات المداواة من نحو 40.837 مليون ريال في 2021 إلى 121.821 مليون في 2025. وانتقلت النتيجة من خسارة منشورة تقارب 2.2 مليون ريال إلى ربح 18.975 مليون، لكنها شهدت تراجعًا حادًا في 2024 قبل التعافي. كما كانت قاعدة أرباح عناية المستقبل في 2021 أقوى كثيرًا من 2022. لذلك تتغير دلالة معدل النمو بحسب السنة المختارة، ويجب قراءة المسار كاملًا بدل الاكتفاء بأفضل نقطتين. المصادر: قوائم المداواة، خسارة 2021 بالتقريب المنشور، نتيجة 2025، مقارنة عناية المستقبل.
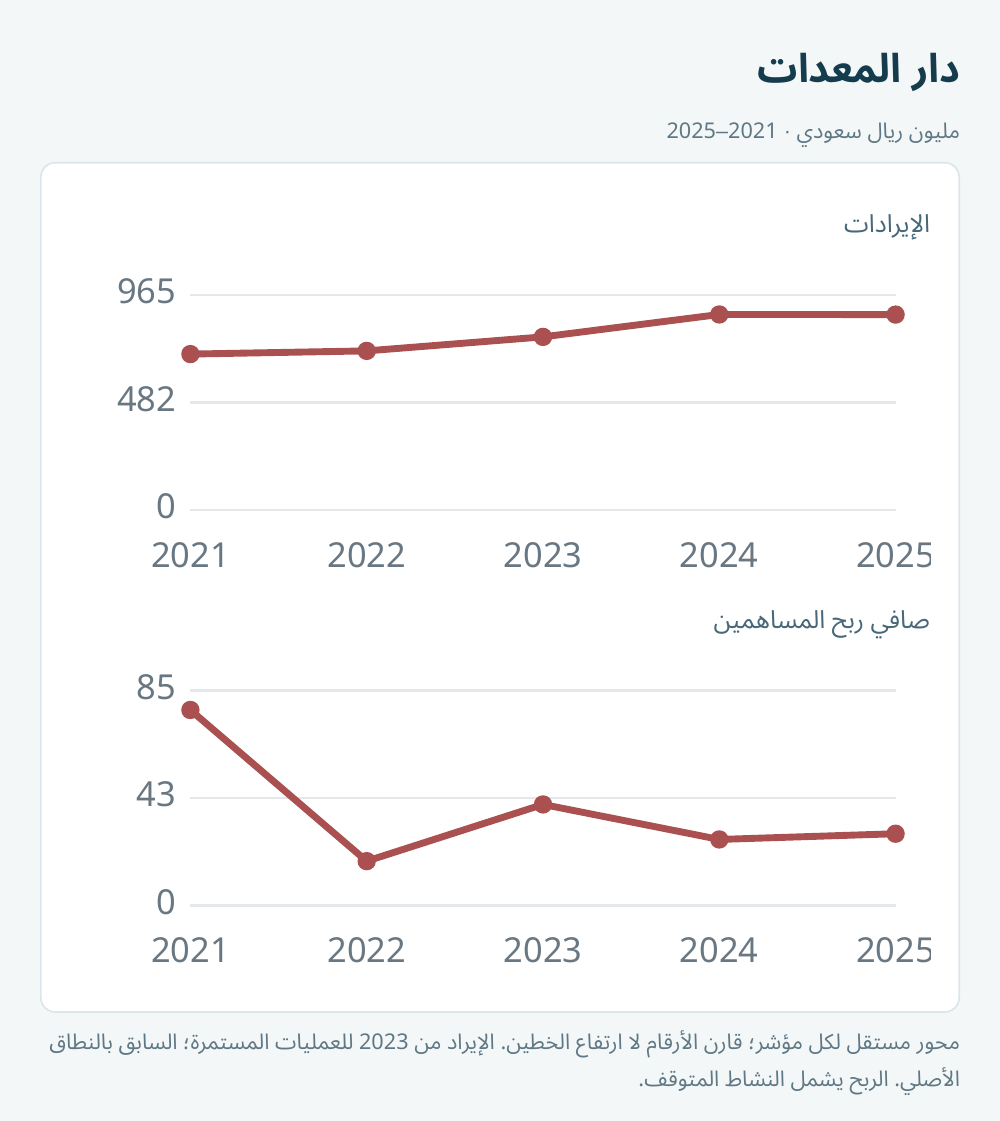
وتضيف دار المعدات الطبية والعلمية زاوية الموردين والخدمات التشغيلية. بلغ ربح المساهمين 77.524 مليون ريال في 2021، و17.567 مليون في 2022، و40.059 مليون في 2023، و26.168 مليون في 2024، و28.439 مليون في 2025. وتشمل هذه الأرباح العمليات المتوقفة، بينما أصبحت الإيرادات منذ 2023 معروضة على أساس العمليات المستمرة، مقابل الأساس المجمع الأصلي في السنوات الأسبق. لذلك لا يصح حساب نمو إيرادات خماسي وكأنه مقارنة متجانسة تمامًا، أو استخدام هامش دون توضيح اختلاف نطاق البسط والمقام. المصادر: التقرير التاريخي، قوائم 2024، إعلان 2025.
ولم تتوافر سلسلة عامة موثوقة لإيرادات وصافي أرباح مختبرات البرج السعودية لكل السنوات الخمس. ولا يجوز ملء هذه الفجوة بأرقام كيان مصري أو شبكة أخرى تحمل اسمًا مشابهًا. الاستبعاد المفسر أكثر فائدة من اكتمال شكلي قائم على خلط الشركات. مصدر تعريف البرج السعودية.
مقدمو الخدمات الأصغر
الإيرادات — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| سمايل كير | — | 21.92 | 26.52 | 33.92 | 45.46 |
| المداواة | 40.84 | 58.57 | 74.31 | 75.49 | 121.82 |
| الرعاية المستقبلية | 72.03 | 34.12 | 50.98 | 53.64 | 76.06 |
صافي ربح المساهمين — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| سمايل كير | — | 3.78 | 4.87 | 6.30 | 7.30 |
| المداواة | -2.20 | 10.31 | 18.59 | 6.07 | 18.98 |
| الرعاية المستقبلية | 36.70 | 5.13 | 13.66 | 9.85 | 15.75 |
التوريد والتشغيل
الإيرادات — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| دار المعدات | 699.45 | 713.82 | 776.67 | 877.23 | 876.71 |
صافي ربح المساهمين — مليون ريال سعودي
| الشركة | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| دار المعدات | 77.52 | 17.57 | 40.06 | 26.17 | 28.44 |
دار المعدات: الإيرادات من 2023 للعمليات المستمرة؛ السنوات السابقة بالنطاق الأصلي. لا يُحسب معدل نمو سنوي مركب موحد لخمس سنوات عبر هذا التغير. الأرباح قد تشمل العمليات المتوقفة، لذلك لا يمثل قسمتها على إيراد العمليات المستمرة هامشًا تشغيليًا قابلًا للمقارنة.
كيف تتحول هذه القراءة إلى خطة إدارة وتسويق؟
الخطوة الأولى هي الاتفاق على تعريف موحد للنتيجة. يجب أن تميز فرق المالية والتشغيل والتسويق بين الاستفسار والحجز والزيارة الفعلية والمطالبة المقبولة والإيراد المحصل. فالاستفسار يدل على اهتمام، لكنه لم يصبح بعد خدمة مقدمة أو نقدًا داخل الشركة. وإذا اكتفت لوحة المتابعة بعدد العملاء المحتملين، فقد تظهر حملة ناجحة بينما يتراكم الإلغاء أو عدم الحضور أو رفض المطالبات في مراحل لاحقة.
الخطوة الثانية هي ربط خطة الطلب بالطاقة. ينبغي أن يعرف فريق التسويق توافر المواعيد والأطباء والتجهيزات والخدمات الجاهزة. في منشأة تتوسع حديثًا قد تكون توعية منطقة محددة وبناء إحالات مناسبة أنفع من حملة عامة واسعة. وإذا كانت المواعيد ممتلئة أصلًا، فقد يكون إصلاح الحجز وتوضيح المعلومات وتحسين الخدمة أولوية أكبر من شراء طلب إضافي.
الخطوة الثالثة هي قياس رحلة المريض كاملة. يمكن متابعة التحول من الاستفسار إلى الحجز، ومن الحجز إلى الحضور، ووقت الانتظار، واستكمال المتابعة، وملاحظات المرضى. الهدف إزالة العقبات ودعم الرعاية المناسبة، وليس الضغط نحو علاج غير ضروري أو استخدام ادعاءات طبية مضللة. ويجب أن تحترم أدوات القياس الخصوصية والموافقات الملائمة، خصوصًا عندما تتصل البيانات بحالة صحية أو تفاصيل علاجية.
الخطوة الرابعة هي ربط القناة بالمساهمة الاقتصادية. تقارن تكلفة الاستقطاب بالخدمة المقدمة وترتيبات الدفع وتكلفة تقديمها، مع مراعاة اختلاف التخصصات وتعقيد الحالات. قد تأتي قناة باستفسارات رخيصة وحضور ضعيف، وقد تدعم قناة تثقيفية أعلى تكلفة طلبًا أكثر ملاءمة. لا يمكن ترجيح أي منهما مسبقًا؛ المطلوب بيانات قابلة للتتبع واختبارات محدودة تسمح بالتعلم دون وعود بعائد غير مثبت.
الخطوة الخامسة هي تقييم التوسع بحسب مرحلته. افصل تكاليف الافتتاح عن التشغيل الناضج، وحدد ما إذا كان النمو من منشأة قائمة أو فرع جديد أو عقد أو استحواذ أو تغير سعر ومزيج. ثم راجع ما إذا كانت الزيادة في النشاط تسير مع تحسن الاستخدام وجودة الخدمة والتحصيل. هذا الفصل يساعد الإدارة على تحديد متى تحتاج المنشأة إلى وقت إضافي، ومتى تحتاج إلى تعديل تشغيلي أو تجاري.
الخطوة السادسة هي التعامل الدقيق مع الضغط المالي. انخفاض الربح أو تسجيل خسارة أو ارتفاع مخصص ائتماني يستدعي التحقيق، لكنه لا يثبت الإعسار بمفرده. يلزم فحص التدفقات النقدية والسيولة واستحقاقات الدين والالتزامات ومصادر التمويل. والاستجابة المسؤولة هي تحديد القيد الفعلي، وترتيب التدخلات، واختبار أثرها، بدل افتراض أن مزيدًا من الإعلانات سيحل كل مشكلة.
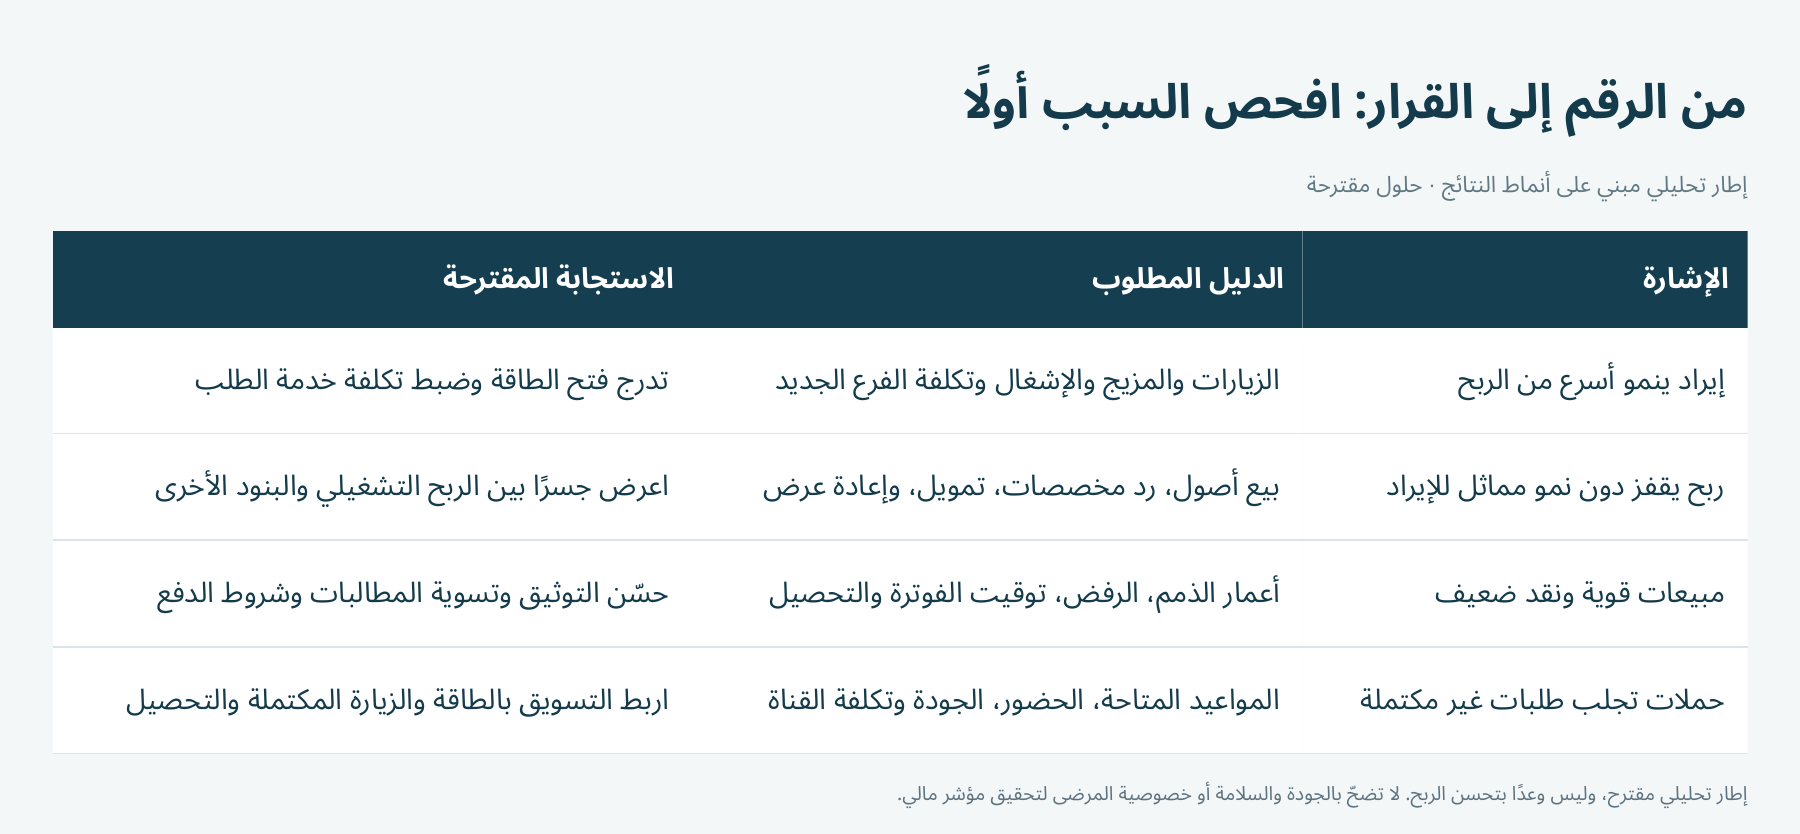
إطار تحليلي مقترح، وليس وعدًا بتحسن الربح. لا تضحّ بالجودة والسلامة أو خصوصية المرضى لتحقيق مؤشر مالي.
الخلاصة: قيمة النمو تظهر عندما نفهم مصدره
تثبت المقارنة أن نمو الأعمال الصحية له صور مختلفة. توسع بعض الشركات مع تحمل تكلفة طاقة جديدة، واستفادت أخرى من مزيج منتجات أو تحصيل أو ضبط مصروفات. وغيرت الاستحواذات ومكاسب الأراضي وعكس المخصصات وتصحيح المقارنات معنى الأرقام في أكثر من حالة. لذلك تحتاج الإدارة إلى تفسير النتيجة قبل تحويلها إلى هدف أو مكافأة أو ميزانية.
السؤال الأكثر فائدة هو: أي جزء من النمو قابل للتكرار؟ وأي جزء يحتاج إلى وقت لينضج؟ وأي جزء جاء من عامل خارج التشغيل اليومي؟ بالنسبة للتسويق الصحي، الفرصة هي دعم تواصل موثوق ووصول أسهل إلى خدمات تستطيع المنشأة تقديمها جيدًا، ثم قياس الأثر عبر رحلة فعلية من الاهتمام إلى الحضور والخدمة والتحصيل الملائم.
لا تنتج هذه القراءة فائزًا مطلقًا أو وصفة مضمونة للنمو. لكنها تنتج أسئلة أفضل، وأولويات أكثر وضوحًا، وأساسًا أكثر أمانة لتوجيه وقت الإدارة وموارد التسويق نحو المشكلات والفرص التي يمكن إثباتها.
التعليقات
لا توجد تعليقات منشورة بعد.