نوايا الميزانية سؤال وليست أمرًا بالإنفاق
تقرير لوكاليك، تحديث 16 نوفمبر 2026: يخطط 53% لميزانيات أكبر. الاستطلاع: 389 مشاركًا، 28 سبتمبر–12 أكتوبر 2026؛ 98% بأمريكا وكندا. بحث تجاري بإفادات ذاتية، لا دليل محكم على العائد.
هل ينبغي لمنشأتك زيادة الإنفاق؟ فقط إذا صمد مبرر تجاري واضح أمام اختبار يراعي قيودها الفعلية. النية ليست استثمارًا نُفذ، ولا عائدًا جرى قياسه. ولا تثبت السببية أو تمثل عملاء السعودية والخليج. الإطار التالي تحليل تطبيقي أصلي، وليس نتائج إضافية من الاستطلاع أو ادعاء بأننا أجرينا هذه التجارب. هدفه تحويل نقاش التخطيط إلى قرار يمكن مراجعته والتراجع عنه عند الحاجة، بدل التعامل مع اتجاه عام بوصفه تعليمات جاهزة لكل نشاط.
اكتب القرار قبل اختيار القناة
ابدأ بجملة واحدة تصف مشكلة العمل. مثلًا: نستطيع خدمة عملاء إضافيين مناسبين، لكن عدد الاستفسارات الملائمة التي تصل إلى فريق الحجز قليل. تختلف هذه الحالة عن منشأة تصلها الاستفسارات بالفعل ولا يتابعها أحد. الأولى قد تبرر اختبارًا لتوليد الطلب، بينما الثانية قد تحتاج إلى إصلاح تشغيلي قبل زيادة الإعلان. وكلتاهما تحتاج إلى دليل، لا إلى قناة مفضلة نبحث لها عن مبرر بعد اختيارها مسبقًا.
حدد مسؤولًا، وسقف إنفاق، وفترة ملاحظة، وموعدًا لمراجعة القرار. سجل ما سيبقى ثابتًا، بما فيه العرض وتعريف الاستفسار المؤهل ونطاق الخدمة الجغرافي. وإذا تغيرت هذه العناصر أثناء الاختبار، فوثق متى حدث التغيير ولماذا. تمنع مذكرة القرار الواضحة تحول الحملة تدريجيًا إلى مشروع مختلف مع استمرار الفريق في تقييمها بمعايير النجاح الأصلية، وكأن شيئًا لم يتغير في شروط المقارنة أو طريقة التنفيذ.
يسأل اختبار الجاهزية المفيد أيضًا إن كان الفريق يستطيع شرح ما سيفعله عندما تأتي نتيجة إيجابية. إذا زادت الاستفسارات المؤهلة، فمن سيرد عليها، وما المواعيد أو طاقة التسليم المتاحة فعلًا، وما المعلومات التي سيحصل عليها العميل؟ إذا كانت الإجابة تعتمد على توظيف لاحق أو صفحة خدمة لم تكتمل، فاجعل هذا الاعتماد صريحًا في خطة العمل. وفي الاتجاه الآخر، اسأل ما الذي ستغيره النتيجة السلبية. اختبار لا يرتبط بقرار محتمل قد يتحول إلى طقس لإعداد التقارير بدل أن يكون تجربة تعلم. ادعُ الشخص الذي يتعامل مع الاستفسارات إلى اجتماع التخطيط، لا مدير الإعلان وحده. فقد يلاحظ اختلافًا بين العرض المعلن والأسئلة التي يطرحها المتصلون فعلًا. سجل الملاحظة كفرضية للفحص، لا كدليل على أن جميع العملاء المحتملين لديهم المشكلة نفسها. بهذا يصبح التخطيط متصلًا بما سيحدث بعد وصول الطلب، بدل أن ينتهي عند نجاح الإعلان في جذب الانتباه وإنتاج رقم جديد على الشاشة.
ضع حدودًا مكتملة للتكلفة
رقم تكلفة الوسائط مفيد لإدارة شراء الإعلان، لكنه ليس تلقائيًا تكلفة اكتساب العميل. حدد هل يشمل الاختبار إنتاج المواد، وعمل الوكالة، ووقت الموظفين، والبرمجيات اللازمة مباشرة للتنفيذ. اشرح توزيع التكاليف المشتركة بدل إخفائها. واحسب العملاء الجدد المختلفين خلال فترة معلنة، لا نماذج التواصل أو الاستفسارات المتكررة أو اتصال عميل حالي مرة أخرى. يجب أن يستطيع زميل فهم كل عنصر داخل الرقم وما الذي بقي خارجه.
افصل المصطلحات المالية: الإيراد ليس المساهمة بعد تكلفة تقديم الخدمة، ولا يعني أي منهما أن النقد حُصل بالفعل. قد تبدو الحملة جذابة قبل احتساب التشغيل لكنها غير عملية لمنشأة محدودة الطاقة. اسأل التشغيل هل يمكن خدمة الطلب الإضافي بالجودة الموعودة، ثم اسأل المالية عن حدود التكلفة وتوقيت التحصيل المهمين لهذا القرار. ولا تخترع قيمة مستقبلية للعميل لإنقاذ نتيجة أولية غير مريحة أو لتبرير إنفاق لا تدعمه البيانات الحالية.
أنشئ ورقة تصنيف قصيرة قبل وصول الاستفسار الأول. يمكنها التمييز بين اتصال مكرر، وعميل حالي، واستفسار جديد مستوفٍ للشروط، وعميل جديد مؤكد، وحالة لم تُحسم بعد. حدد طريقة تصحيح السجلات ومن يستطيع مراجعة الحالات الغامضة. الشخص الذي يرسل نموذجين لا يصبح عميلين مكتسبين لمجرد أن منصتين أبلغتا عن تحويلين. وبالمثل، لا يتحول استفسار لم ينضج بعد تلقائيًا إلى فشل عند موعد التقرير. أبقِ حالته ظاهرة واتفق على فترة متابعة لاحقة مناسبة. هذا الانضباط بسيط عمدًا؛ فهو لا يتطلب جمع سجل متطفل عن حياة الشخص، بل تعريفات عمل ثابتة ومعلومات مصرحًا بها تكفي لتجنب العد المزدوج. أدرج الاستبعادات في التقرير كي لا يحل مقام أكثر جمالًا مكان المقام المتفق عليه عند البداية دون أن يلاحظ القارئ. واجعل القاعدة نفسها مفهومة لمن يدخل البيانات ومن يقرأ النتائج، حتى لا تستخدم فرق مختلفة الاسم نفسه لوصف حالات مختلفة.
حساب افتراضي يغير اتجاه النقاش
تخيل منشأة خدمات خيالية تنفق 4,000 ريال سعودي على الوسائط، و1,000 ريال على الإنتاج الإبداعي، و2,000 ريال على وقت الموظفين. مجموع التكلفة الداخلة في الحساب 7,000 ريال. ومع عشرة عملاء جدد، تصبح تكلفة الاكتساب خلال الفترة المحددة 7,000 ÷ 10 = 700 ريال. يقترح الفريق زيادة الوسائط إلى 6,000 ريال مع إبقاء التكاليف المفترضة الأخرى ثابتة، فيصبح الإجمالي 9,000 ريال.
إذا ظل الناتج عشرة عملاء، تصبح تكلفة العميل 900 ريال. وحتى مع اثني عشر عميلًا، تكون 9,000 ÷ 12 = 750 ريال، أعلى من 700 ريال الأصلية. هذه سيناريوهات مختلقة لشرح المقام وحدود التكلفة، وليست توقعات أو تقديرات سببية أو نتائج شركة. ثبات تكلفة الموظفين افتراض ينبغي اختباره، وليس إذنًا بتجاهل العمل الإضافي. ولا يمكن استنتاج الربحية دون اقتصاديات تقديم الخدمة ومقارنة يمكن الدفاع عن صلاحيتها.
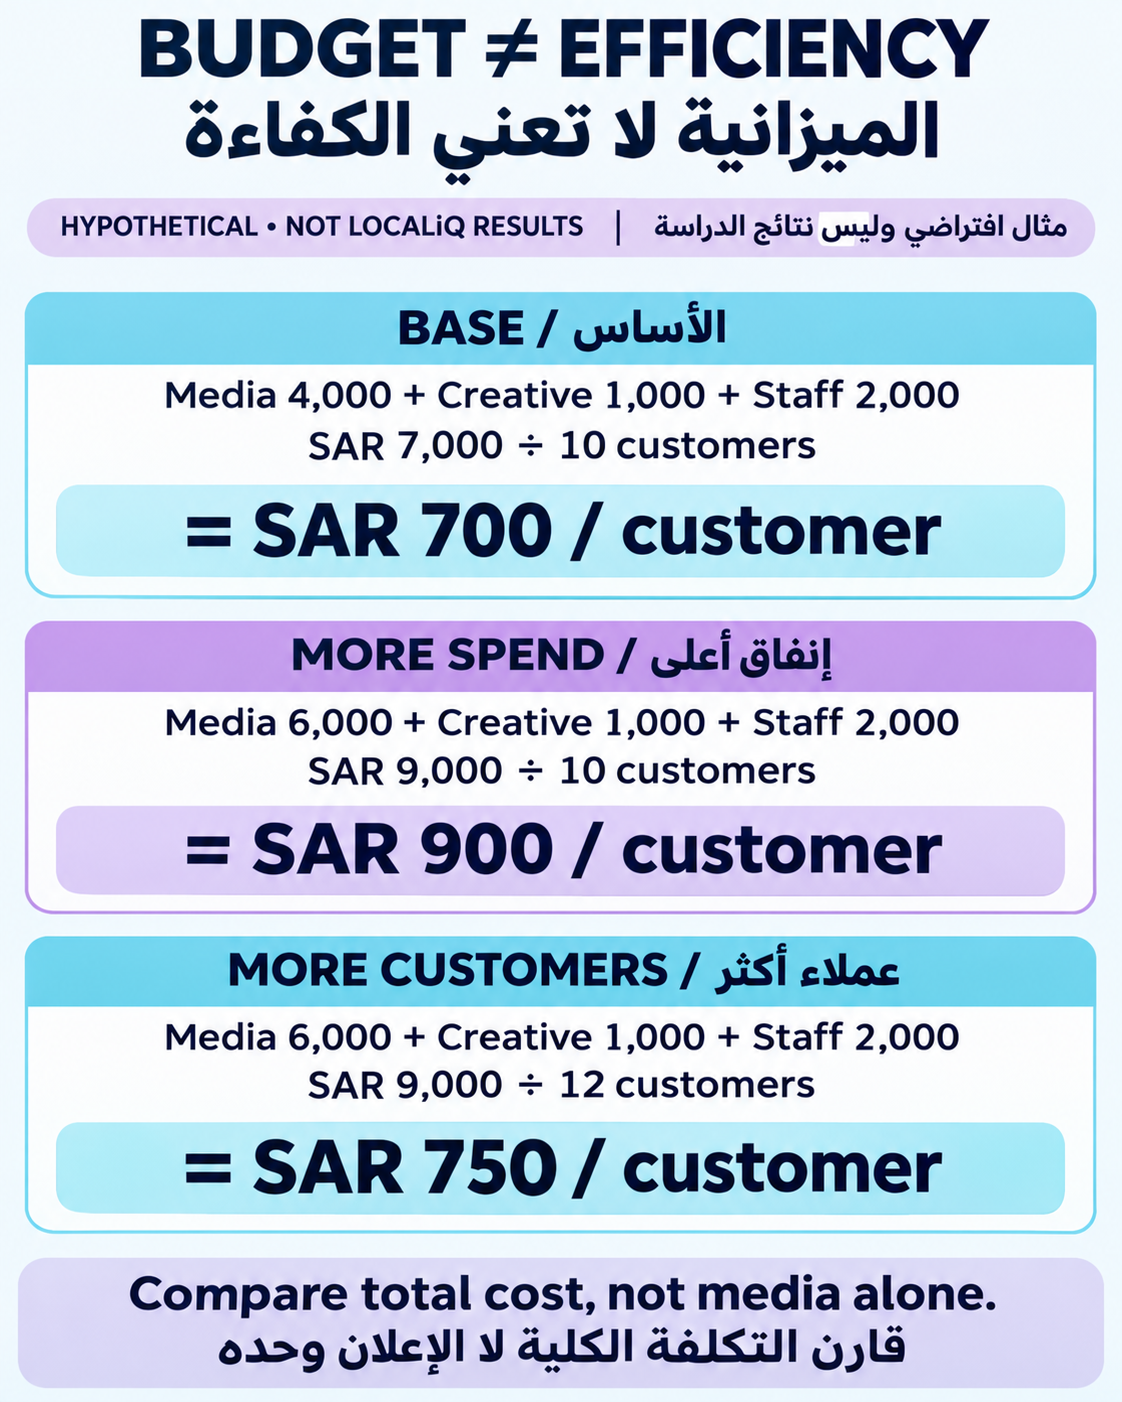
رسم للتحليل الأصلي، لا رسم لنتائج الاستطلاع. الأساس: 7,000 ريال وعشرة عملاء؛ والسيناريوهان المقترحان: 9,000 ريال مع عشرة عملاء أو اثني عشر عميلًا. يوضح الرسم الحساب وفق افتراضات معلنة، لا استجابة متوقعة لزيادة الإنفاق.
اختبر التغيير الإضافي لا الشركة كلها
اختر جمهورًا أو خدمة أو منطقة محدودة تسمح بمقارنة معقولة تشغيليًا. اتفق على قواعد التأهيل قبل قراءة النتائج. وحيث يمكن، احتفظ بمجموعة مشابهة دون تغيير وافحص الفروق في الطلب والتوقيت والمواعيد المتاحة. قد يقوي التوزيع العشوائي تصميمًا مناسبًا، لكن تسمية الحملة اختبارًا لا تجعل المقارنة سببية تلقائيًا. تجنب خلط تغييرات متزامنة متعددة في تفسير واحد، ثم نسب النتيجة كلها إلى تعديل الإنفاق وحده.
تابع العمل الإضافي إلى جانب العملاء الإضافيين. سجل الاستفسارات التي لم تُجب، وتأخر الردود، والإلغاءات، وأسباب عدم الملاءمة. راجع عينة صغيرة يدويًا للتأكد من أن التصنيفات تعني فعلًا ما توحي به لوحة القياس. إذا لم تستطع البيانات فصل العميل الجديد عن الاتصالات المتكررة، فأصلح هذا القيد قبل إعلان كفاءة الاكتساب. النتيجة غير الحاسمة المعلنة بوضوح أنفع من رقم مثير للإعجاب يعتمد على تعريف يتغير كل مرة.
قبل مقارنة الفترات، تحقق من أن المنشأة كانت متاحة فعلًا للفرص نفسها. قد تبدو نتائج الحملة أضعف خلال أسبوع به مواعيد أقل، أو جدول ردود أبطأ، أو خدمة متوقفة مؤقتًا. تدخل هذه الظروف في التفسير حتى لو لم تتغير إعدادات الإعلان. لا تحذف أيامًا غير مريحة بعد رؤية الأرقام؛ حدد الاستبعادات مسبقًا حيث يمكن، وأعلن أي تصحيح لاحق وأسبابه. احتفظ بخط زمني بسيط يربط تعديلات الحملة بالأحداث التشغيلية. وإذا بقيت تفسيرات متعددة ممكنة، فاذكرها واختر الملاحظة التالية التي قد تميز بينها. ليس الهدف نموذجًا معقدًا ينتج إجابة واثقة من دليل ضعيف، بل مقارنة يستطيع زميل آخر فهمها ومناقشتها وتكرارها دون الاعتماد على ذاكرة مدير الحملة وحده. وتساعد هذه الشفافية أيضًا على اكتشاف اختلاف الفترة أو الخدمة قبل تحويله إلى حكم على جودة قناة تسويقية كاملة أو على كفاءة الفريق الذي يديرها.
حدد قاعدة الإيقاف قبل تحريك المال
اكتب شروط الاستمرار أو التعديل أو الإيقاف. قد تجمع القاعدة المفيدة بين الطلب المؤهل واقتصاديات الاكتساب والطاقة التشغيلية، بدل الاعتماد على مؤشر زيارات جذاب وحده. حدد موعد مراجعة يناسب دورة البيع. الاختبار القصير لا يحسم نتيجة تحتاج إلى أشهر كي تنضج، لذلك افصل الملاحظات التشخيصية المبكرة عن الحكم التجاري النهائي. ولا تعاقب الاختبار على عدم تقديم إجابة لم تسمح مدته أصلًا بقياسها بصورة عادلة.
احتفظ باحتياطي بدل تخصيص كل المبلغ المتاح عند الإطلاق. حدد من يملك إيقاف الإنفاق عند بلوغ السقف المتفق عليه أو تعطل القياس الأساسي. وسجل القرارات لا الرسوم وحدها: ماذا حدث، وما الذي لا يزال مجهولًا، وما الذي سيتغير، ومن مسؤول الخطوة المقبلة؟ هذه آلية ضبط مقترحة، وليست معادلة توزيع عامة أو توصية بزيادة ميزانية معينة. قيمتها أنها تجعل حدود التفويض والتعلم واضحة للفريق كله.
في المراجعة، استخدم مذكرة قرار قصيرة تفصل بين الملاحظة والتفسير والإجراء. قد تكون الملاحظة أن الاستفسارات المناسبة زادت وأن قائمة الردود المتأخرة كبرت أيضًا. وقد يكون التفسير أن الطاقة التشغيلية حدت من الفائدة، مع بقاء تفسيرات أخرى ممكنة. أما الإجراء فقد يكون إصلاح عملية الرد قبل اختبار زيادة إنفاق أخرى. الفصل بين هذه العبارات يمنع تحول الاستنتاج إلى حقيقة ثابتة أثناء إعادة إرسال المذكرة بين الفرق. عين مسؤولًا وموعدًا للإجراء، واذكر الدليل الذي سيدفعك إلى قرار مختلف. احتفظ بالموجز الأصلي والتعريفات النهائية كي يستطيع الفريق التالي فهم ما تعلمتموه، لا مشاهدة النتيجة وحدها. التجربة المتوقفة ليست جهدًا ضائعًا إذا منعت التزامًا أكبر لا يفهمه الفريق جيدًا، أو كشفت قيدًا يمكن إصلاحه. المهم أن يبقى سبب التوقف واضحًا وقابلًا للمراجعة، بدل اعتباره حكمًا نهائيًا بأن التسويق لا يعمل أو أن زيادة المال ستحل المشكلة تلقائيًا.
طبّق حكمًا محليًا بدل استيراد معيار
للمنشأة السعودية أو الخليجية، ابنِ المبرر على لغتها واحتياجات عملائها وطاقتها وعملية البيع الخاصة بها. قارن فترات متشابهة واشرح الفروق الموسمية والتشغيلية. لا تفترض أن مجموعة مشاركين أجنبية تصف المنافسين المحليين أو طلب العملاء. وفي الرعاية الصحية، افصل الاستفسار التسويقي عن الملاءمة السريرية والرعاية المكتملة؛ انخفاض تكلفة الاستفسار لا يثبت أن العلاج مناسب، ولا يحول النتيجة الإعلانية إلى دليل طبي على حاجة الشخص للخدمة.
أبعد المعلومات الشخصية عن أمثلة العروض، واجمع فقط ما يحتاجه سير العمل المصرح به. استخدم أعدادًا تشغيلية مجمعة عندما تجيب عن السؤال. وإذا وصف المرضى أو العملاء تجاربهم، فالموافقة على الخدمة لا تمنح تلقائيًا إذنًا لنشر شهادة عامة. التكييف المحلي يعني فهم سياق التشغيل، لا إضافة اسم مدينة إلى توصية إنفاق مستوردة ثم اعتبارها استراتيجية مناسبة لكل منشأة تعمل داخل ذلك السوق أو تقدم الخدمة نفسها.
اجعل القرار التالي أصغر وأوضح
ينبغي أن ينتهي اجتماع التخطيط بسؤال محدد النطاق، ومسؤول واضح، وطريقة موثوقة للتعلم. قد يعتمد اختبارًا محدودًا، أو يصلح متابعة الاستفسارات، أو يبقي الميزانية الحالية حتى تصل أدلة أفضل. النتائج الثلاث قد تكون منطقية. الهدف ليس تقليد اتجاه إجابة في استطلاع، بل تحسين جودة قرار المنشأة نفسها. وقد تكون معرفة ما لا ينبغي تغييره الآن نتيجة عملية أهم من العثور على بند إضافي للإنفاق.
خلاصتي الاستراتيجية هي رفع جودة مبرر الإنفاق قبل رفع الإنفاق نفسه. أبقِ الفرضية وحدود التكلفة وتعريف العميل وشروط الإيقاف ظاهرة معًا. ثم قيّم النتيجة المرصودة بالتعريفات نفسها التي استُخدمت عند الإطلاق. بذلك تنشئ عملية تعلم قابلة للتكرار، دون الادعاء بأن عدم اليقين اختفى أو أن الميزانية الأكبر تضمن النمو. المطلوب قرار يمكن تفسيره ومراجعته، وليس مجرد رقم أكبر في خطة العام المقبل.
التعليقات
لا توجد تعليقات منشورة بعد.