حين نقرأ أن شركة تؤجر قدرات الذكاء الاصطناعي سجلت فوائد تتجاوز مليار دولار خلال ستة أشهر، ثم نشاهد بورصة كوريا الجنوبية تهبط بنحو 8%، يبدو السؤال طبيعيًا: هل بدأت فقاعة الذكاء الاصطناعي تنفجر؟ لكن الإجابة تحتاج إلى فصل ثلاثة أمور: جدوى التقنية، وربحية الشركات التي تبنيها، والسعر الذي دفعه المستثمرون لامتلاك أسهم هذه الشركات وديونها. يمكن أن تنجح التقنية بينما يعاني بعض مموليها، ويمكن أن تنمو الإيرادات بينما يصبح تمويل هذا النمو أصعب.
ما حدث في منتصف أكتوبر 2026 كان اختبارًا لهذا الفارق. أثارت الضغوط على سندات CoreWeave الشكوك حول تمويل التوسع الهائل في مراكز البيانات، بالتزامن مع قلق أوسع من الفائدة والتقييمات. وانتقل الضغط إلى سوق كورية شديدة التأثر بأشباه الموصلات. لذلك لا يختزل التفسير في شركة واحدة «أسقطت اقتصاد دولة»، ولا تكفي جلسة ارتداد لإعلان انتهاء المشكلة.
هذا المقال يفحص الوقائع المتاحة حتى 16 أكتوبر 2026، ويشرح آليات انتقال الخوف، ثم يناقش ما يمكن أن يعنيه ذلك لصاحب شركة أو مسوّق أو مؤسسة صحية. الأرقام المالية مرتبطة بفتراتها المعلنة، والسيناريوهات التالية تحليل احتمالي وليست توقعات مؤكدة أو توصيات شخصية بشراء أوراق مالية أو بيعها.
ما الذي حدث في كوريا بالفعل
أغلق مؤشر KOSPI يوم 15 أكتوبر عند 5,554.22 نقطة، منخفضًا 7.57%، وأغلق KOSDAQ عند 760.82 نقطة، منخفضًا 7.65%. وخلال الجلسة تجاوز الهبوط عتبة 8%، وتوقف التداول مؤقتًا لمدة عشرين دقيقة. لذلك تصلح عبارة «هبوط بنحو 8%» وصفًا مختصرًا، بشرط توضيح الفرق بين الهبوط أثناء الجلسة ونسبة الإغلاق. هذه حركة في مؤشرات الأسهم، وليست انخفاضًا مماثلًا في الناتج الاقتصادي الكوري. تغطية يونهاب، تفاصيل المؤشرين والتوقف.
وفي 16 أكتوبر ارتفع KOSPI بنسبة 2.05% إلى 5,668.05، وصعد KOSDAQ بنسبة 4.46% إلى 794.78. يعكس ذلك تحسنًا في الأسعار بعد البيع الحاد، لكنه لا يعوض الخسارة السابقة كاملة. وبالحساب من إغلاقات الجلسات، ظل المؤشر الأول أدنى من إغلاق 14 أكتوبر بنحو 5.67%، والثاني بنحو 3.53%. النسب اليومية لا تُجمع مباشرة لأن قاعدة الحساب تتغير كل يوم. يونهاب عن جلسة 16 أكتوبر.
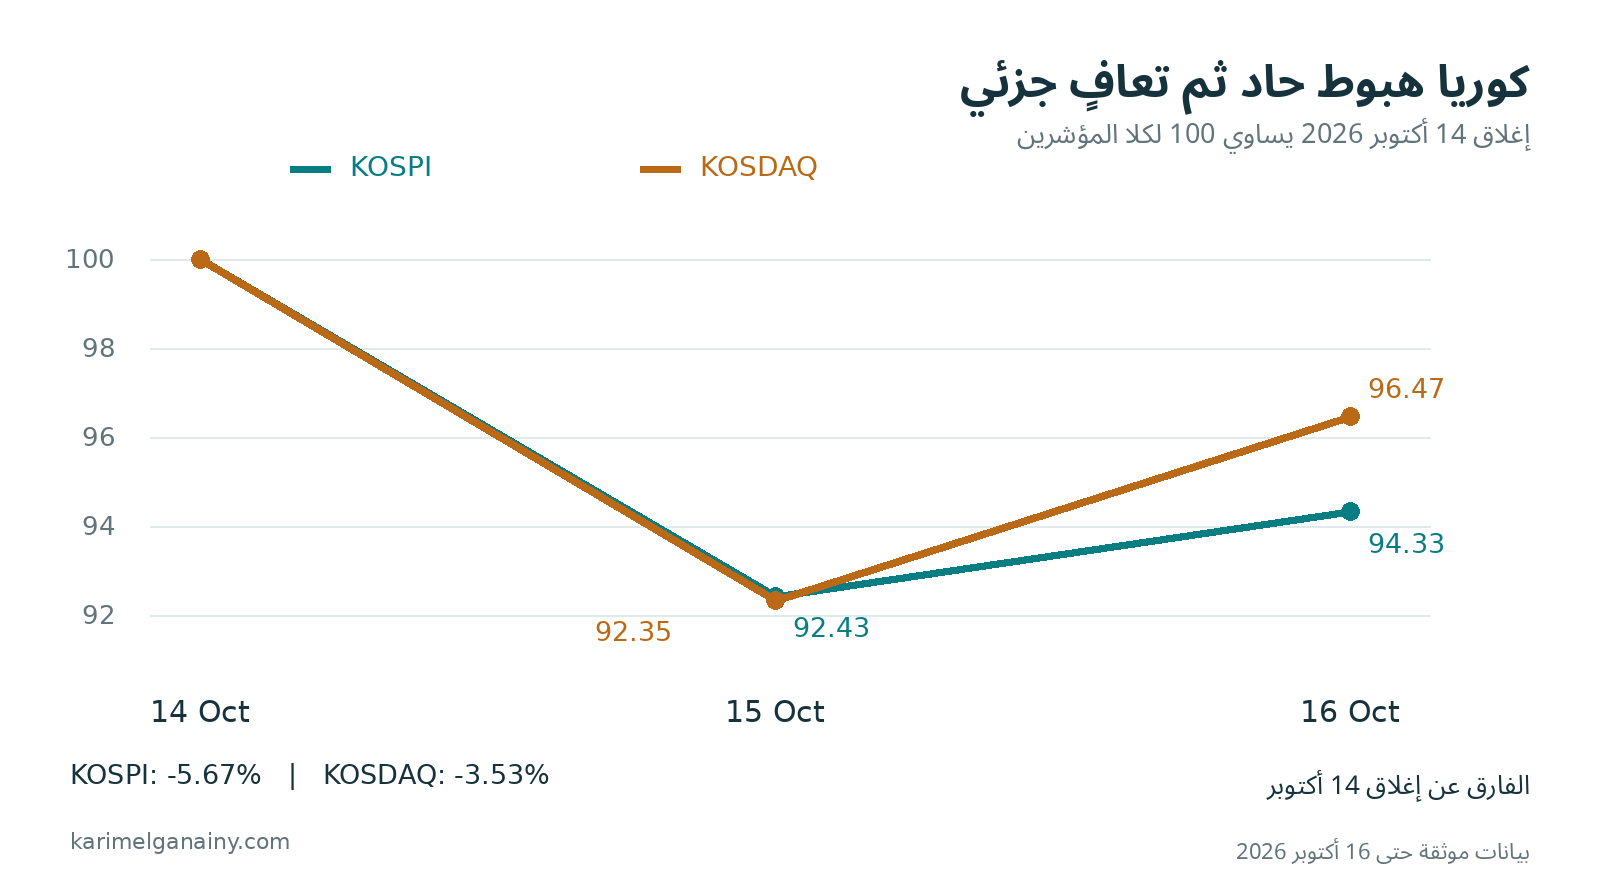
الشكل 1. المؤشران معاد أساسهما إلى 100 عند إغلاق 14 أكتوبر 2026؛ هذا توحيد للمقارنة وليس مستوى التداول الفعلي. الإغلاقات المستخدمة: KOSPI 6,008.81 ثم 5,554.22 ثم 5,668.05؛ وKOSDAQ 823.88 ثم 760.82 ثم 794.78. المصدر: تقارير يونهاب؛ إغلاق 14 أكتوبر محسوب من إغلاق 15 أكتوبر وتغير النقاط المعلن؛ الحساب والرسم للمقال.
وبحسب قواعد البورصة الكورية، تبدأ المرحلة الأولى من قاطع التداول عند هبوط المؤشر 8% أو أكثر واستمرار ذلك دقيقة؛ يلي التوقف لمدة عشرين دقيقة إجراء لإعادة الافتتاح. هذه آلية لتنظيم التداول أثناء التحركات الشديدة، وليست حكمًا على القيمة العادلة للأسهم أو ضمانًا لإيقاف الهبوط. ويجب تمييزها عن قيود «سايدكار» الأقصر الخاصة بالتداول البرنامجي. قواعد KRX لسوق KOSPI، قواعد KOSDAQ.
كيف تنتقل مخاوف التمويل الأمريكية إلى الأسهم الكورية
لفهم الصلة، تخيل أن شركة أمريكية تخطط لتأجير آلاف المعالجات. تحتاج أولًا إلى شراء أنظمة حوسبة، وهذه الأنظمة تحتاج إلى معالجات وذاكرة وشبكات وتبريد. إذا أصبح الاقتراض أغلى، فقد تعيد الشركة ترتيب توسعها أو تطلب شروطًا أفضل من الموردين. عندها يعيد المستثمر تقييم مبيعات الموردين المستقبلية قبل أن تظهر أي مشكلة في نتائجهم الحالية. هذه آلية اقتصادية ممكنة لانتقال الضغط، وليست إثباتًا أن كل طلبية تأجلت بالفعل.
تزداد حساسية كوريا لأن Samsung Electronics وSK hynix من أبرز شركات الذاكرة، ولأن ثقلهما في السوق كبير. ذكرت يونهاب في 13 أكتوبر أنهما تمثلان معًا قرابة نصف القيمة السوقية لسوق KOSPI. هذا وصف تقريبي مؤرخ للتركيز، وليس وزنًا رسميًا دقيقًا لكل سهم يوم الهبوط. انخفاض شركات كبيرة بهذه المكانة يؤثر في المؤشر أكثر من انخفاض شركات صغيرة بالنسب نفسها. يونهاب عن تركّز السوق.
وتوجد صلة صناعية مباشرة: أعلنت NVIDIA وSK hynix شراكة متعددة السنوات في يونيو لتطوير الذاكرة ودعم احتياجات البنية التحتية للذكاء الاصطناعي. وجود العلاقة التجارية يفسر لماذا يراقب المستثمر الكوري الإنفاق الأمريكي على الحوسبة، لكنه لا يعني أن الوضع المالي للشركتين متطابق أو أن مشكلة أحد العملاء تنتقل تلقائيًا بالحجم نفسه إلى كل الموردين. إعلان الشراكة.
أما الأسباب المتزامنة التي أشارت إليها تغطية الأسواق فتشمل المخاوف من تكلفة الاقتراض وسرعة العائد على استثمارات الذكاء الاصطناعي. جمعت رويترز في 15 أكتوبر آراء متباينة: بعضها ركز على مخاطر المديونية، وبعضها اعتبر الفائدة المحرك الأهم، بينما ربط آخرون التصحيح بالتشكيك في سرعة التوسع وربحيته. وجود أكثر من تفسير معتبر يمنع تحويل CoreWeave إلى «سبب وحيد» لجلسة تشمل آلاف القرارات الاستثمارية. تغطية رويترز وردود المحللين.
ويوضح يوم التداول نفسه هذا الانتقال: هبط سهم Samsung بنسبة 9.48% وSK hynix بنسبة 11.06%، وذكرت يونهاب مخاوف المنافسة في شرائح الذاكرة واستدامة استثمارات الذكاء الاصطناعي وتكلفة الاقتراض. كما رصدت صافي بيع أجنبي بنحو 3.6 تريليونات وون. هذه بيانات جلسة محددة، ولا تثبت وحدها أن البيع الأجنبي كان سبب كل الخسائر أو أن الرافعة المالية فسرت مقدارًا محددًا منها. يونهاب عن الشركات والتدفقات.
من يبيع ماذا في اقتصاد الذكاء الاصطناعي
تعبير «شركات الذكاء الاصطناعي» يجمع أنشطة مختلفة. المستثمر في معالج لا يتحمل المخاطر نفسها التي يتحملها مؤجر المعالج، ومستخدم تطبيق لا يشتري بالضرورة خدماته مباشرة من الشركة التي تملك مركز البيانات. تمييز هذه الطبقات أساسي لفهم من قد يستفيد من الطلب، ومن يتحمل الإنفاق قبل أن تصل الإيرادات.
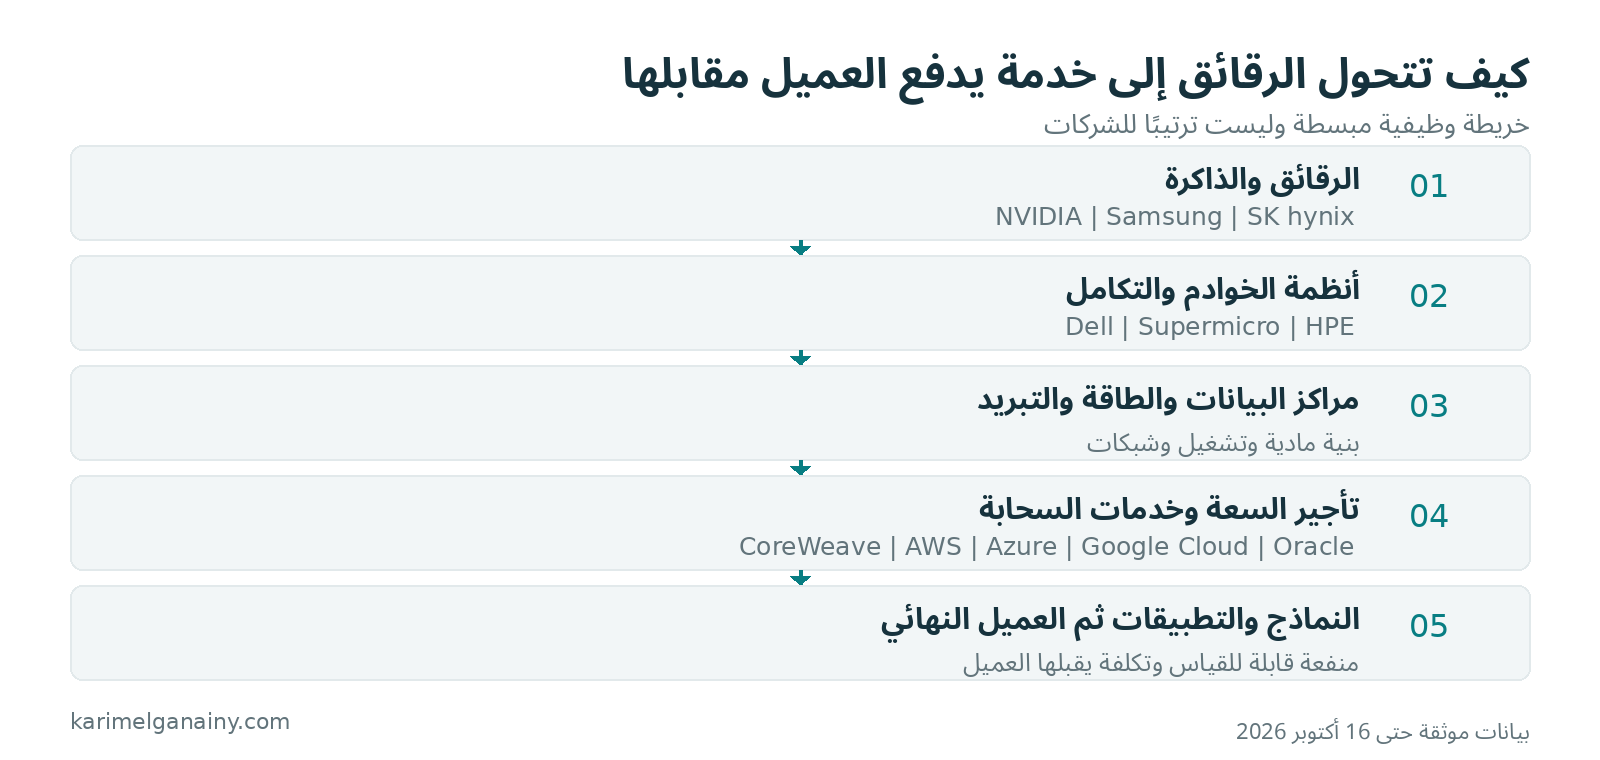
الشكل 2. خريطة وظيفية مبسطة؛ بعض الشركات تعمل في أكثر من طبقة، والعلاقات التجارية متعددة الاتجاهات. أسماء الشركات أمثلة وليست قائمة شاملة أو ترتيبًا استثماريًا.
في طبقة تصميم الحوسبة، تطور NVIDIA المعالجات والمنصات والشبكات والبرمجيات المرافقة. تصميم الشرائح يختلف عن تصنيعها لدى المصانع المتخصصة، كما يختلف عن تجميعها داخل خادم جاهز. وتوضح نتائج NVIDIA ومنظومتها أن أعمالها تمتد إلى منصات متكاملة؛ لذلك وصفها بأنها مجرد متجر يبيع بطاقة رسومية يختزل دورها. نتائج NVIDIA للربع المنتهي في 26 يوليو 2026.
وفي طبقة الذاكرة، تقدم Samsung وSK hynix منتجات تدخل في أنظمة الحوسبة، ومنها الذاكرة عالية عرض النطاق HBM. وتختلف هذه السوق عن سوق اشتراكات البرمجيات؛ إذ تؤثر فيها الطاقة الإنتاجية ومزيج المنتجات والتأهيل الفني وأسعار الذاكرة. كما أن Samsung شركة أوسع نشاطًا من الذاكرة وحدها، وهو ما يظهر في إفصاحها عن أعمال الأجهزة والشاشات وغيرها. نتائج Samsung، نتائج SK hynix.
ثم تأتي شركات أنظمة الخوادم مثل Dell وSupermicro وHPE. هي تجمع قدرات المعالجة والذاكرة والشبكات والطاقة والتبريد، وتقدم أنظمة وخدمات نشر ودعم. قد تكسب من زيادة الطلبات، لكنها تواجه مخاطر تكلفة المكونات والمخزون والتسليم وهوامش التجميع. تختلف تفاصيل النشاط بين الشركات؛ فلا يصح افتراض أن إيراد كل خادم يتحول إلى ربح بالمعدل نفسه. نتائج Dell، أنظمة Supermicro، حلول HPE.
وفي طبقة التشغيل، تحتاج هذه الأنظمة إلى مبانٍ واتصال وطاقة وتبريد وإدارة فعلية. يقدم مشغّل السحابة موارد الحوسبة للعملاء، الذين قد يكونون مختبرات نماذج أو شركات تطبيقات أو مؤسسات. CoreWeave مثال لسحابة متخصصة في أعباء الذكاء الاصطناعي، بينما تقدم AWS وMicrosoft Azure وGoogle Cloud وOracle خدمات أوسع. وآخر السلسلة هو العميل الذي يدفع لأن الخدمة تحل مشكلة أو تنتج منفعة. إذا لم تتحول هذه المنفعة إلى طلب اقتصادي مستمر، تصبح الوعود في الطبقات السابقة أصعب في التمويل.
ماذا يعني رقم مليار دولار فوائد لدى CoreWeave
وردت أرقام النصف الأول في إفصاحات الربع الثاني المنشورة في أغسطس. لذلك كانت معلومة قبل اضطراب أكتوبر؛ الجديد في السوق هو إعادة تسعير المخاطر، وليس اكتشاف فاتورة صدرت لأول مرة في يوم الهبوط. هذا الفصل الزمني مهم لأن الخبر المالي القديم قد يصبح أكثر تأثيرًا عندما تتغير الفائدة أو شهية المقرضين.
خلال يناير إلى يونيو 2026، سجلت CoreWeave إيرادات 4.653 مليارات دولار وصافي مصروف فوائد 1.176 مليار وخسارة صافية 1.366 مليار. وفي الفترة نفسها من 2025 بلغت القيم 2.194 مليار و531 مليونًا و605 ملايين على الترتيب. تعادل الفوائد الصافية نحو 25.3% من إيراد النصف الأول من 2026، بحساب بسيط من الأرقام المعلنة؛ وهي نسبة عبء مالي وليست هامش ربح. بيان نتائج الشركة.
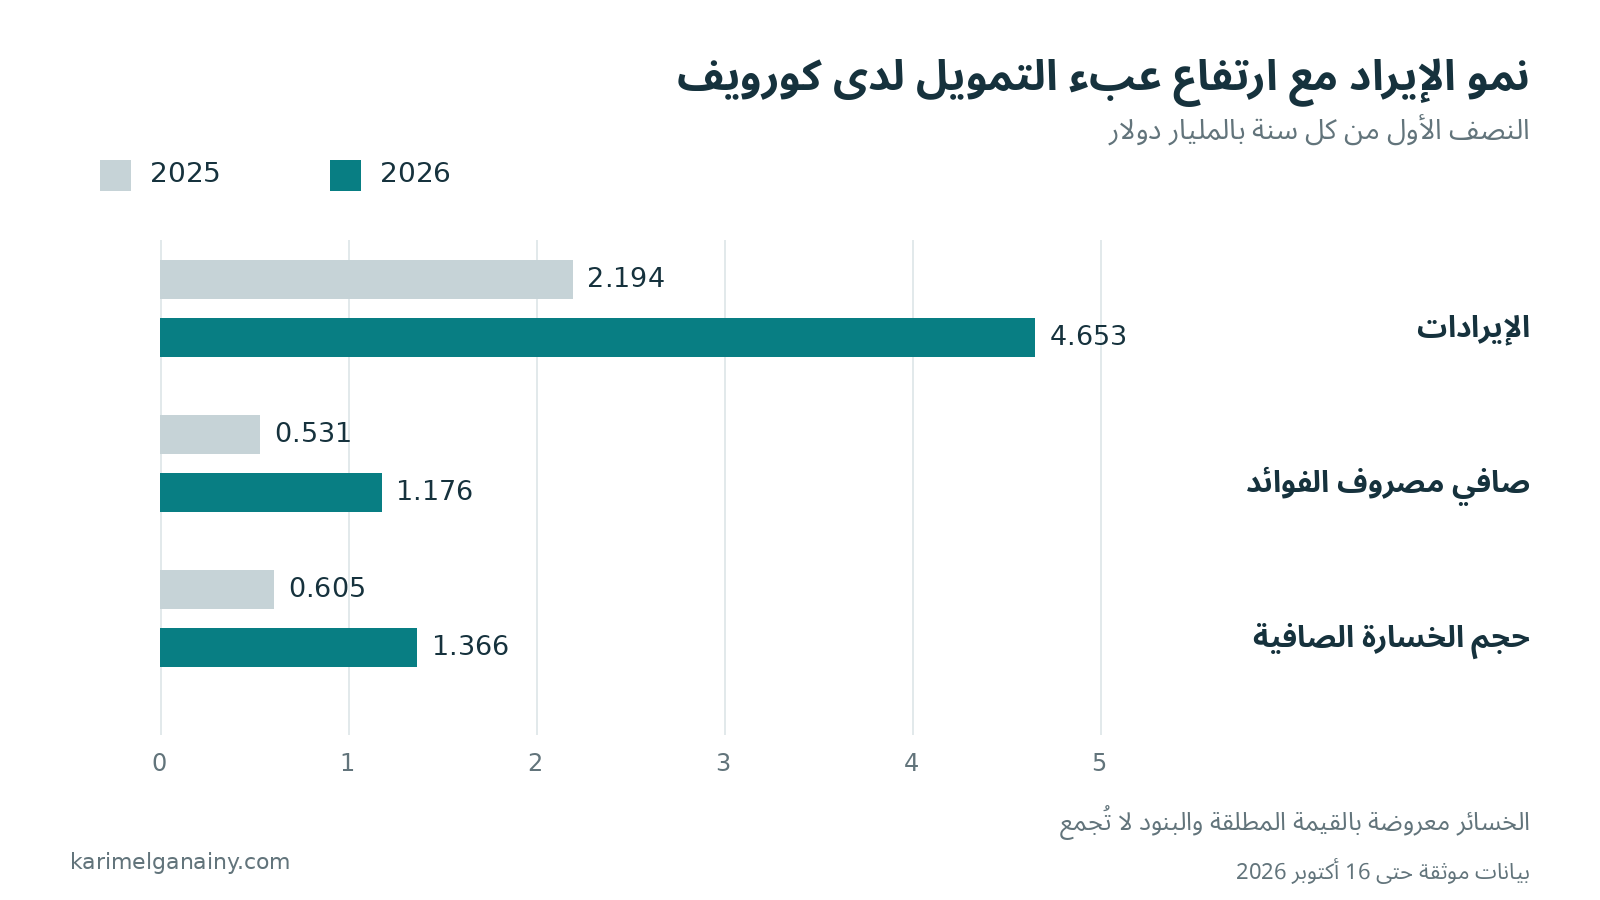
الشكل 3. مليارات الدولارات، يناير إلى يونيو في كل سنة. تعرض الخسارة بقيمتها المطلقة لقياس حجمها، وليست ربحًا موجبًا. البنود ليست أجزاء يمكن جمعها معًا. المصدر: إفصاح CoreWeave للربع الثاني 2026.
تختلف مقاييس الفائدة: التعاقدية 1.075 مليار دولار، والمدفوعة نقدًا بعد استبعاد الرسملة 806 ملايين. بإضافة 176 مليونًا مرسملة يصبح إجمالي المدفوع النقدي 982 مليونًا. الرسملة تضيف التكلفة إلى الأصل بدل تحميلها فورًا على الدخل. هذه مقاييس متداخلة تختلف بالتوقيت والتصنيف، ولا يجوز جمعها كفواتير مستقلة. ملف 10-Q وإيضاحات الفوائد والتدفقات النقدية.
القراءة المفيدة تسأل: هل تنمو قدرة الأصول على توليد النقد بما يكفي لتغطية تشغيلها وتجديدها وتمويلها؟ قد تكون الخسارة خلال التوسع مفهومة تجاريًا، لكن ذلك لا يلغي تكلفتها. وفي المقابل، ارتفاع مصروف الفوائد وحده لا يثبت وقوع تعثر. التعثر يرتبط بعدم الوفاء بالتزامات أو شروط محددة، ويحتاج إلى دليل مستقل على حدوثه.
أين يتركز الخطر المالي الحقيقي
يبدأ الخطر من الفارق بين سرعة الإنفاق وسرعة استرداده. أظهر النصف الأول تدفقًا نقديًا تشغيليًا موجبًا قدره 3.663 مليارات دولار، مقابل مشتريات نقدية للممتلكات والمعدات قدرها 14.117 مليارًا. الفرق الحسابي عجز 10.454 مليارات قبل تدفقات التمويل والبنود الأخرى؛ وهو ليس انخفاضًا مماثلًا في الرصيد البنكي، ولا قياسًا نهائيًا لكل احتياجات النقد. الجداول المالية المصاحبة لنتائج CoreWeave.
قد يحسن تحصيل دفعات مقدمة من العملاء التدفق التشغيلي، بينما تبقى الخدمة المطلوب تقديمها لاحقًا قائمة. لذلك ينبغي قراءة مصدر النقد وتوقيت استحقاق الالتزامات، بدل اعتبار كل تدفق موجب ربحًا متكررًا. وكذلك لا تعني زيادة الإنفاق الرأسمالي فشلًا تلقائيًا؛ فقد تبني أصولًا منتجة. السؤال هو سعر بنائها ومعدل استخدامها وعمرها الاقتصادي وشروط تمويلها.
في 30 يونيو، بلغ الدين الدفتري 35.068 مليار دولار والنقد ومعادلاته 5.524 مليارات. واشتملت السيولة المعلنة، 15.553 مليارًا، على تسهيلات غير مسحوبة بقيمة 10.014 مليارات؛ السحب مشروط وليس نقدًا حرًا. استحقاقات أصل الدين: 4.413 مليارات في بقية 2026 و6.184 مليارات في 2027. هذه لقطة يونيو وليست رصيد أكتوبر. إيضاح الدين في 10-Q.
وبلغت التزامات الإيجار التشغيلي بالقيمة الحالية 16.319 مليار دولار؛ تُفصل عن الدين وعن المدفوعات غير المخصومة لتجنب العد المزدوج. ومثّل أكبر عميلين 40% و23% من إيراد النصف الأول؛ أسماؤهما غير معلنة في جدول التركّز. إيضاحا الإيجار والتركيز في 10-Q.
وهناك مثال واضح لمخاطر التوقيت: أعلنت الشركة في أغسطس تسهيلًا بقيمة 2.6 مليار دولار، بمتوسط أجل دين يقارب خمس سنوات، مقابل متوسط عقود عملاء يقارب ثلاث سنوات. تتيح هذه البنية مرونة، لكنها تترك فترة تحتاج إلى تجديد العقود أو إعادة تأجير الأصول. لا تكفي جودة العميل الحالي لإلغاء السؤال عما يحدث بعد نهاية عقده. إعلان التسهيل.
وفي المقابل، حصل تسهيل DDTL 4.0 في مارس، بقيمة 8.5 مليارات دولار، على تصنيف استثماري على مستوى المشروع، بتسعير للشريحة العائمة يعادل SOFR مضافًا إليه 2.25 نقطة مئوية. يوضح ذلك أن الضمانات والعقود وبنية التمويل يمكن أن تحسن الشروط؛ لكنه لا يمنح كل ديون الشركة التصنيف نفسه. وصف الدين كله بأنه متجانس يفوّت هذه الفروق، تمامًا كما يفوّتها اعتبار كل عقد تجاري ضمانًا مطلقًا. عرض الشركة عن تمويل المشروع.
لماذا لا يحسم رصيد الطلبات الجدل
بلغ رصيد الإيرادات المتعاقد عليها الذي تعرضه الشركة نحو 104 مليارات دولار بنهاية يونيو. يساعد الرقم في فهم حجم الطلب المتوقع، لكنه موزع زمنيًا ويرتبط بتقديم السعة وفق الشروط. ليس هذا المبلغ نقدًا في البنك، ولا ربحًا صافيًا، ولا ضمانًا بأن كل مركز سيعمل في موعده بالتكلفة المتوقعة. عرض نتائج CoreWeave.
والخطأ الشائع أن يُقسم هذا الرصيد على الدين ثم يقال إن التغطية مضمونة. يلزم أولًا خصم تكلفة تشغيل الخدمة وبناء السعة والوفاء بالإيجارات والضرائب، ومطابقة توقيت التحصيل مع توقيت السداد. في مثال تعليمي افتراضي، تعاقد بقيمة 100 على عدة سنوات لا يسدد بالضرورة قسطًا قدره 20 الشهر المقبل، حتى لو كانت المنفعة الاقتصادية للعقد جيدة. المشكلة المحتملة هنا سيولة وتوقيت، وقد تختلف عن مشكلة عدم ربحية المشروع على المدى الطويل.
ومن الجانب الإيجابي، استمرار التعاقد بأسعار مجدية وتنويع العملاء وتشغيل السعة في موعدها يمكن أن يقوي اقتصاديات النشاط. أعلنت CoreWeave في سبتمبر عقودًا قصيرة لثلاثة إلى ستة أشهر بأسعار أعلى، مع أكثر من 25 مليار دولار من صافي الالتزامات الجديدة التي أُضيفت في بداية الربع الثالث وأُعلن عنها في 11 أغسطس. هذه معلومات صادرة عن الشركة، ولا يصح تعميم أسعار عقود قصيرة على كل محفظتها أو افتراض استمرارها. تحديث الأسعار والالتزامات.
عائد السند المرتفع لا يغير كل فوائد الشركة فورًا
أفادت Bloomberg في 14 أكتوبر بأن سندات غير مضمونة تستحق في 2032 تداولت دون 80 سنتًا لكل دولار من القيمة الاسمية، بعائد يتجاوز 15%. هذه علامة على السعر الذي يطلبه السوق مقابل تحمل المخاطر في تلك الورقة، وليست إعلانًا بأن كل ديون الشركة أصبحت تدفع كوبونًا قدره 15%. تقرير Bloomberg.
الكوبون هو الدفعة التعاقدية، أما العائد فيتأثر بسعر شراء السند وبالتدفقات المتوقعة حتى الاستحقاق. عندما يهبط سعر سند ثابت الكوبون يرتفع عائده عادة، بينما تبقى الدفعة التعاقدية كما هي ما لم تتغير الشروط. لكن ارتفاع العائد السوقي قد يجعل إصدار دين جديد أو إعادة التمويل أكثر تكلفة؛ وهنا يصل أثر السوق إلى النشاط الحقيقي. شرح هيئة الأوراق المالية الأمريكية للعلاقة بين السعر والفائدة.
وفي الاتجاه المقابل، أغلقت CoreWeave في 22 سبتمبر إصدار سندات قابلة للتحويل بقيمة 4.2 مليارات دولار، بفائدة 2.875% واستحقاق في أبريل 2033. يثبت ذلك وصولها إلى التمويل آنذاك، لكنه لا يجعل تمويلها رخيصًا بلا مقابل؛ فخيار التحويل له قيمة وقد يرتبط بتخفيف ملكية المساهمين. ولا يصح مقارنة كوبونه مباشرة بعائد سند تقليدي أو جمع حصيلته آليًا مع نقد يونيو لتخمين الرصيد الحالي. الإفصاح الرسمي عن إغلاق الإصدار.
لماذا لا تتساوى مخاطر CoreWeave مع عمالقة السحابة
ينبغي المقارنة على مستوى نموذج الأعمال والقدرة على التمويل، لا الاكتفاء بأن الجميع يشتري معالجات. قد تستخدم شركة متخصصة الدين لتسبق الطلب وتبني سعة بسرعة؛ بينما يملك مزود متنوع أنشطة قائمة تستطيع توليد نقد، وعملاء وخدمات متعددة. هذا لا يجعل الشركات الكبرى محصنة من الاستثمار الزائد، لكنه يغير هامش المناورة إذا تأخر العائد.
في الربع التقويمي المنتهي في يونيو 2026، أعلنت Microsoft تدفقًا تشغيليًا قدره 55.441 مليار دولار وإضافات نقدية للممتلكات والمعدات قدرها 35.802 مليارًا. هذه أرقام المجموعة كلها، وليست Azure وحدها. وتوضح قدرة نشاط قائم على تمويل جزء من الاستثمار، دون أن تسمح بمقارنة هذا الربع مباشرة بأرقام CoreWeave لنصف سنة أو مساواة المجموعتين من حيث الالتزامات. نتائج Microsoft.
وفي الربع نفسه سجل قطاع AWS إيرادات 42.2 مليار دولار وربحًا تشغيليًا 16.6 مليارًا. لكنه قطاع داخل Amazon، وليس شركة مستقلة بقوائم تمويل منشورة منفصلة. كما أعلنت Amazon تدفقًا نقديًا حرًا سالبًا على أساس الاثني عشر شهرًا، ما يوضح أن التنوع والربحية لا يمنعان ضغط الاستثمار على النقد. لا نقارن هذا القياس السنوي حسابيًا بعجز CoreWeave النصفي. نتائج Amazon.
وتقدم Google Cloud طيفًا من خدمات الحوسبة والبيانات والذكاء الاصطناعي، بينما تجمع Oracle بين تطبيقات وقواعد بيانات وبنية سحابية. وجود هذه الأنشطة يختلف عن التخصص الأضيق، لكن Oracle أيضًا توسع إنفاقها والتزاماتها، فلا ينبغي معاملتها ماليًا كنسخة من Microsoft أو Amazon. المقارنة الصحيحة تحتاج لكل شركة جدول دين وسيولة وإنفاق وعقود، بالتاريخ والتعريف نفسيهما. خدمات Google Cloud، إفصاح Oracle للربع المالي المنتهي في أغسطس 2026.
| النشاط | ما الذي يبيعه | الضغط الذي يستحق المتابعة |
|---|---|---|
| NVIDIA | معالجات ومنصات وشبكات وبرمجيات | نمو إنفاق العملاء والمنافسة ودورات المنتجات |
| Samsung وSK hynix | ذاكرة ومكونات أشباه موصلات | الأسعار والطاقة الإنتاجية ومزيج المنتجات |
| Dell وSupermicro وHPE | أنظمة خوادم وتكامل وخدمات | هوامش المكونات والمخزون والتسليم |
| CoreWeave | سعة سحابية متخصصة | التمويل وتجديد العقود واستخدام الأصول |
| AWS وMicrosoft وGoogle | سحابة وخدمات متنوعة ضمن مجموعات | عائد الإنفاق واستدامة النمو والقدرة التمويلية |
| Oracle | تطبيقات وقواعد بيانات وبنية سحابية | سرعة التوسع والتدفقات والالتزامات |
المقارنة وظيفية، وليست تصنيفًا ائتمانيًا أو ترتيبًا للأسهم. الشركات داخل الصف نفسه ليست متطابقة، ولا يجوز تحويل المخاطر المذكورة إلى تقدير رقمي دون بيانات إضافية.
التقنية قد تتحسن بينما تنخفض قيمة بعض الشركات
المعالج الأحدث قد يقدم تكلفة أقل لكل مهمة. هذا جيد للمستخدم، لكنه يضغط على القيمة الاقتصادية للمعدات الأقدم إذا اضطر مالكها إلى خفض السعر. وفي الوقت نفسه، قد تبقى المعدات الأقدم مجدية لمهام لا تحتاج إلى أعلى أداء. لذلك لا توجد قاعدة صحيحة تقول إن كل معالج قديم يصبح عديم القيمة فور ظهور جيل جديد؛ كما لا يكفي العمر المحاسبي المفترض لإثبات قدرته على تحقيق السعر نفسه طوال هذا العمر.
يمكن اختبار الفكرة بمثال افتراضي: مشروع يشتري سعة بقيمة 100، ويتوقع صافي تدفقات تشغيلية 25 سنويًا قبل خدمة الدين. إذا تأخر التشغيل عامًا، أو انخفضت التدفقات إلى 15 بسبب السعر أو الاستخدام، تتغير القدرة على السداد حتى لو ارتفع عدد المستخدمين. الأرقام للتوضيح فقط. النقطة أن نمو الاستعمال ونمو الإيراد وربحية رأس المال ثلاث نتائج مختلفة، ويجب قياس كل منها.
كذلك لا تساوي خسارة القيمة السوقية خروج المبلغ نفسه من حساب الشركة. سعر السهم يعكس تقييم السوق لحقوق المساهمين؛ تغيره يؤثر في الثروة وفي تكلفة جمع رأس مال جديد، لكنه لا يسجل تلقائيًا كمصروف نقدي على الشركة. ولهذا قد يواصل مركز بيانات العمل خلال هبوط السهم، وقد يعاني مشروع تمويلًا صعبًا حتى قبل أن يسجل خسارة تشغيلية كبيرة. المطلوب ربط الأسعار بالعقود والنقد، لا استخدام أحدهما بديلًا عن الآخر.
ماذا يعني ذلك للأسعار وتبني الذكاء الاصطناعي
توجد مسارات محتملة متعاكسة. إذا زادت السعة المتاحة أسرع من الطلب، فقد تتراجع أسعار بعض خدمات الحوسبة وتتحسن شروط المشترين. أما إذا أدت صعوبة التمويل إلى إبطاء البناء بينما استمر الطلب، فقد تبقى السعة الحديثة نادرة وترتفع تكلفة الحصول عليها. وقد يجتمع المساران: تخفيضات في معدات أقدم وقيود في أنظمة أحدث أو مناطق محددة. لا يمكن استنتاج اتجاه موحد لأسعار السحابة من لون الشاشة في البورصة.
ولا ينتقل تغير تكلفة المعالج مباشرة إلى اشتراك تطبيق يستخدمه الفرد. بينهما تكاليف تطوير وتخزين وشبكات ودعم وأمن وتوزيع، إضافة إلى تسعير تجاري قد يكون ثابتًا لفترة. صاحب المشروع يحتاج إلى متابعة شروط خدمته الفعلية: حدود الاستخدام، وتغير الأسعار، والالتزام طويل الأجل، وتكلفة نقل البيانات، وخيارات الخروج. هذه التفاصيل أقرب إلى ميزانيته من توقع سعر سهم أحد الموردين.
والاعتماد العملي يمكن أن يستمر حتى مع تصحيح مالي. الشركات التي تستخدم الذكاء الاصطناعي لتقليل وقت مهمة قابلة للقياس قد تجد مبررًا للاستمرار، بينما تتراجع تجارب لا تثبت منفعة. الاختبار الجيد يبدأ بمهمة صغيرة وخط أساس واضح، ثم يقارن الوقت والجودة والأخطاء والتكلفة الكلية بعد التطبيق. زيادة حجم المحتوى الناتج وحدها لا تثبت أن الاستثمار حسن النتائج.
ما الذي يهم المسوّق والمؤسسة الصحية
بالنسبة إلى وكالة تسويق أو متجر صغير، السؤال المفيد هو تكلفة النتيجة المقبولة. قد يولد النظام مسودات أكثر، لكن تحتاج تلك المسودات إلى تدقيق وتصميم ومراجعة قانونية أو تحريرية بحسب النشاط. احسب وقت الفريق والتعديلات والتكامل، ثم قارنها بما تحقق من جودة أو سرعة أو نتائج أعمال. تجنب توقيع التزام مكلف لأن الشركة المزودة تتصدر الأخبار، أو إلغاء أداة نافعة لمجرد أن أسهم قطاعها هبطت.
وفي الرعاية الصحية، ينبغي التفريق بين أدوات إدارية وتسويقية وبين استخدامات تمس القرار السريري. يمكن أن تدرس المؤسسة تجربة محدودة لصياغة محتوى عام أو تنظيم إجراءات داخلية، مع مراجعة بشرية وضوابط مناسبة. أما بيانات المرضى والادعاءات العلاجية فتحتاج إلى تقييم متخصص للخصوصية والدقة والامتثال في البلد المعني. السعر المنخفض أو شهرة مزود السحابة لا يغنيان عن هذا التقييم، ولا يثبت هذا المقال صلاحية منتج بعينه للاستخدام الطبي.
ومن المفيد أن تتضمن مراجعة المورد خطة استمرارية: كيف تُصدّر البيانات؟ ما الخدمات البديلة التي اختُبرت؟ من يراجع المخرجات؟ وما الإجراء عند انقطاع الخدمة أو تغيير شروطها؟ لا يتطلب ذلك تكرار النظام كاملًا لدى مزودين دائمًا؛ أحيانًا يكفي الاحتفاظ بالملفات الأصلية وتوثيق الإجراءات وإتاحة بديل يدوي مؤقت. حجم الاحتياط يتبع أثر التوقف على العميل، لا مستوى القلق في الأسواق.
الخليج والطاقة والوظائف
في الخليج، تستطيع مشاريع البنية الرقمية أن تخلق طلبًا على الهندسة والتبريد والشبكات والخدمات. لكن الحكم على مشروع بعينه يحتاج إلى تكلفة الطاقة والربط والتمويل والعميل والعقد، لا إلى افتراض أن توافر رأس المال أو الطاقة وحده يضمن الربح. وإذا تشدد التمويل عالميًا، فقد تتباطأ بعض المشاريع، أو تتاح شروط تفاوض مختلفة لمشترين أقوياء؛ وكلاهما سيناريو مشروط، لا توقع موحد لكل بلد.
وتوضح وكالة الطاقة الدولية في تحديثها لعام 2026 أن طلب مراكز البيانات على الكهرباء بلغ 485 تيراواط ساعة في 2025، وتتوقع قرابة 950 بحلول 2030 في مسارها المركزي. الجزء الثاني توقع، وليس استهلاكًا تحقق. وتشدد على اختناقات الربط والرقائق والتمويل. التأثير في فاتورة الكهرباء المحلية يتوقف على قدرة الشبكة وتوزيع تكلفة التوسع والسياسة التنظيمية؛ فلا يصح الجزم بأن كل مركز جديد سيرفع فواتير الأسر. تحديث وكالة الطاقة الدولية.
أما الوظائف، فلا يمكن تحويل جلسة هبوط إلى رقم موثوق للتسريح أو التوظيف. تباطؤ البناء قد يقلل طلب بعض المشروعات على العمالة، بينما استمرار التطبيقات قد يخلق احتياجات في التكامل والأمن وإدارة البيانات والمراجعة. وقد تتغير مهام داخل الوظيفة نفسها قبل أن يتغير عدد العاملين. القرار العملي للموظف أو المدير هو تحديد المهارات والعمليات التي تتغير في نشاطه، بدل بناء خطته على توقع شامل بزوال الوظائف أو ازدهارها جميعًا.
ما العلامات التي تستحق المتابعة من هنا
السيناريو الأفضل يحتاج إلى أكثر من ارتفاع السهم: تشغيل السعة في موعدها، وتحويل الالتزامات إلى إيرادات وتحصيلات، واستمرار أسعار تحقق عائدًا مناسبًا، وتنوع العملاء، وتمويل بشروط قابلة للاستمرار. في هذا المسار قد يتبين أن الاستثمار المبكر منح بعض الشركات موقعًا قويًا، وأن التصحيح المالي أخرج المبالغة من الأسعار دون تعطيل التبني الفعلي.
أما السيناريو الأصعب فيجمع تأخر التنفيذ مع انخفاض استخدام الأصول أو أسعارها وارتفاع تكلفة التمويل. عندها قد تتسع الفجوة النقدية، وتحتاج بعض الشركات إلى إصدار أسهم أو بيع أصول أو تعديل خطط التوسع. لا يلزم حدوث هذه العوامل كلها، ولا يعني وجود أحدها أن النتيجة محسومة؛ لكنه يحدد أين نبحث عن الدليل في الإفصاحات التالية.
للمتابعة المنظمة، اطرح خمسة أسئلة: هل تحسن النقد بعد الإنفاق؟ هل تغيرت آجال الدين وشروطه؟ هل انخفض التركّز وتحقق التحصيل؟ هل تعمل السعة الموعودة فعلًا؟ وهل يدفع العميل النهائي لأن التطبيق يقدم قيمة يمكن قياسها؟ الإجابات المتتابعة أفضل من انتقاء رقم طلبات ضخم لإثبات التفاؤل أو رقم فوائد ضخم لإثبات الانهيار.
الخلاصة
تكشف قصة CoreWeave أن التحدي في الذكاء الاصطناعي يشمل تمويل البنية التحتية وتوقيت عائدها، إلى جانب تطوير التقنية. ويكشف هبوط كوريا كيف تنتقل المخاوف بين المقرض والمشغّل ومورد الرقائق عبر سلسلة عالمية مترابطة وسوق محلية مركزة. قوة الطلب لا تلغي مخاطر الدين، وضغط الدين لا يثبت أن الطلب وهمي. أفضل قراءة تتابع من يدفع، ومتى يدفع، وما تكلفة تقديم الخدمة، ومن يتحمل المخاطر إذا تأخر العائد.
المصادر ومنهج القراءة
الأرقام من إفصاحات الشركات وSEC، وجلسات السوق من المصادر الصحفية المرتبطة أعلاه. الرسوم والحسابات المشتقة موضحة، والسيناريوهات والأمثلة تحليل وليست وقائع. آخر تحقق 16 أكتوبر 2026؛ أرصدة يونيو مؤرخة ولا تمثل ميزانية أكتوبر.
الغلاف رسم توضيحي أصلي لموضوع المقال، وليس صورة توثيقية لمركز بيانات أو شاشة أسعار حقيقية.
التعليقات
لا توجد تعليقات منشورة بعد.