تاريخ النشر: 8 نوفمبر 2026. هذه قراءة متابعة لنتائج شركة الدواء للخدمات الطبية المعلنة في 4 نوفمبر، وليست إعلانًا جديدًا صدر اليوم. تتناول القراءة الربع الثالث المنتهي في 30 سبتمبر 2026. جميع المبالغ المالية بملايين الريالات السعودية، ويجب أن تلتزم المقارنة بالفترة نفسها والأساس المحاسبي المبين في الإفصاح.
ماذا أعلنت الشركة؟
بلغت إيرادات الربع الثالث 1,632.784 مقابل 1,702.802 في الربع المماثل من 2025، وصافي الربح 47.662 مقابل 69.064. ومقارنة بالربع الثاني 2026، انخفض الإيراد قليلًا عن 1,635.929، بينما ارتفع الربح من 30.263. إعادة نشر الإفصاح.
ارتفع هامش مجمل ربح المجموعة ربعيًا من 33.4% إلى 34.6%. وهذا مختلف عن هامش قطاع التجزئة البالغ 36%؛ لا يجوز استخدام أحدهما بدل الآخر. تغطية أرقام.
دقة وصف تقرير المراجع مهمة
يصنف الإفصاح رأي المراجع بأنه غير معدل، وليس رأيًا متحفظًا. وتتعلق فقرة «أمر آخر» بعمل مراجع آخر على القوائم السنوية لعام 2025. وجود هذه الفقرة لا يبرر وصف التقرير بأنه متحفظ. نص الإفصاح.
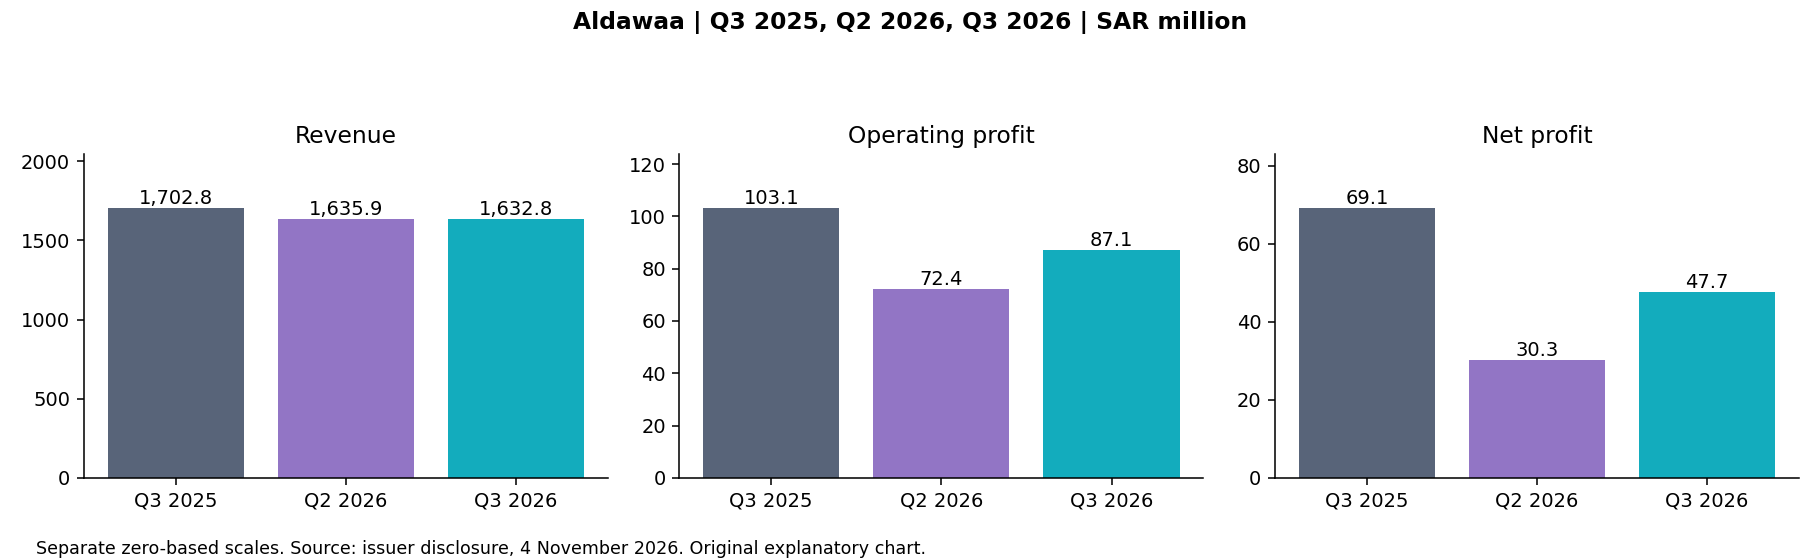
الرسم الأصلي أداة لتسهيل القراءة، وليس نموذجًا لتقييم السهم. يحافظ على تسميات الفترة والمؤشر. لا يجوز استخدام تغير ربع واحد بديلًا لاتجاه التسعة أشهر، ولا يثبت أي منهما عائد حملة تسويقية بعينها.
التحليل: نمو المبيعات وتحقيق العائد سؤالان مختلفان
التفسير والتطبيقات التالية تحليل مستقل، ولا تصف إجراءات الإدارة الداخلية لشركة الدواء أو تثبت فعالية تسويقها.
بالنسبة لفريق نمو في سلسلة صيدليات، يمثل إجمالي المبيعات بداية النقاش. تختلف اقتصاديات العملية المكتملة بحسب مزيج المنتجات والخصومات وتكلفة التنفيذ والمرتجعات والترتيبات التجارية المرتبطة بها. لا يكشف رقم الإيراد المجمع هذه الفروق. قبل تعديل الميزانية التسويقية، حدد أي جزء من رحلة العميل تريد تحسينه، وما الدليل الذي سيجعلك تعتبر التدخل ناجحًا.
وتضيف فترتا المقارنة ضرورة تحديد مسؤول عن أساس القياس. توضح المالية الفترة والتعريف وراء كل رقم. خلط الحركة السنوية بالحركة الربعية في لوحة واحدة دون تنبيه قد يصنع قصتين متعارضتين من أرقام صحيحة. لذلك ينبغي تسجيل المقارنة المستخدمة وتاريخها، بدل اختيار الاتجاه الذي يجعل العرض أكثر جاذبية. تتحسن جودة النقاش عندما يعرف الجميع هل السؤال عن التعافي من الربع السابق أم عن الأداء مقارنة بالموسم نفسه من العام الماضي.
هذه الضوابط تدعم اختبارات متناسبة مع الأدلة المتاحة. يمكن تحسين وضوح معلومات الخدمة وموثوقية تنفيذ الطلبات أثناء تقييم اقتصاديات الخدمات المختلفة. لكن نسبة النمو إلى خصم معين أو قناة إعلانية أو شريحة من العملاء تحتاج دليلًا مستقلًا على هذا المستوى. نتيجة الشركة الكلية لا تكفي لإثبات أن قرارًا تسويقيًا محددًا هو سبب التغير.
تابع الطلب بعد نقرة الإعلان
تربط الرؤية التشغيلية بين زيارة مؤهلة لصفحة المنتج وطلب صالح وتنفيذه والمرتجعات والمساهمة المتبقية بعد التكاليف المتغيرة المتفق عليها. عرف هذه المراحل بصورة موحدة بين القنوات. فقد تسجل المنصة شراءً عند إتمام الدفع، ثم يُلغى الطلب أو يُسترد أو يُنفذ جزء منه. احتسابه مبكرًا باعتباره نتيجة نهائية قد يحسن تقرير الاكتساب بصورة لا تعكس ما حدث فعلًا.
ويجب أن يدخل التوافر في النقاش نفسه. ترويج يصل إلى أشخاص لا يمكن تنفيذ الطلب لهم في منطقتهم يهدر الانتباه وقد يضر الثقة. تتفق فرق إدارة المنتجات والصيدلة والتشغيل والتسويق على مصدر بيانات التوافر والوعود المسموح بعرضها. هذا اقتراح لضبط العمل، وليس اتهامًا بأن لدى الدواء مشكلة في التوافر أو تنفيذ الطلبات.
كذلك ينبغي الفصل بين تسهيل الشراء والقرار السريري. متطلبات الوصفة ومراجعة الصيدلي وملاءمة المنتج تتبع المسار المهني والتنظيمي المختص. لا يصح تشجيع استخدام دواء دون حاجة أو تقديم منفعة علاجية غير موثقة أو تحويل الحالة الصحية إلى وسيلة للاستهداف الإعلاني. ولا ينبغي إرسال معلومات الوصفات أو الصحة الحساسة ضمن أحداث القياس المرسلة إلى منصات الإعلان.
مثال افتراضي: اختبار وضوح الاستلام
لنفترض متجر صيدلية خياليًا يدرس فئة تجزئة مؤهلة لا تتطلب وصفة. المثال لا يمثل مبادرة معلنة للدواء ولا يدعي تحقيق نتائج. يريد الفريق معرفة ما إذا كان توضيح معلومات الاستلام من الفرع يساعد العملاء على إكمال طلباتهم بصورة موثوقة، دون تقديم خصم أكبر.
يبدأ الاختبار بالتأكد من قدرة الفروع المختارة على تنفيذ الوعد. توضح صفحة المنتج مكان الاستلام والوقت المتوقع للجاهزية وطريقة تأكيدها للعميل. وتظهر الشروط والاستثناءات قبل الدفع. يغير الاختبار وضوح هذه المعلومات، مع إبقاء السعر والعرض الأساسي مستقرين قدر الإمكان. هذه الخطوة تمنع تفسير أثر تغيير السعر على أنه نتيجة لتحسين محتوى الصفحة.
بعد ذلك يحدد الفريق فترة قياس تسمح برصد التنفيذ والمرتجعات المعتادة. قد يكون المؤشر الأساسي عدد الطلبات المنفذة وغير المرتجعة لكل زائر مؤهل. وتشمل المقاييس المساندة الإلغاء المرتبط بالتوافر، والاستفسارات عن الاستلام، وزمن تجهيز الطلب، والمساهمة لكل طلب منفذ. ويوثق الفريق التكاليف الداخلة في الحساب بدل تسمية الإيراد بعد تكلفة الإعلان ربحًا صافيًا.
ثم يختار مقارنة مناسبة. قد يكون التوزيع العشوائي ممكنًا على الموقع، بينما يحتاج اختبار الفروع إلى مواقع متقاربة واهتمام بالفروق المحلية. يمكن أن يؤثر موسم أو تغير مخزون أو عرض آخر في النتيجة. يجب تسجيل هذه الظروف وعرضها، وعدم اعتبار الفرق قبل التعديل وبعده دليلًا سببيًا مؤكدًا إذا غابت مجموعة مقارنة مناسبة.
ويتفق الفريق مسبقًا على الحدود التي تمنع التوسع. زيادة الطلبات لا تبرر توسيع التجربة إذا تدهورت سرعة الاستلام أو ارتفعت الشكاوى. وإذا تحسن وضوح الخدمة وبقي أثر المساهمة المالية غير حاسم، يمكن الاحتفاظ بالمعلومة المفيدة دون الادعاء بتحسن مالي مثبت. يُصمم الاختبار التالي للإجابة عن السؤال المتبقي بدل البحث عن رقم يسمح بإعلان النجاح.
اجعل المراجعة قابلة لاتخاذ قرار
يمكن تنظيم المراجعة في صفحة واحدة: السياق المالي المنشور وفترات المقارنة، والسؤال التشغيلي، وتصميم الاختبار والمقارنة، ثم الإجراء الذي تدعمه الأدلة. افصل الطلبات التجارية عن عدد العملاء المختلفين. لا تعتبر تكرار الشراء دليلًا على تحسن الصحة أو الالتزام بالعلاج، فهذه أمور تحتاج أدلة وضوابط مختلفة عن تحليلات المبيعات.
ومن المهم أيضًا الاتفاق على طريقة التعامل مع البيانات الناقصة. إذا تأخر تأكيد المرتجعات أو لم تتطابق سجلات الفروع والقناة الرقمية، ينبغي إظهار النقص وتأجيل الحكم الذي يعتمد عليه. وجود رقم في لوحة القياس لا يجعله نهائيًا تلقائيًا. تحدد المراجعة متى تنضج البيانات ومن سيصحح الفروق حتى لا يتكرر القرار على أساس غير مكتمل.
ينتهي الاجتماع بمسؤول واضح وموعد للمراجعة التالية. تتولى المالية تفسير البنود المحاسبية، والتشغيل جاهزية التنفيذ، وتراجع الصيدلة والامتثال الادعاءات والإجراءات ذات الصلة، بينما يتحمل التسويق مسؤولية تصميم الاختبار وشرح ما تستطيع الأدلة إثباته. تقسيم المسؤوليات بهذه الصورة يقلل الإغراء بإلقاء كل تغير في الربحية على قناة إعلانية واحدة.
الدرس العملي هو جعل النمو مفهومًا وقابلًا للتحقق. تحتاج تجارة الصيدليات إلى طلب تستطيع خدمته جيدًا، وقياس يظل صحيحًا بعد الإلغاء والمرتجعات، ومقارنات مالية تظهر حدودها بوضوح. هذا أساس للتخطيط أقوى من الاكتفاء بعنوان عن المبيعات أو هدف منفرد لخفض تكلفة الاكتساب.
المصادر وحدود التحقق
تعذر استرجاع إعلان تداول السعودية الأصلي مباشرة. استندت المراجعة إلى نسخة الإفصاح الكاملة المعاد نشرها وتغطية أرقام المرتبطتين أعلاه. لم تتوفر بيانات داخلية للحملات أو العملاء. النتائج المالية وحدها لا تثبت فعالية الإعلان أو سبب تغير على مستوى العميل.
هذا المقال تحليل للأعمال والتسويق الصحي، وليس توصية استثمارية شخصية أو إرشادًا علاجيًا أو ادعاءً بعلاقة مهنية مع الشركة.
الرسم الأصلي يستخدم ثلاثة محاور مستقلة تبدأ من الصفر للإيراد والربح التشغيلي وصافي الربح.
قراءة مرتبطة: [نتائج النهدي واقتصاديات التوسع](/ar/articles/nahdi-q3-nine-months-results-2026-10-29).
التعليقات
لا توجد تعليقات منشورة بعد.